Fondo EST nel Regolamento 2025 le tutele gratuite per i figli

6 Ottobre 2025 in Speciali

E' stato aggiornato il Regolamento del Fondo Est, Ente di assistenza sanitaria integrativa del Commercio, Turismo, Servizi e dei settori affini,  ne da notizia la circolare 1 2025

Qui il testo del regolamento aggiornato con le modifiche introdotte dai recenti rinnovi contrattuali.

Si ricorda che il Fondo è nato da un accordo tra i firmatari dei CCNL del Terziario e Turismo parte speciale “Pubblici esercizi” e parte speciale “Imprese di viaggi” , successivamente adottato da

  •  CCNL delle aziende Ortofrutticole e Agrumarie,
  •  Aziende farmaceutiche Speciali, 
  • degli Impianti Sportivi, 
  • delle Autoscuole dal 2018, 
  • da Agenzie Funebri, e 
  • CCNL sociosanitario Confcommercio dal 2023.

Fornisce servizi di assistenza sanitaria integrativa a quella del  Servizio Sanitario Nazionale, e si rivolge  tutti i lavoratori dipendenti a tempo indeterminato e gli apprendisti. L'adesione era inizialmente facoltativa ma è divenuta obbligatoria per le aziende che applicano i  citati  contratti collettivi nazionali .

L’iscrizione di un’azienda e dei dipendenti si effettua on line sul sito FondoEst. 

I contributi a carico dell’azienda o  del lavoratore  versati a Fondo Est dal datore di lavoro non concorrono a formare il reddito da lavoro dipendente (e quindi sono esenti da tassazione) fino ad  un importo di euro 3.615,20 annui.

Nella circolare 3 2025 il Fondo informa che dal 1° settembre in via sperimentale, Fondo Est ha allargato la copertura sanitaria ai figli degli iscritti senza alcuna contribuzione aggiuntiva rispetto a quanto già previsto dai CCNL.

In questa prima fase potranno usufruire di alcune prestazioni, i minori fiscalmente a carico delle lavoratrici e dei lavoratori iscritti con coperture a Fondo Est, a prescindere dal contratto collettivo  applicato .Le prestazioni previste riguardano:

  1. • Rimborso di lenti ed occhiali con un massimale di spesa di 90 euro che potranno essere richiesti ogni 18 mesi.
  2. • Prestazioni di ortodonzia, erogate per il tramite di UniSalute o Mutual Help (per gli iscritti della P.A. di Bolzano) con un massimale di 350 euro dal 1° settembre 2025 al 31 dicembre  2025, che diventerà biennale a far data dal 1° gennaio 2026.

 Le prestazioni potranno essere  fruite a partire da settembre 2025.

 Necessario per le lavoratrici e i lavoratori iscritti al Fondo ed in copertura, , tramite  la propria area riservata, censire e quindi iscrivere i propri figli minori fiscalmente a carico

Nei prossimi paragrafi ulteriori dettagli sulle novità Fondo Est 2025.

Regolamento 2025, quote contributive ccnl Terziario e imprese funebri

Con Circolare n. 1 del 10 aprile 2025, l'ente comunica la pubblicazione del nuovo  Regolamento delle Attività aggiornato con  le modifiche contributive previste  Nello specifico:

  • dal 1° aprile 2025, i contributi mensili da versare al Fondo Est per i contratti del 
  • Terziario, distribuzione e servizi, e
  •  Distribuzione moderna e organizzata 

passano a 12,00 a 15,00 euro per dipendente (di cui 13,00 a carico azienda e 2,00 a carico lavoratore); 

Inoltre ,  in data 9 dicembre 2024 è stato rinnovato il Contratto Integrativo Territoriale Terziario Confcommercio che ha previsto, a partire dal 1° gennaio 2025, l’aumento della quota mensile Sanimpresa da 11 euro a 14 euro a dipendente.

L’aumento della quota relativa a Sanimpresa riguarderà il solo CCNL Terziario (codice contratto Cnel H011), mentre per tutti gli altri il contributo resta invariato .

 in seguito al recente rinnovo del Contratto Collettivo Nazionale di Lavoro per il personale dipendente da imprese esercenti l'attività funebre (Codice Cnel IB11), sono state

stabilite modifiche alla contribuzione ordinaria mensile a favore del Fondo Est.

La circolare 2 del 9 giugno 2025 ha comunicato che dal 1 luglio 2025  per le imprese funebri   i contributi ordinari mensili passeranno dagli attuali 12 euro a 15 euro  per dipendente.

La nuova ripartizione sarà la seguente:

• 13 euro a carico dell'azienda

• 2 euro a carico del lavoratore

Si precisa inoltre che, sempre dal 1° luglio 2025, anche i versamenti volontari mensili effettuati dai dipendenti a cui viene applicato il suddetto contratto saranno adeguati a 15 euro

Iscrizioni – Tabella quote

Le modalità di iscrizione delle aziende  sono disponibili nell’area dedicata sul sito internet www.fondoest.it. 

Al termine della procedura, all’indirizzo  dichiarato, arriva un link per le impostazioni delle proprie credenziali.

L’iscrizione vera e propria si renderà effettiva dopo l’invio della prima lista coerente con i contratti collettivi nazionali di lavoro previsti dal Fondo e/o un pagamento.

Nel caso in cui questo non avvenga dopo sei mesi i dati anagrafici verranno cancellati ed, eventualmente, si dovrà procedere con una nuova iscrizione.

Per l’invio delle liste di contribuzione, oltre al file Xml, è possibile anche utilizzare Excel oppure effettuare  un “caricamento manuale”, possibile sempre dall’area riservata alle aziende e ai loro gestori.

Nel caso in cui l’iscrizione avvenga d’ufficio (ossia nel caso in cui venga effettuato un versato e compilati gli Uniemens individuali dei dipendenti) verrà inviata una comunicazione di avvenuta iscrizione  all’indirizzo mail dichiarato nella denuncia. In caso contrario la comunicazione verrà inviata tramite posta ordinaria.

LE QUOTE

Il versamento del Fondo Est si compone di un contributo ordinario (mensile o annuale) e di una quota Una Tantum (o quota di iscrizione). I contributi possono essere versati con cadenza mensile posticipata o annuale anticipata, previo caricamento del relativo file  e sono diversificate in base alla tipologia di contratto applicato .

Le quote  di contribuzione a  Fondo Est  aggiornate   sono le seguenti:

CCNL

Importo

TERZIARIO DISTRIBUZIONE E SERVIZI (Part time – Full time)

15 Euro*

DISTRIBUZIONE MODERNA ORGANIZZATA (Part time – Full time)

15 Euro*

IMPIANTI SPORTIVI (Part time – Full time)

12 Euro*

AUTOSCUOLE (Part time – Full time)

12 Euro*

ATTIVITA' FUNEBRE (Part time – Full time)

12 Euro fino al 30 giugno – 

5 euro dal 1 luglio 2025 *

PUBBLICI ESERCIZI E RISTORAZIONE COLLETTIVA (Part time – Full time)

Dal 1° Febbraio 2018 al 31 Dicembre 2018                                             

11 Euro

Dal 1° Gennaio 2019                                                     

12 Euro

IMPRESE DI VIAGGI E TURISMO, TOUR OPERATOR (Part time – Full time)

Dal 1° Luglio 2019 al 30 Ottobre 2019                                             

11 Euro*

Dal 1° Novembre 2019                                                     

12 Euro*

FIORI RECISI (Part time – Full time)

Dal 1° Luglio 2020                                       

12 Euro*

FARMACIE SPECIALI (Part time – Full time)

10 Euro

ORTOFRUTTA (Part time – Full time)

10 Euro

 * di cui € 2,00 a carico dipendente

Di seguito la tabella  delle Quote una tantum

CCNL

Importo part Time

Importo full Time

TERZIARIO DISTRIBUZIONE E SERVIZI

30 Euro

30 Euro

DISTRIBUZIONE MODERNA ORGANIZZATA

30 Euro

30 Euro

IMPIANTI SPORTIVI

30 Euro

30 Euro

AUTOSCUOLE

30 Euro

30 Euro

ATTIVITA' FUNEBRE

30 Euro

30 Euro

FARMACIE SPECIALI

30 Euro

30 Euro

FIORI RECISI

30 Euro

30 Euro

PUBBLICI ESERCIZI E RISTORAZIONE COLLETTIVA

8 Euro

15 Euro

IMPRESE DI VIAGGI E TURISMO, TOUR OPERATOR

8 Euro

15 Euro

ORTOFRUTTA

15 Euro

15 Euro

ATTENZIONE ove previsto dagli accordi sindacali l'azienda deve versare con la quota Fondo Est anche la Quota Sanimpresa,  come  dettagliato nella circolare 1/ 2025.

Fondo EST Compilazione Uniemens e Modello F24 aziende

I datori di lavoro interessati compileranno il flusso Uniemens nel seguente modo: all’interno di <Denuncia Individuale>, <Dati Retributivi>, <Dati Particolari> valorizzeranno il nuovo elemento <ConvBilat>inserendo nell’elemento <Conv> in corrispondenza di il valore EST1 e in corrispondenza dell’elemento <Importo>l’importo, a livello individuale, del versamento effettuato nel mod.F24 con il corrispondente codice. L’elemento contiene l’attributo <Periodo>

in corrispondenza del quale va indicato il mese di competenza del versamento effettuato con F24, espresso nella forma “AAAA-MM”.”

COMPILAZIONE DEL MODELLO F24

I contributi relativi al Fondo Est anno indicati nella sezione Inps del modello F24 nel seguente modo:

    Codice sede: il codice della sede Inps di competenza;

    Causale contributo: EST1;

    Matricola Inps: la matricola Inps dell’azienda;

    Periodo di riferimento: nel campo “da” indicare il mese e l’anno di competenza secondo il formato mese/anno (es: gennaio 2011 sarà 01/2011). Non inserire alcun valore nel campo “a”;

    Importo a debito versati: inserire l’importo presente nella distinta del Fondo Est generata dall’invio del file xml.

Fondo Est Modalità di pagamento

Dal 5 giugno 2023 la contribuzione può essere versata tramite 

  1. F24 ,
  2. carta di credito;
  3. MAV elettronico stampabile dal sistema Co.Re (dal 1 giugno non è piu possibile utilizzare il bonifico bancario) che può essere pagato  in qualsiasi istituto bancario o tramite home banking

In caso di versamento anticipato si può scegliere il numero di mensilità da versare 

In caso di cessazione del rapporto di lavoro di un dipendente a cui sia stato pagato in anticipo il contributo, si procederà alla restituzione o alla compensazione, purché la cessazione venga comunicata prima che gli importi siano utilizzati per le coperture assicurative.

Le novità 2025 per i dipendenti

Il fondo fornisce direttamente le prestazioni di assistenza sanitaria riassunte in questo Piano sanitario.

Gli iscritti hanno accesso anche alle prestazioni fornite indirettamente da UNISALUTE qui il piano 2025

Si segnalano in particolare per il 2025 le seguenti novità:

PACCHETTO MATERNITA'

  • Eliminazione del limite del numero delle visite rimborsabili
  • Rimborso di tutte le visite specialistiche finalizzate al monitoraggio/controllo della salute della gestante e del feto, indipendentemente dalla tipologia di visita effettuata  

DIAGNOSTICA

  • Aggiunta delle ecografie osteoarticolari (erogazione diretta e rimborso del Ticket SSN) 

FISIOTERAPIA

  • Inserimento delle patologie Sclerosi Laterale Amiotrofica, Sclerosi Multipla, Distrofia muscolare (Duchenne e Becker) e amputazioni arti o segmenti di arti tra le patologie per cui è ammesso il rimborso.  

PRESIDI E AUSILI MEDICI ORTOPEDICI

  • Inserimento dei presidi elastocompressivi antitrombo e per linfedema per arto superiore

INVALIDITA'

  • Dal 1 gennaio 2025 per accedere ai plafond la copertura sanitaria deve essere attiva alla data dell’effettuazione della prestazione (data fattura). I rimborsi saranno erogati in base alla data dell’effettuazione della prestazione (data fattura) anche per patologie o infortuni insorti precedentemente al 2014
  • Erogazione delle prestazioni dalla data di insorgenza della patologia a condizione che sia stata presentata la domanda per il riconoscimento dell’invalidità nei sessanta giorni successivi alla certificazione dell’insorgenza della patologia
  • Erogazione delle prestazioni entro un anno dalla data della cessazione della copertura sanitaria
  • Inserimento delle prestazioni odontoiatriche tra quelle previste purché siano collegate alla patologia che ha causato l’invalidità
  • Inserimento del trasporto sanitario tra le prestazioni previste

ATTENZIONE  Il fondo  ricorda  che 

  • Dal 15 luglio è possibile effettuare il censimento del nucleo familiare nell’Area Riservata  per attivare, a partire dal 1° settembre 2025, la copertura sanitaria anche per i figli fiscalmente a carico degli iscritti.
  • Dal 1 settembre non sarà più possibile inoltrare richieste di rimborso in formato cartaceo tramite posta. L’unica modalità che Fondo Est potrà ricevere sarà quella online, attraverso l’Area Riservata MyFondoEst.
Rendicontazione volontaria di sostenibilità con lo standard VSME

7 Agosto 2025 in Speciali

Quello di effettuare la rendicontazione di sostenibilità è un obbligo imposto alle grandi imprese quotate e non quotate sui mercati regolamentati (quelle non quotate devono superare determinati limiti dimensionali), alle PMI quotate sui mercati regolamentati, oltre che alle aziende extra-UE che generano un fatturato significativo nell’Unione Europea.

Per soddisfare quest’obbligo, le imprese devono comunicare informazioni essenziali per comprendere impatti, rischi e opportunità (reali e potenziali) in materia di sostenibilità.

Per fare ciò, i soggetti interessati devono richiedere le medesime informazioni alle PMI non quotate e alle microimprese inserite nella propria catena del valore, anche se non soggette al medesimo obbligo di rendicontazione sulla sostenibilità.

Oltre alle aziende più grandi, anche banche e investitori richiedono spesso queste stesse informazioni sulla sostenibilità alle aziende di minore dimensione.

Per limitare l’impatto della rendicontazione di sostenibilità su queste imprese, non soggette all’obbligo di rendicontazione, la Commissione UE ha chiesto all'EFRAG di elaborare uno standard semplificato, destinato all'uso volontario da parte delle PMI non quotate e delle microimprese.

A tale scopo è stato promulgato lo standard VSME: un sistema semplificato che ha l’obiettivo di ridurre gli oneri amministrativi a carico delle PMI, fornendo un quadro semplice e standardizzato per la rendicontazione delle questioni ESG.

Lo standard VSME

La Commissione Europea, il 30 luglio 2025 , ha divulgato una Raccomandazione che incoraggia la divulgazione dello standard VSME, acronimo di Voluntary Sustainability Reporting Standard for non-listed SMEs, per la rendicontazione volontaria della sostenibilità per PMI non quotate e microimprese.

Questo sistema fornisce delle linee guida operative alle imprese di minore dimensione, limitando le informazioni che queste debbano fornire, ed evitando così il rischio che gli obblighi di divulgazione richiesti alle imprese di maggiore dimensione si riversino sulle PMI non quotate e sulle microimprese.

Adottando volontariamente lo standard VSME, le imprese fuori dell’obbligo di applicazione degli standard europei di rendicontazione (ESRS) possono:

  • migliorare le condizioni di accesso al credito e alla finanza sostenibile;
  • facilitare la transizione verso un'economia sostenibile;
  • facilitare il dialogo tra banca e impresa;
  • comprendere e monitorare le performance ESG;
  • semplificare il processo di rendicontazione e limitare la quantità di informazioni da fornire.

Il nuovo eBook teorico e pratico sullo standard VSME

Per orientarsi e approfondire lo standard VSME prima, e poi per applicarlo per la redazione della rendicontazione della sostenibilità delle PMI non quotate e delle microimprese, è arrivato il nuovo eBook, teorico e pratico, “Rendicontazione volontaria di sostenibilità – lo standard VSME nel dialogo tra PMI e banche” della dottoressa Monica Peta, dottore commercialista e apprezzata autrice di numerose pubblicazioni in tema di rendicontazione della sostenibilità.

Dopo aver spiegato che lo standard di rendicontazione volontaria VSME:

  • è pensato per regolamentare la richiesta di informazioni ESG di aziende con meno di 250 dipendenti;
  • mira a semplificare il processo di rendicontazione mantenendo il criterio entity-specific per settore di appartenenza e tematica;
  • distingue due moduli: Modulo Base e Modulo Completo, con metriche specifiche per ciascuna informazione divulgata, secondo un formato standardizzato per facilitarne l’interpretazione;
  • fa attenzione all’uniformità della richiesta dei dati da parte degli istituti bancari;

l’ebook intende guidare il lettore ai contenuti dello standard di rendicontazione volontario VSME e alle sue implicazioni, anche rilevanti, sotto diversi profili, sia da un punto di vista teorico che pratico. Il testo infatti è correlato da numerose tabelle per agevolare il lavoro degli operatori.

L’indice

Riportiamo nel seguito l’indice dell’eBook “Rendicontazione volontaria di sostenibilità – lo standard VSME nel dialogo tra PMI e banche” per maggiore approfondimento:


CAPITOLO 1       

LO STANDARD VOLONTARIO VSME PER PMI E MICROIMPRESE 

1.1 Lo standard VSME: punti chiave         

1.1.1 VSME: soggetti destinatari e requisiti del report     

1.1.2 Modello Base (B) e Modello Completo (C) 

1.1.3 Conformità al VSME            

1.1.4 Le circostanze specifiche    

1.1.4  La struttura della dichiarazione di sostenibilità       

1.1.5 Questioni rilevanti e principio entity-specific           

1.1.6  Guida alla rendicontazione volontaria: la struttura del VSME           

1.2 Le informazioni ambientali, formato e calcoli               

1.3 Le informazioni sociali, formato e calcolo      

1.4 Le informazioni di governance e condotta aziendale 

CAPITOLO 2       

GLI INDICATORI DI SOSTENIBILITA’  VSME  NEL DIALOGO TRA PMI E BANCA       

2.1 VSME, Regolamento di finanza sostenibile (SFDR) e Pillar 3 EBA          

2.1.1 La sostenibilità ESG nel dialogo tra dialogo tra banca e PMI               

2.1.2 La raccolta di documenti, dati e il calcolo degli indicatori    

CAPITOLO 3       

DIGITALIZZAZIONE E  VSME NEL FORMATO XBRL – LE RACCOMANDAZIONI DELL’ UE       

3.1 Il VSME tradotto in XBRL per una maggiore visibilità 

3.2 La Raccomandazione UE del 30 luglio 2025 e i passi successivi

Mala gestione dell’amministratore di condomino: si può chiedere il risarcimento

6 Agosto 2025 in Speciali

Si parla di mala gestio in riferimento ad una condotta gestionale imprudente, negligente o contraria agli interessi dell’ente o del gruppo rappresentato. Tale espressione assume rilievo quando chi esercita funzioni gestionali o di direzione (in una società, un’associazione o un condominio) viola i doveri di diligenza, trasparenza e correttezza imposti dalla legge o dallo statuto.

In ambito condominiale la mala gestio dell’amministratore si configura, indipendentemente dalle ipotesi specifiche previste dall’art. 1129 c.c., ogni qualvolta l’attività svolta si discosti dall’interesse collettivo dei condomini. 

Tali condotte integrano una violazione del dovere di diligenza e possono dar luogo a un obbligo di risarcimento per i danni derivanti dalla sua condotta negligente. 

Mancanza di regolare contabilità e credito per compenso dell’amministratore

È essenziale evidenziare che il diritto dell’amministratore a percepire il compenso, nonché al rimborso delle anticipazioni e delle spese sostenute, è subordinato alla presentazione al condominio di un rendiconto dettagliato della propria gestione.

In altre parole il credito per il compenso di detto professionista non può ritenersi provato in mancanza di una regolare contabilità che, sebbene non debba redigersi con forme rigorose – analoghe a quelle prescritte per i bilanci delle società – deve, però, essere idonea a rendere intellegibili ai condomini le voci di entrata e di uscita, con le relative quote di ripartizione, così da rendere possibile l'approvazione da parte dell'assemblea condominiale del rendiconto consuntivo. Recentemente è stato chiaramente affermato che l'amministratore non ha diritto al compenso se non è stato approvato il rendiconto di gestione, ossia il cosiddetto “bilancio consuntivo” (Cass. civ., sez. II, 21/06/23, n. 17713). 

In mancanza di regolare rendiconto approvato la domanda dell'amministratore tesa ad ottenere il compenso maturato negli anni in cui ha gestito il condominio va rigettata perché il credito non è munito del necessario requisito di liquidità ed esigibilità (Trib. Napoli Nord 24 aprile 2025, n. 1567). 

La mala gestio: esempi pratici

La cosiddetta mala gestio si configura ogniqualvolta l’amministratore condominiale adotti condotte non conformi all’interesse collettivo dei rappresentati. 

Ciò si verifica, ad esempio, quando omette di mettere a disposizione dei condomini la documentazione contabile in sede di approvazione del consuntivo, oppure non fornisce un rendiconto chiaro e trasparente della propria gestione. Una responsabilità — sia civile che penale — può sorgere in capo all’amministratore in presenza di una mala gestio contabile tale da provocare un dissesto nella contabilità condominiale. Tale dissesto può derivare da incongruenze tra i dati riportati nei consuntivi e le somme effettivamente versate dai condomini, nonché dall’appropriazione indebita di parte di tali somme, utilizzate dall’amministratore per fini personali anziché per adempiere ai debiti del condominio verso terzi.

Il risarcimento danni: casi in cui è previsto

Gli addebiti di "mala gestio" mossi all'ex amministratore non fanno sorgere, in modo automatico, obbligazioni risarcitorie di danni (patrimoniali) a favore dei condomini.

È stato affermato che non è sufficiente limitarsi ad affermazioni generiche, come sostenere che “le somme si sarebbero potute evitare” o che la gestione è stata “opaca” (Trib. Monza 17 giugno 2025, n. 1229). 

Il condominio che agisce contro l'ex amministratore per far valere la responsabilità contrattuale ex art. 1218 c.c. deve allegare e provare, oltre alla fonte negoziale del proprio diritto, di avere subito pregiudizi, causalmente ricollegabili alla condotta inadempiente tenuta dall'amministratore.

Per configurare una responsabilità civile, perciò, il condominio è tenuto a allegare in modo preciso e documentato l’entità del danno subito, la sua origine e il nesso causale con le condotte gestionali contestate. Solo attraverso questa ricostruzione puntuale è possibile superare il livello della mera critica contabile e accedere al piano della responsabilità risarcitoria. L'amministratore, invece, qualora sia citato in giudizio per mala gestio, è onerato della prova della corretta amministrazione e, perciò, in particolare, dell'effettivo e accorto impiego di tutte le somme riscosse per pagare le spese di volta in volta preventivate o imposte dall'urgenza (previa puntuale registrazione di ogni singolo incasso – con la relativa provenienza – e di ogni singolo esborso – in corrispondenza di adeguata documentazione giustificativa). In ogni caso, va ricordato che è nulla per eccesso di potere la delibera dell’assemblea condominiale che, a maggioranza, decide di non promuovere un’azione legale nei confronti dell’amministratore responsabile di atti di mala gestio suscettibili di arrecare danni ai condomini. Tale principio è stato affermato dal Tribunale di Milano con sentenza del 24 giugno 1991, sottolineando come una simile delibera comprometta il diritto alla tutela giurisdizionale e si ponga in contrasto con i principi di corretto esercizio del potere assembleare.

Forfettari e quadro LM del modello Redditi PF 2025: novità e guida alla compilazione

16 Giugno 2025 in Speciali

Il quadro LM del modello Redditi PF 2025 raccoglie la dichiarazione dei redditi conseguiti dalle persone fisiche, esercenti attività d’impresa o di lavoro autonomo, nell’anno fiscale 2024, che aderiscono al regime forfettario (ex articolo 1, commi da 54 a 59, della Legge 190/2014).

Anche se i redditi d’impresa o di lavoro autonomo dei contribuenti cosiddetti forfettari confluiscono per intero nel quadro LM, questo, a seconda delle situazioni, può interagire con altri quadri del modello Redditi PF 2025, la cui compilazione sarà richiesta, ad esempio, per assolvere gli obblighi contributivi o quelli di integrazione informativa del quadro RS.

Le principali novità del quadro LM del modello Redditi PF 2024

Numerose sono le novità del quadro LM del modello Redditi PF 2025 che interessano i contribuenti in regime forfettario. 

In modo particolare vanno segnalate:

  • l’abolizione della sezione II dedicata alla “Tassa piatta incrementale”, di cui all’articolo 1 commi da 55 a 57 della Legge 197/2022: la sezione, presente sul modello dichiarativo dell’anno precedente, è stata per intero eliminata, in quanto non interessa più i contribuenti in questo regime fiscale;
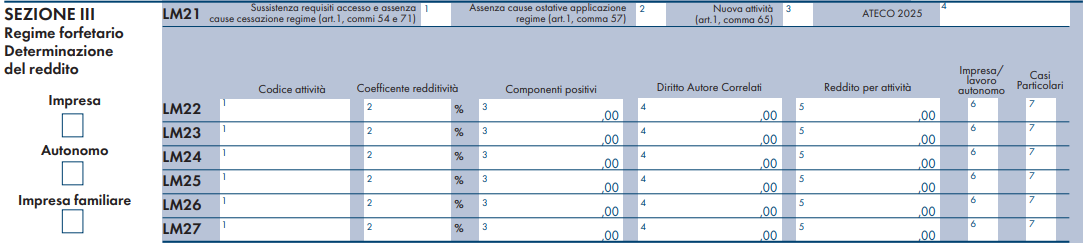
  • l’inserimento sulla sezione III, la sezione principale dedicata ai contribuenti in regime forfettario:
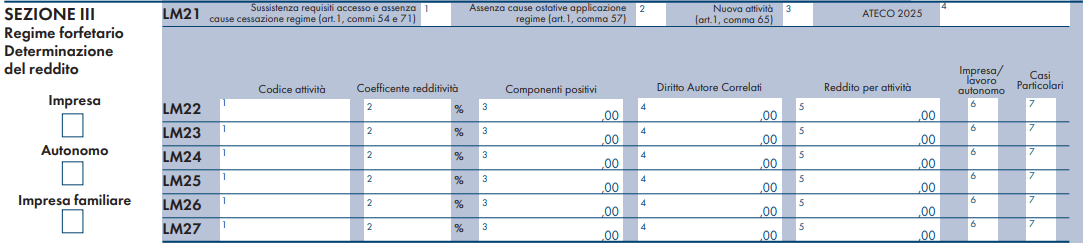
    1. della colonna 4 al rigo LM21, con la quale indicare il codice ATECO dell’attività principale del contribuente secondo la classificazione del 2025;
    2. della colonna 7 al rigo LM22 (e successivi), per la dichiarazione di quei componenti positivi di reddito, che pur confluendo nella base imponibile, non rilevano ai fini del calcolo del totale dei ricavi previsto per la permanenza nel regime;
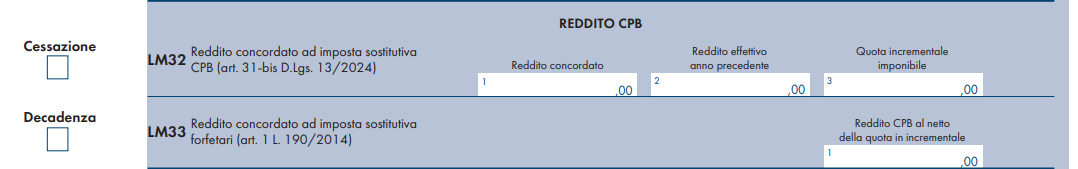
    3. dei due nuovi righi LM32 e LM33, dedicati  al “Reddito CPB”, di cui si dirà più approfonditamente nel seguito;
  • l’eliminazione dal rigo LM40 della sezione V, quella dedicata ai “Crediti d’imposta”, delle colonne 18 e 19, dedicate rispettivamente ai “Crediti artt. 28 e 125 DL 34/2020 – Beneficiario” e “Canoni locaz. impr. turistiche – art. 5 DL 4/2022”, presenti sul modello dichiarativo dell’anno precedente ma non più sul modello Redditi PF 2025;
  • l’eliminazione dell’intera sezione VI, denominata “Concordato preventivo regime forfetario”, presente sul modello Redditi PF 2024 ma non più sul modello di quest’anno.

Per un approfondimento delle novità del quadro LM del modello Redditi PF 2025, con dettaglio delle istruzioni per la compilazione, è possibile leggere l’articolo Forfettari: approfondimento su novità del quadro LM Modello Redditi PF 2025. 

I redditi nel regime forfettario

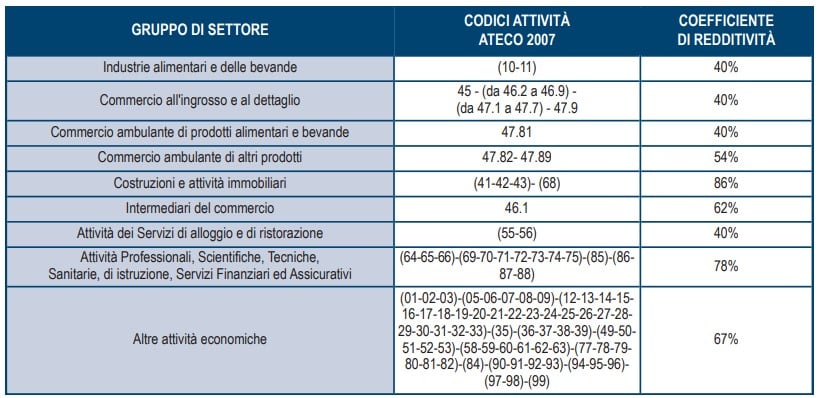
Il regime forfettario rappresenta una modalità semplificata di determinazione del reddito, determinata, con modalità appunto forfetarie, applicando una imposta sostitutiva, a regime del 15%, al reddito scaturente dall’applicazione dei coefficienti di redditività (prestabiliti e diversi in base alla tipologia d’attività svolta) ai ricavi del contribuente, al netto delle deduzioni concesse.

Il regime forfetario, se pur con delle limitazioni, costituisce il regime naturale di ogni attività di lavoro autonomo e d’impresa svolta in forma individuale da una persona fisica, e non ha un termine, al perdurare delle condizioni previste.

Due sono i requisiti richiesti alla persona fisica per poter applicare il regime in questione, in base all’articolo 1 comma 54 della Legge 190/2014:

  • che, nell’anno fiscale precedente, questi non abbia conseguito ricavi o compensi per un ammontare superiore a 85 mila euro, ragguagliato ad anno, e riferito a tutte le attività (nel caso in cui siano più d’una);
  • che, lo stesso, non abbia sostenuto spese per lavoratori dipendenti, collaboratori o assimilati, per un ammontare superiore a 20 mila euro.

La Legge di Bilancio 2023 ha innalzato la soglia di ricavi da rispettare per la permanenza nel regime, che è passata da 65 mila euro a 85 mila euro, con decorrenza dall’anno fiscale 2023.

Il contribuente dichiarerà di possedere i requisiti richiesti barrando la casella in colonna 1 del rigo LM21.

L’accesso e la permanenza nel regime forfettario è condizionato, inoltre, da cause ostative che ne precludono l’utilizzo: l’elenco analitico delle fattispecie è indicato all’articolo 1 comma 57 della Legge 190/2014. Il contribuente dovrà dichiarare di non trovarsi in nessuna delle situazioni di incompatibilità previste barrando l’apposita casella in colonna 2 del rigo LM21.

Per il periodo d’imposta in cui il contribuente ha iniziato l’attività, e per i quattro successivi, è prevista la possibilità di usufruire di una aliquota agevolata del 5%, a condizione che questi non abbia esercitato altra attività nei tre anni precedenti e che l’attività intrapresa non costituisca prosecuzione di altra attività precedentemente svolta.

Per usufruire del beneficio il contribuente dovrà attestare l’esistenza delle condizioni che gli permettono d’accedere all’aliquota agevolata barrando la casella in colonna 3 del rigo LM21.

Si segnala la nuova introduzione, sul medesimo rigo, della colonna 4 denominata “ATECO 2025”: qui va indicato il codice ATECO rappresentativo dell’attività principale del contribuente secondo la classificazione del 2025. Va però segnalato che per l’anno d’imposta 2024, i cui redditi sono da dichiararsi con il modello Redditi PF 2025, valgono ancora i codici ATECO 2007 (nell’ultima versione aggiornata), con i relativi coefficienti di redditività ancora in vigore. L’indicazione del codice ATECO 2025 sulla dichiarazione di quest’anno serve da raccordo con la dichiarazione del prossimo anno fiscale, con finalità solo espositiva: infatti i codici ATECO da indicare sui righi LM22 e successivi sono ancora quelli precedenti.

Il rigo LM22 (e i seguenti fino al rigo LM27) è dedicato alla determinazione del reddito: nel caso in cui il contribuente eserciti più di una attività dovrà indicarle distintamente, una per rigo, e, per ognuna, esporre il codice attività ATECO (per quest’anno ancora secondo la classificazione precedente), il coefficiente di redditività, i ricavi e il reddito imponibile.

Da segnalare la colonna 4 del rigo LM22, sulla quale saranno indicati i compensi percepiti in seguito a cessione di diritti d’autore o a utilizzo di opere dell’ingegno correlate all’attività svolta dagli esercenti arti e professioni, previamente abbattuti del 25% (o del 40% se il contribuente ha meno di 35 anni d’età) a titolo di deduzione forfetaria dei costi. Tale previsione, introdotta sul quadro LM per la prima volta per l’anno fiscale 2019, ha la caratteristica di portare a imposizione sostitutiva questa tipologia di redditi (generalmente, per i contribuenti non forfetari, confluenti tra i redditi diversi), per i quali non si dovranno trascurare le conseguenze di questa classificazione reddituale, specie in termini previdenziali.

Sulla colonna 7, denominata “Casi particolari”, andrà inserito il codice 1 per esporre in dichiarazione, con modalità separata quelle componenti positive di reddito, come l’indennità di maternità, che costituiscono reddito imponibile, ma che non vanno sommate al totale dei ricavi utile per la verifica del requisito di permanenza nel regime fiscale.

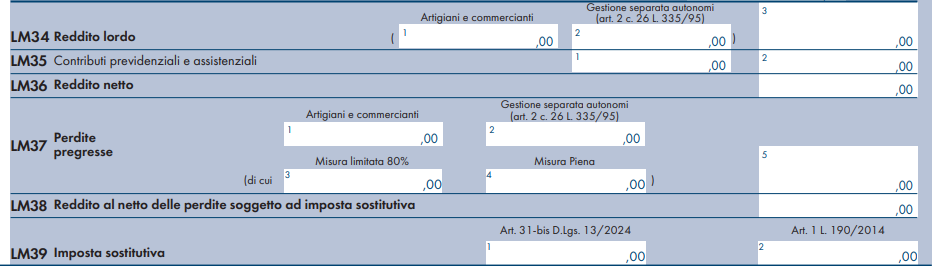
Il rigo LM34 è dedicato, nello specifico della colonna 3, all’esposizione del reddito lordo; ma il contribuente dovrà fare attenzione a indicare in colonna 1 il reddito forfetario afferente la Gestione previdenziale artigiani e commercianti e in colonna 2 l’ammontare soggetto a Gestione separata, che dovrà essere coerente con quanto dichiarato sul quadro RR del medesimo modello Redditi PF 2023.

Si ricorda che i contribuenti forfetari, su istanza da presentare annualmente all’Inps, possono usufruire di una riduzione delle aliquote contribuite.

Sul rigo LM35 saranno indicati in colonna 1 l’ammontare dei contributi previdenziali e assistenziali versati nell’anno fiscale 2024 e in colonna 2 l’importo dedotto dal reddito imponibile, fino alla sua totale capienza; l’eventuale eccedenza, da indicare sul rigo LM49, è deducibile dal reddito complessivo. Nel 2019, con risposta ad interpello, l’Agenzia delle Entrate ha chiarito che gli eventuali contributi previdenziali dedotti in anni precedenti e successivamente rimborsati dall’Inps sono assoggettati a imposta sostitutiva nell’anno in cui avviene la restituzione, concorrendo, con segno meno, alla determinazione dell’importo da indicare in colonna 1. Ancora oggi non è ancora chiaro, però, come compilare la colonna nel caso in cui l’importo rimborsato superi d’importo quello versato nel medesimo anno, determinando un saldo negativo del valore.

Sul rigo LM39, denominato “Imposta sostitutiva”, deve essere esposta l’imposta sostitutiva dovuta dal contribuente; questa, sul modello Redditi PF 2025, può essere di due diverse tipologie, che devono essere indicate separatamente:

  • in colonna 1 sarà indicata l’imposta sostitutiva di cui all’articolo 31-bis del decreto CPB, dovuta sulla quota incrementale del reddito concordato (di cui si approfondirà nel seguito);
  • in colonna 2 sarà indicata l’imposta sostitutiva ordinaria prevista per i redditi conseguiti dai contribuenti in regime forfettario.

La determinazione dell’imposta dovuta

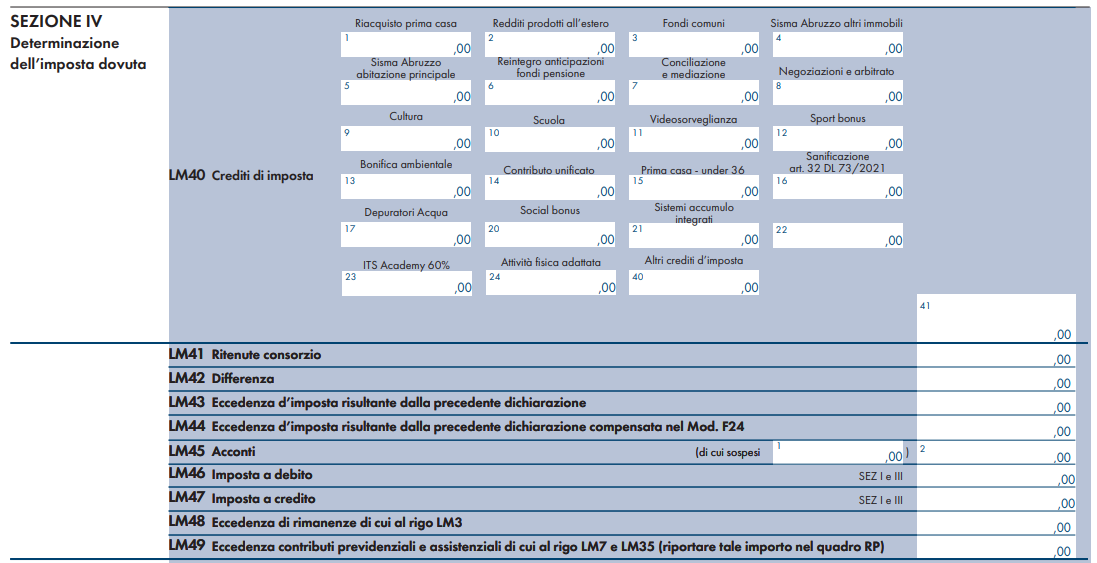
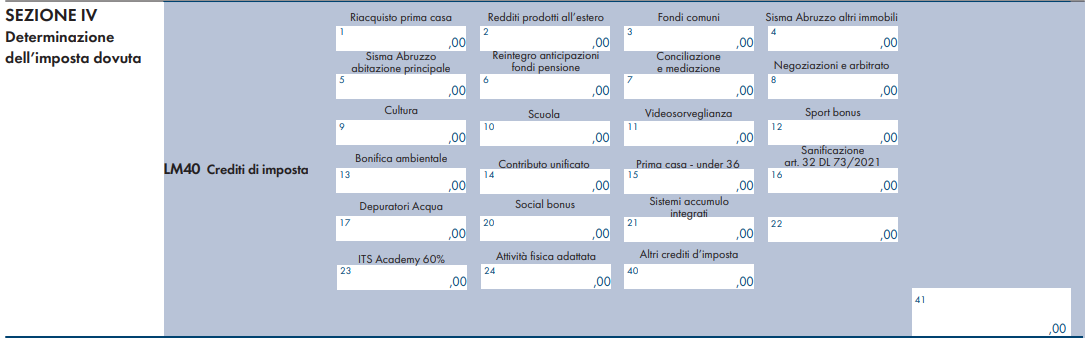
L’imposta sostitutiva, così determinata, potrà essere ridotta di eventuali crediti di imposta, da indicare analiticamente sul rigo LM40, suddiviso in 23 colonne specifiche per altrettanti crediti di imposta e una colonna, la 40, per quelli non precedentemente indicati; dal risultato saranno scomputati gli acconti versati, indicati sul rigo LM45, ed eventuali eccedenze di imposta risultanti dalla precedente dichiarazione, indicate sul rigo LM43, al fine di determinare l’effettiva imposta a debito (o a credito).

Il Concordato preventivo biennale (CPB)

I righi LM32 e LM33 della sezione III sono dedicati ai contribuenti che l’anno scorso hanno aderito alla proposta di CPB: con l’adesioneinfatti il contribuente si è impegnato a dichiarare il reddito concordato sulla successiva dichiarazione dei redditi.

Le istruzioni del modello Redditi PF 2025 precisano che “i contribuenti che aderiscono al CPB possono assoggettare a un’imposta sostitutiva delle imposte sul reddito, addizionali comprese, la parte di reddito d’impresa o di lavoro autonomo derivante dall’adesione al concordato che eccede il reddito effettivo dichiarato nel periodo d’imposta antecedente a quello cui si riferisce la proposta”; a tal fine va compilato il rigo LM32 denominato “Reddito concordato ad imposta sostitutiva CPB (art. 31-bis D.Lgs. 13/2024)”:

  • sulla colonna 1 “Reddito concordato” va indicato il reddito derivante dall’adesione al CPB, quello indicato sul rigo LM63 della dichiarazione dello scorso anno;
  • sulla colonna 2 “Reddito effettivo anno precedente” va indicato il reddito effettivamente prodotto in regime forfettario, dichiarato nell’anno d’imposta precedente a quello cui si riferisce la proposta, già indicato sulla colonna 3 del rigo LM34 del modello dell’anno precedente;
  • sulla colonna 3 “Quota incrementale imponibile” va indicata la quota di reddito incrementale da assoggettare a imposta sostitutiva (è costituito dalla differenza tra l’importo inserito in colonna 1 e quello in colonna 2).

Si ricorda che l’imposta sostitutiva prevista è pari al 10% del reddito eccedente o al 3% in caso di nuove attività. L’aliquota agevolata richiede che sia stata barrata la casella “Nuova attività” in colonna 3 del rigo LM21. L’importo dell’imposta sostitutiva dovuta sarà indicato in colonna 1 del rigo LM39.

La compilazione del rigo LM33, denominato “Reddito concordato ad imposta sostitutiva forfetari (art. 1 L. 190/2014)”, si concretizza con l’indicazione in colonna 1, denominata a sua volta “Reddito CPB al netto della quota in incrementale”, del reddito d’impresa o di lavoro autonomo derivante dall’adesione al CPB, da assoggettare all’ordinaria imposta sostitutiva prevista per i contribuenti in regime forfetario.

Le istruzioni del modello Redditi PF 2025 precisano che “qualora sia stato compilato il rigo LM32, tale importo è pari alla differenza tra l’importo di colonna 1 e quello di colonna 3 del predetto rigo”.

Nel caso in cui invece il contribuente non abbia compilato il rigo LM32, perché non si avvale dell’imposta sostitutiva prevista dal decreto CPB, in colonna 1 “va indicato direttamente l’importo del reddito d’impresa e/o di lavoro autonomo derivante dall’adesione al CPB presente nel quadro LM, rigo LM63 della dichiarazione Redditi PF 2024”.

A margine dei righi LM32 e LM33 sono presenti due caselle denominate “Cessazione” e “Decadenza” che devono essere flaggate nel caso in cui il contribuente si trovi in presenza di una delle cause di cessazione o di decadenza previste per il Concordato Preventivo Biennale.

Le istruzioni del modello Redditi PF 2025 precisano che sulla casella “Cessazione” dovrà essere inserito uno di questi codici:

  • codice 1: se il contribuente ha modificato l’attività svolta nel corso del periodo d’imposta oggetto di concordato, rispetto al periodo di imposta precedente;
  • codice 2: se il contribuente ha cessato l’attività;
  • codice 3: se il contribuente ha superato il limite di ricavi di 150 mila euro (si ricorda che se i ricavi hanno superato il limite di 100 mila euro, ma non quello di 150 mila, si realizza la fuoriuscita dal regime forfetario, ma non la decadenza dal CPB);
  • codice 4: se il contribuente si è ritrovato in una delle circostanze eccezionali previste dal MEF che hanno comportato nell’anno fiscale 2024 una riduzione di oltre il 30% del reddito imponibile.

La casella “Decadenza” riguarda invece il realizzarsi una delle cause di decadenza previste per il CPB; anche in questo caso le istruzioni del modello Redditi PF 2025 precisano che dovrà essere inserito uno dei seguenti codici:

  • codice 1: se, a seguito di accertamento fiscale, sono stati rilevati ricavi non dichiarati (oppure costi inesistenti o indeducibili) per un ammontare pari al 30% dei ricavi dichiarati nel periodo d’imposta oggetto di concordato;
  • codice 2: se, a seguito di modifica o integrazione della dichiarazione dei redditi da parte del contribuente, risulti una qualificazione diversa dei redditi o del valore della produzione rispetto a quelli per i quali è avvenuta l’accettazione della proposta di CPB;
  • codice 3: se nella dichiarazione dei redditi sono indicati dati non corrispondenti a quelli comunicati ai fini della definizione della proposta di CPB;
  • codice 4: se si realizza una delle cause di esclusione previste dall’articolo 11 del decreto CPB o vengono meno i requisiti richiesti dall’articolo 10 comma 2 del medesimo decreto;
  • codice 5: se è stato omesso il versamento delle somme dovute per il CPB.

Infine, sempre in relazione al CPB, va segnalato che è stata eliminata l’intera sezione VI del modello Redditi PF 2024, denominata “Concordato preventivo regime forfetario”, non più presente sul modello di quest’anno; la motivazione si riconduce al fatto che il CPB, per i contribuenti in regime forfettario, è stato appena abrogato.

Forfettari: approfondimento su novità del quadro LM Modello Redditi PF 2025

3 Giugno 2025 in Speciali

Il quadro LM della dichiarazione annuale dei redditi è quel quadro della dichiarazione che interessa i contribuenti, titolari di partita IVA (professionisti o esercenti attività di impresa), che aderiscono al regime dei minimi e al regime forfetario.

Il cosiddetto regime dei minimi o regime di vantaggio è un regime fiscale agevolato in esaurimento a cui è dedicata la sezione I del quadro LM, che non presenta novità rispetto all’anno passato.

Il resto del quadro è invece dedicato ai contribuenti in regime forfetario, per i quali la dichiarazione dei redditi presenta diverse novità.

Tassa piatta incrementale

Il modello Redditi PF 2024 presentava una sezione II dedicata alla “Tassa piatta incrementale”, di cui all’articolo 1 commi da 55 a 57 della Legge 197/2022; questa sezione sul modello Redditi PF 2025 risulta abolita per intero, dato che non interessa più i contribuenti in questo regime fiscale.

Regime forfetario

Dedicata in modo specifico ai contribuenti in regime forfetario è la sezione III del quadro LM, denominata appunto  “Regime forfetario”. La sezione presenta alcune novità:

  • sul rigo LM21 è stata aggiunta la colonna 4 denominata “ATECO 2025”: va indicato il codice Ateco in vigore dal 2025 che identifica l’attività prevalente esercitata dal contribuente;
  • sul rigo LM22 e successivi è stata aggiunta la colonna 7 denominata “Casi particolari”: le istruzioni del modello Redditi PF 2025 precisano che su questa colonna va indicato “il codice 1 in caso di componenti positivi, quali le indennità di maternità, percepiti nell’ambito del presente regime che, pur concorrendo alla base imponibile, non rilevano ai fini del calcolo del limite, pari a 85.000 e 100.000 euro, previsto […] per la permanenza nel regime”, e che “tali componenti vanno indicati in un distinto rigo rispetto ai ricavi ed ai compensi percepiti nello svolgimento dell'attività d'impresa o di lavoro autonomo”.

Va precisato che per l’anno d’imposta 2024, i cui redditi sono da dichiararsi con il modello Redditi PF 2025, valgono ancora i codici Ateco 2007, con i relativi coefficienti di redditività ancora in vigore. L’indicazione del codice Ateco 2025 sulla dichiarazione di quest’anno serve da raccordo con la dichiarazione del prossimo anno fiscale, con finalità solo espositiva: infatti i codici Ateco da indicare sui righi LM22 e successivi sono ancora quelli del 2007.

Va segnalata la modifica del rigo LM39 denominato “Imposta sostitutiva”: su questo rigo va esposta l’imposta sostitutiva dovuta dal contribuente, che però sul modello Redditi PF 2025 può essere di due diverse tipologie, da indicare separatamente:

  • in colonna 1 sarà indicata l’imposta sostitutiva di cui all’articolo 31-bis del decreto CPB, dovuta sulla quota incrementale del reddito concordato (di cui si dirà più approfonditamente nel seguito);
  • in colonna 2 sarà indicata l’imposta sostitutiva ordinariamente prevista per i contribuenti in regime forfetario.


Concordato Preventivo Biennale

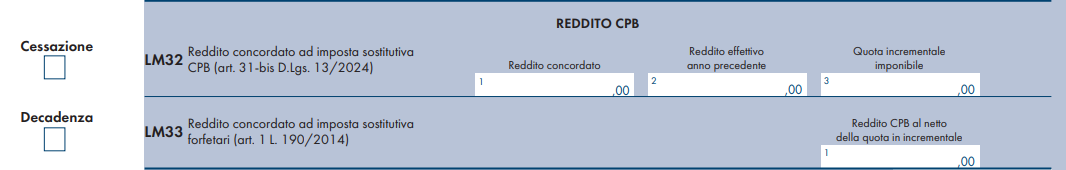
I successivi righi LM32 e LM33 sono dedicati ai contribuenti che l’anno scorso hanno aderito alla proposta di CPB: con l’adesione il contribuente si è impegnato a dichiarare il reddito concordato sulla successiva dichiarazione dei redditi.

Le istruzioni del modello Redditi PF 2025 ricordano che “i contribuenti che aderiscono al CPB possono assoggettare a un’imposta sostitutiva delle imposte sul reddito, addizionali comprese, la parte di reddito d’impresa o di lavoro autonomo derivante dall’adesione al concordato che eccede il reddito effettivo dichiarato nel periodo d’imposta antecedente a quello cui si riferisce la proposta”; a tal fine va compilato il rigo LM32 denominato “Reddito concordato ad imposta sostitutiva CPB (art. 31-bis D.Lgs. 13/2024)”, più precisamente:

  • sulla colonna 1 “Reddito concordato” va indicato il reddito derivante dall’adesione al CPB, presente sul rigo LM63 della dichiarazione dello scorso anno;
  • sulla colonna 2 “Reddito effettivo anno precedente” va indicato il reddito effettivamente prodotto in regime forfetario, dichiarato nell’anno d’imposta precedente a quello cui si riferisce la proposta, indicato sulla colonna 3 del rigo LM34 del modello Reddito PF 2024;
  • sulla colonna 3 “Quota incrementale imponibile” va indicata la quota di reddito incrementale da assoggettare a imposta sostitutiva (la differenza tra l’importo inserito in colonna 1 e quello in colonna 2).

Si ricorda che l’imposta sostitutiva è pari al 10% del reddito eccedente o al 3% in caso di nuove attività. Ai fini dell’applicazione dell’aliquota agevolata è necessario che sia stata barrata la casella “Nuova attività” presente in colonna 3 del rigo LM21.

L’importo dell’imposta sostitutiva sarà indicato in colonna 1 del rigo LM39.

La compilazione del rigo LM33 denominato “Reddito concordato ad imposta sostitutiva forfetari (art. 1 L. 190/2014)”, si riassume nella valorizzazione della colonna 1, denominata a sua volta “Reddito CPB al netto della quota in incrementale”: qui va indicato il reddito d’impresa o di lavoro autonomo derivante dall’adesione al CPB, da assoggettare all’ordinaria imposta sostitutiva prevista per i contribuenti in regime forfetario.

Le istruzioni del modello Redditi PF 2025 precisano che “qualora sia stato compilato il rigo LM32, tale importo è pari alla differenza tra l’importo di colonna 1 e quello di colonna 3 del predetto rigo”.

Nel caso in cui invece il contribuente non abbia compilato il rigo LM32, perché non si avvale dell’imposta sostitutiva prevista dal decreto CPB, in colonna 1 “va indicato direttamente l’importo del reddito d’impresa e/o di lavoro autonomo derivante dall’adesione al CPB presente nel quadro LM, rigo LM63 della dichiarazione Redditi PF 2024”.

La sottosezione denominata “Reddito CPB”, consistente nei righi LM32 e LM33, presenta a margine anche due caselle denominate “Cessazione” e “Decadenza” che devono essere valorizzate nel caso in cui il contribuente si trovi in presenza di una delle cause di cessazione o di decadenza previste dal decreto CPB.

Con maggiore precisione sulla casella “Cessazione” sarà inserito uno di questi codici numerici:

  • codice 1: se il contribuente ha modificato l’attività svolta nel corso del periodo d’imposta oggetto di concordato, rispetto al periodo di imposta precedente;
  • codice 2: se il contribuente ha cessato l’attività;
  • codice 3: se il contribuente ha superato il limite di ricavi di 150 mila euro (si ricorda che se i ricavi hanno superato il limite di 100 mila euro, ma non quello di 150 mila, si realizza la fuoriuscita dal regime forfetario, ma non la decadenza dal CPB);
  • codice 4: se il contribuente si è ritrovato in una delle circostanze eccezionali previste dal MEF che hanno comportato nell’anno fiscale 2024 una riduzione di oltre il 30% del reddito imponibile.

La casella “Decadenza” riguarda più in generale il realizzarsi una delle cause di decadenza previste per il CPB; con maggiore precisione dovrà essere inserito uno dei seguenti codici numerici:

  • codice 1: se, a seguito di accertamento fiscale, sono stati rilevati ricavi non dichiarati (oppure costi inesistenti o indeducibili) per un ammontare pari al 30% dei ricavi dichiarati nel periodo d’imposta oggetto di concordato;
  • codice 2: se, a seguito di modifica o integrazione della dichiarazione dei redditi da parte del contribuente, risulti una qualificazione diversa dei redditi o del valore della produzione rispetto a quelli per i quali è avvenuta l’accettazione della proposta di CPB;
  • codice 3: se nella dichiarazione dei redditi sono indicati dati non corrispondenti a quelli comunicati ai fini della definizione della proposta di CPB;
  • codice 4: se si realizza una delle cause di esclusione previste dall’articolo 11 del decreto CPB o vengono meno i requisiti richiesti dall’articolo 10 comma 2 del medesimo decreto;
  • codice 5: se è stato omesso il versamento delle somme dovute per il CPB.

Ancora in relazione al CPB, va segnalato che è stata eliminata l’intera sezione VI, denominata “Concordato preventivo regime forfetario”, presente sul modello Redditi PF 2024 ma non più sul modello di quest’anno; la motivazione va ricondotta al fatto che il CPB, nato in via sperimentale per i contribuenti in regime forfettario, è stato recentemente abrogato per gli aderenti a questo regime fiscale.

Crediti d’imposta

Il rigo LM40 della sezione V è dedicato ai “Crediti d’imposta” che possono essere utilizzati ai fini della determinazione dell’imposta effettivamente dovuta.

Le novità di quest’anno sono molto poche, riassumibili nell’eliminazione delle colonne 18 e 19, dedicate rispettivamente ai “Crediti artt. 28 e 125 DL 34/2020 – Beneficiario” e “Canoni locaz. impr. turistiche – art. 5 DL 4/2022”, presenti sul modello dichiarativo dell’anno scorso ma non più sul modello Redditi PF2025.

Va segnalato infine un refuso del modello ministeriale: la colonna 22 non presenta l’indicazione del nome del credito di imposta a cui si riferisce, ma le istruzioni del medesimo modello Redditi PF 2025 precisano che la colonna va utilizzata per esporre il credito d’imposta spettante per le “erogazioni liberali in favore delle fondazioni ITS Academy al 30%”, come in effetti era già sul modello dell’anno scorso.

Redditi PF 2025: il cartaceo entro il 30 giugno

26 Maggio 2025 in Speciali

Entro il 31 ottobre è possibile inviare il Modello Redditi PF 2025 in modalità telematica, per il cartaceo l'arco temporale è dal 2 maggio al 30 giugno con presentazione presso gli uffici postali.

A tal proposito le Entrate hanno pubblicato le regole da seguire con il Provvedimento n 131076 del 17 marzo 2025 con cui sono stati pubblicati anche Modello e relative istuzioni. 

Sulla base delle disposizioni del D.P.R. n. 322 del 1998, e successive modifiche, il Modello REDDITI Persone Fisiche 2025 deve essere presentato entro i termini seguenti:

  • dal 30 aprile 2025 al 30 giugno 2025 se la presentazione viene effettuata in forma cartacea per il tramite di un ufficio delle Poste italiane S.p.a.;
  • dal 30 aprile 2025 al 31 ottobre 2025 se la presentazione viene effettuata per via telematica, direttamente dal contribuente ovvero se viene trasmessa da un intermediario abilitato alla trasmissione dei dati.

Attenzione al fatto che le dichiarazioni presentate entro novanta giorni dalla scadenza del termine sono considerate valide, salva l’applicazione delle sanzioni previste dalla legge (articoli 2 e 8 del d.P.R. 22 luglio 1998, n. 322 e successive modificazioni).

Invece quelle presentate con ritardo superiore a novanta giorni si considerano omesse, ma costituiscono titolo per la riscossione del-

l’imposta che ne risulti dovuta.

La dichiarazione REDDITI Persone Fisiche 2025 può essere presentata:

  • a) per via telematica, direttamente dal dichiarante;
  • b) per via telematica, tramite un intermediario abilitato ai sensi dell’art. 3, comma 3, d.P.R. 22 luglio 1998, n. 322 e successive modificazioni;
  • c) consegnando una copia cartacea presso un qualsiasi ufficio postale.

In caso di presentazione telematica, la dichiarazione si considera presentata nel giorno in cui è conclusa la ricezione dei dati da parte

dell’Agenzia delle Entrate. La prova della presentazione della dichiarazione è data dalla comunicazione attestante l’avvenuto ricevimento dei dati, rilasciata sempre per via telematica.

Redditi PF 2025: soggetti obbligati

Sono obbligati alla presentazione della dichiarazione dei redditi i contribuenti che:

  • hanno conseguito redditi nell’anno 2024 e non rientrano nei casi di esonero elencati nelle precedenti tabelle;
  • sono obbligati alla tenuta delle scritture contabili (come, in genere, i titolari di partita IVA), anche nel caso in cui non abbiano conseguito alcun reddito.

In particolare, sono obbligati alla presentazione della dichiarazione dei redditi:

  • i lavoratori dipendenti che hanno cambiato datore di lavoro e sono in possesso di più certificazioni di lavoro dipendente o assimilati (Certificazione Unica 2025), nel caso in cui l’imposta corrispondente al reddito complessivo superi di oltre euro 10,33 il totale delle ritenute subite;
  • i lavoratori dipendenti che direttamente dall’INPS o da altri Enti hanno percepito indennità e somme a titolo di integrazione salariale o ad altro titolo, se erroneamente non sono state effettuate le ritenute o se non ricorrono le condizioni di esonero indicate nelle precedenti tabelle;
  • i lavoratori dipendenti a cui il sostituto d’imposta ha riconosciuto deduzioni dal reddito e/o detrazioni d’imposta non spettanti in tutto o in parte (anche se in possesso di una sola Certificazione Unica 2025);
  • i lavoratori dipendenti che hanno percepito retribuzioni e/o redditi da privati non obbligati per legge ad effettuare ritenute d’acconto (per esempio collaboratori familiari, autisti e altri addetti alla casa);
  • i contribuenti che hanno conseguito redditi sui quali l’imposta si applica separatamente (ad esclusione di quelli che non devono essere indicati nella dichiarazione – come le indennità di fine rapporto ed equipollenti, gli emolumenti arretrati, le indennità per la cessazione dei rapporti di collaborazione coordinata e continuativa, anche se percepiti in qualità di eredi – quando sono erogati da soggetti che hanno l’obbligo di effettuare le ritenute alla fonte);
  • i lavoratori dipendenti e/o percettori di redditi a questi assimilati ai quali non sono state trattenute o non sono state trattenute nella misura dovuta le addizionali comunale e regionale all’IRPEF. In tal caso l’obbligo sussiste solo se l’importo dovuto per ciascuna addizionale supera euro 10,33;
  • i contribuenti che hanno conseguito plusvalenze e redditi di capitale da assoggettare ad imposta sostitutiva da indicare nei quadri RT e RM.
  • i docenti titolari di cattedre nelle scuole di ogni ordine e grado, che hanno percepito compensi derivanti dall’attività di lezioni private e ripetizioni e che intendono fruire della tassazione sostitutiva, presentano anche il quadro RM del modello REDDITI Persone Fisiche 2025;

Anche nel caso in cui non siano obbligati, i contribuenti possono comunque presentare la dichiarazione dei redditi per

far valere eventuali oneri sostenuti, deduzioni e/o detrazioni non attribuite o attribuite in misura inferiore a quella spet-

tante oppure per chiedere il rimborso di eccedenze di imposta derivanti dalla dichiarazione presentata nel 2024 o da

acconti versati nello stesso anno.

Redditi PF 2025: come è composto

Il Modello Redditi PF 2025 è composto da:

FASCICOLO 1 (obbligatorio per tutti i contribuenti) suddiviso in:

  • FRONTESPIZIO costituito da tre facciate: la prima con i dati che identificano il dichiarante e l’informativa sulla privacy, la seconda e la terza che contengono informazioni relative al contribuente e alla dichiarazione;
  • prospetto dei familiari a carico, quadri RA (redditi dei terreni), RB (redditi dei fabbricati), RC (redditi di lavoro dipendente e assimilati), RP (oneri e spese), LC (cedolare secca sulle locazioni), RN (calcolo dell’IRPEF), RV (addizionali all’IRPEF), CR (crediti d’imposta), DI (dichiarazione integrativa), RX (risultato della dichiarazione), la scheda per la scelta della destinazione dell'otto, del cinque e del due del mille dell'IRPEF.

FASCICOLO 2 che contiene:

  • I quadri necessari per dichiarare i contributi previdenziali e assistenziali e gli altri redditi da parte dei contribuenti non obbligati alla tenuta delle scritture contabili, nonché il quadro RW (investimenti all’estero) ed il quadro AC (amministratori di condominio);
  • le istruzioni per la compilazione della dichiarazione riservata ai soggetti non residenti;

FASCICOLO 3 che contiene:

  • i quadri necessari per dichiarare gli altri redditi da parte dei contribuenti obbligati alla tenuta delle scritture contabili.

Microcredito autoimprenditorialità: bando FUSESE Calabria 2025

2 Maggio 2025 in Speciali

L’intervento prevede incentivi per sostenere e promuovere la nascita di attività imprenditoriali da parte di categorie di disoccupati, disoccupati di lunga durata e di soggetti con maggiori difficoltà di inserimento lavorativo.

Il sostegno è concesso sia sotto forma di prestito agevolato (microcredito) che sotto forma di sovvenzione (contributo a fondo perduto) in conformità con le disposizioni di cui all’art. 58(5) RDC. Al fine di assicurare efficacia alla misura di sostegno, il Gestore del Fondo assicura le necessarie attività di tutoraggio e mentoring specialistico in fase esecuzione del progetto di investimento e di servizio del debito per 24 mesi.

Bando incentivi autoimprenditorialità Fusese Calabria 2025: destinatari

I fondi sono destinati a lavoratori svantaggiati e molto svantaggiati di cui all’art. 2 (4 e 99) del Reg. 651/14 (di seguito anche GBER) con lo status di disoccupati che intendono avviare una nuova attività imprenditoriale. I destinatari si impegnano alla costituzione di un’impresa rientrante nella definizione di Piccola Impresa di cui all’Allegato 1 del Reg. 651/2014.

Beneficiari

  • Nel caso di società:

– Imprese costituite sotto forma di società di persona e che non abbiano emesso la prima fattura di vendita/scontrino/ricevuta. Le società di persone dovranno esser composte per almeno la metà numerica dei soci e delle quote di partecipazione da soggetti aventi i requisiti indicati nella sezione destinatari.

– Imprese non costituite, composte per almeno la metà numerica dei soci e delle quote di partecipazione da soggetti aventi i requisiti indicati nella sezione destinatari.

  • Nel caso di Lavoro autonomo/ditte individuali:

– titolari di partita iva che non abbiano emesso la prima fattura di vendita/scontrino/ricevuta, fermo restando i requisiti indicati nella sezione destinatari.

Le attività imprenditoriali dovranno:

– avere sede operativa in Calabria;

– essere operanti in tutti i settori economici, con le esclusioni fissate dalle norme applicabili in materia di aiuti di stato e/o dal Regolamento operativo del Fondo.

Bando microcredito FUSESE Calabria: contributo concedibile

L’intervento finanziario complessivo (Finanziamento a tasso agevolato + Sovvenzione) è concedibile nella misura massima del 100% dell’importo ammissibile dell’investimento, ripartito secondo le seguenti percentuali:

  • – 50% dell’intervento finanziario complessivo a titolo di Finanziamento a tasso agevolato;
  • – 50% dell’Intervento finanziario complessivo a titolo di Sovvenzione a fondo perduto.

L’intervento finanziario complessivo, è concedibile nelle seguenti misure:

Lavoro autonomo/Ditte individuali massimo euro 78.000 così ripartito:

  • – Prestito Importo massimo ¬ 40.000;
  • – Sovvenzione a fondo perduto importo massimo ¬ 38.000;

Società di persone massimo 148.000 euro cosi ripartito:

  • – Prestito Importo massimo ¬ 75.000
  • – Sovvenzione a fondo perduto importo massimo ¬ 73.000

In entrambi i casi è previsto un supporto specialistico per attività di tutorship e mentorship per un importo massimo pari a ¬ 2.000 per singola azienda finanziata.

Dotazione Finanziaria complessiva:  € 43.135.700.00.

Bando microcredito FUSESE Calabria: le spese ammissibili

Gli Investimenti ammissibili sono:

  • – opere murarie ed assimilate;
  • – macchinari, impianti ed attrezzature nuovi di fabbrica;
  • – attivi immateriali: brevetti, licenze, know-how o altre forme di proprietà intellettuale;
  • – spese per capitale circolante:

1.    spese di costituzione così come definite dal Codice Civile,

2.    costi di locazione;

3.    utenze;

4.    costi generali;

5.    costi di consulenza;

6.    materie prime;

7.    scorte.

Bando microcredito FUSESE Calabria: Domanda e valutazione

Le domande potranno essere presentate a sportello fino ad esaurimento delle risorse. La data di apertura dello sportello è il 16 aprile alle ore 10.00.

la piattaforma è raggiungibile al seguente indirizzo:   https://bandifincalabra.it/ secondo le indicazioni fornite nella Guida Utente.

L’esame delle domande è effettuato con modalità valutative a sportello in base all’ordine cronologico di ricevimento delle domande di contributo come stabilito dall’art. 4.5 “Modalità di valutazione della domanda” dell’Avviso pubblico.

Informazioni

Per informazioni e chiarimenti sull’ Avviso e sulle relative procedure è possibile contattare: Indirizzo mail: [email protected]

QUI TUTTE LE INFORMAZIONI E L'AVVISO COMPLETO

Sconto IMU 2025 immobili in comodato a parenti di primo grado

29 Aprile 2025 in Speciali

La base imponibile IMU è ridotta al 50% per alcune categorie di immobili e tra questi:

  • gli immobili, esclusi quelli “di lusso” (A/1, A/8 e A/9, concessi in comodato ai parenti in linea retta entro il primo grado che la utilizzano come abitazione principale a condizione che:
    • il contratto sia registrato;
    • il comodante:
      • possieda un solo immobile in Italia;
      • risieda anagraficamente e dimori abitualmente nello stesso Comune in cui è situato l’immobile concesso in comodato.

Il beneficio si applica anche nel caso in cui il comodante, oltre all'immobile concesso in comodato, possieda nello stesso Comune un altro immobile adibito a propria abitazione principale, ad eccezione delle unità abitative classificate nelle categorie catastali A/1, A/8 e A/9 quindi di lusso.

La riduzione del 50% si applica anche al coniuge del comodatario nel caso di decesso di quest’ultimo e presenza di figli minori.

Ai fini della agevolazione, per le unità immobiliari, fatta eccezione per quelle classificate nelle categorie catastali A/1, A/8 e A/9, concesse in comodato dal soggetto passivo ai parenti in linea retta entro il primo grado che le utilizzano come abitazione principale vi è obbligo dichiarativo.

Viene specificato anche che, per quanto riguarda l’obbligo dichiarativo IMU, il principio generale prevede che tale obbligo sorge solo nei casi in cui sono intervenute variazioni rispetto a quanto risulta dalle dichiarazioni già presentate, nonché nei casi in cui si sono verificate variazioni che non sono, comunque, conoscibili dal comune.

Contratto di comodato: che cos’è

Il comodato è il contratto con cui una parte consegna all’altra un bene mobile o immobile, affinché se ne serva per un tempo o per un uso determinato, con l’obbligo di restituirlo.

Esso è un contratto essenzialmente gratuito, che può essere redatto in forma verbale o scritta.

Il comodato di un bene immobile va registrato entro 20 giorni dalla data dell’atto, se in forma scritta. 

Se invece il contratto è verbale, occorre registrarlo solo se viene enunciato in un altro atto sottoposto a registrazione.

Contratto di comodato: come si registra

La registrazione del contratto di comodato può essere effettuata telematicamente avvalendosi dei servizi telematici dell’Agenzia delle Entrate. 

In alternativa, la registrazione del contratto di comodato può essere effettuata presentando, presso qualsiasi ufficio territoriale dell’Agenzia delle Entrate, il modello di richiesta di registrazione atti privati modello RAP.

Leggi anche: Modello RAP 2025: registrazione atti privati tutte le regole.

Polizza catastrofale imprese: tutte le regole

3 Aprile 2025 in Speciali

Pubblicato in GU n 75 del 31 marzo il Decreto-legge n 39/2025  con la proroga per l'obbligo di polazza catastrofale per le imprese.

In particolare è stato previsto che:

  • per le PMI l'obbligo slitta al 1° gennaio 2026,
  • per le medie imprese al 1° ottobre 2025,
  • rimane al 31 marzo l'obbligo di stipula per le grandi imprese ma senza sanzioni per 90 giorni.

Leggi anche:  Polizza rischi catastrofali imprese: approvata proroga differenziata

Per le regole attuative della polizza catastrofali delle imprese ricordiamo che è stato pubblicato in GU n 48 del 27 febbraio il Decreto MEF entrato in vigore dal 14 marzo.

Il diecreto sinteticamente disciplina:

  • a) le modalità  di  individuazione  degli  eventi  calamitosi  e catastrofali di  cui  all'articolo  1,  comma  101  della  legge  30 dicembre 2023, n. 213;
  • b) le modalità di determinazione  e  adeguamento  periodico  dei premi, anche tenuto conto del principio di mutualità;
  • c) i limiti alla capacità di assunzione  del  rischio da  parte delle imprese assicuratrici, ai sensi  dell'articolo  1,  comma  103, della legge 30 dicembre 2023, n. 213;
  • d) l'aggiornamento dei valori di cui all'articolo 1,  comma  104, della legge 30 dicembre 2023, n. 213;
  • e) le modalità  di  coordinamento  in  relazione  agli  atti  di regolazione e vigilanza prudenziale di competenza dell'IVASS. 

Attenzione al fatto che chi non dovesse adeguarsi all'obbligo assicurativo introdotto, non sarà soggetto a sanzioni dirette. 

Relativamente ai dubbi frequenti su questo adempimento il MIMIT in data 2 aprile ha pubblicato una serie di risposte.

Per una sintesi leggi qui i chiarimenti del Ministero: Polizza catastrofale imprese: quali sono i dubbi frequenti?

Polizza catastrofale imprese: gli eventi climatici rilevanti

Nel decreto viene previsto che ai fini dell'articolo 1, comma  101,  della  legge  30  dicembre 2023, n. 213, si intende per

  • a) alluvione, inondazione ed  esondazione:  fuoriuscita  d'acqua, anche con trasporto ovvero mobilitazione di sedimenti anche  ad  alta densità, dalle usuali sponde di corsi d'acqua, di bacini naturali  o artificiali, dagli argini di corsi naturali e artificiali, da laghi e bacini,  anche  a  carattere  temporaneo,  da   reti   di   drenaggio artificiale, derivanti  da   eventi   atmosferici   naturali.   Sono considerate come singolo evento  le  prosecuzioni  di  tali  fenomeni entro le settantadue ore dalla prima manifestazione;
  • b) sisma: sommovimento brusco e repentino della crosta  terrestre dovuto a cause endogene, purché' i  beni assicurati  si  trovino  in un'area  individuata   tra   quelle   interessate   dal   sisma   nei provvedimenti assunti dalle autorità competenti,  localizzati  dalla Rete  sismica  nazionale  dell'Istituto  nazionale  di  geofisica   e vulcanologia (INGV) in relazione all'epicentro del sisma.  Le  scosse registrate nelle settantadue ore successive al primo  evento  che  ha dato luogo al sinistro indennizzabile sono attribuite  a  uno  stesso episodio e i relativi danni sono considerati singolo sinistro;
  • c) frana: movimento, scivolamento o distacco  rapido  di  roccia, detrito o terra lungo un versante o un intero rilievo sotto  l'azione della gravità, scoscendimento di terre e rocce anche non derivate da infiltrazioni  d'acqua. Sono  considerate  come  singolo  evento  le prosecuzioni di tali fenomeni entro le settantadue  ore  dalla  prima manifestazione. 

Polizza catastrofale imprese: il calcolo dei premi assicurativi

Relativamente ai premi assicurativi si prevede che conformemente alle previsioni di cui all'articolo 1, comma  104, della legge 30 dicembre 2023, n. 213, il  premio  è  determinato  in misura proporzionale al rischio, anche tenendo conto della ubicazione del rischio sul territorio e della vulnerabilità dei beni assicurati, sulla base delle serie storiche attualmente disponibili, delle mappe di pericolosità o rischiosità del territorio disponibili e della letteratura scientifica in materia, e adottando, ove applicabili, modelli predittivi che tengono in debita considerazione l'evoluzione nel tempo delle probabilità di accadimento degli eventi e della vulnerabilità dei beni assicurati.
Si tiene conto, altresì,  in  misura  proporzionale  alla conseguente  riduzione  del   rischio,  delle  misure    adottate dall'impresa, anche per il tramite  delle  organizzazioni  collettive cui aderisce, per prevenire i rischi  e  proteggere  i  beni  di  cui all'articolo 2424, primo comma, sezione Attivo, voce B-II, numeri 1), 2)  e  3),  del  codice  civile,  da calamità  naturali  ed  eventi catastrofali.
I premi sono aggiornati periodicamente, anche in  considerazione del principio di mutualità, al fine di riflettere l'evoluzione  dei valori economici e di conoscenza e modellazione del  rischio,  tenuto conto dei rischi di anti selezione e degli obiettivi  di  solvibilità dell'impresa di assicurazione.

Polizza rischi catastrofali imprese: il danno indennizzabile

Il decreto prevede che ai sensi dell'articolo 1, comma 104,  della  legge  30  dicembre 2023, n. 213, per la fascia fino a 30  milioni  di  euro  di  somma assicurata, avuto riguardo al  totale  complessivo  delle  ubicazioni assicurate,  le polizze  assicurative  possono  prevedere,   qualora convenuto  dalle  parti,  uno   scoperto, che rimane a   carico dell'assicurato,  non  superiore  al  15   per   cento del danno indennizzabile.
Fermo l'obbligo di copertura assicurativa, per  la  fascia superiore a 30 milioni di euro di somma assicurata, avuto riguardo al totale complessivo delle ubicazioni assicurate, ovvero per le  grandi imprese di cui all'articolo 1, comma  1, lettera  o), del presente decreto, la determinazione della percentuale di danno  indennizzabile che  rimane  a  carico dell'assicurato è  rimessa  alla libera negoziazione delle parti.

Polizza rischi catastrofali imprese: massimali di indennizzo

Ai sensi dell'articolo 1, comma 105,  della  legge  30  dicembre 2023,   n.   213,   le   polizze   assicurative   possono   prevedere l'applicazione di massimali o limiti di indennizzo che, ove convenuto dalle parti, rispettano i seguenti principi:

  • a) per la fascia fino a 1 milione di  euro  di  somma  assicurata trova  applicazione  un  limite  di  indennizzo   pari   alla   somma assicurata;
  • b) per la fascia da 1 milione a  30  milioni  di  euro  di  somma assicurata trova applicazione un limite di indennizzo  non  inferiore al 70 per cento della somma assicurata.

Fermo  l'obbligo  di  copertura  assicurativa,  per  la  fascia superiore a 30 milioni di euro di  somma  assicurata  ovvero per  le grandi imprese di  cui  all'articolo  1,  comma  1,  lettera  o),  la determinazione di massimali o limiti di indennizzo è rimessa  alla libera negoziazione delle parti.

Fermo quanto disposto  dai  commi  1  e  2,  per  i  terreni  la copertura e' prestata nella forma a primo rischio  assoluto, fino  a concorrenza del massimale o limite di indennizzo, pattuiti in  misura proporzionale alla superficie del terreno assicurato.

Per le polizze di cui al comma 1, lettera  a),  i  contratti  di assicurazione stipulati in forma collettiva anche per il  tramite di convenzioni prevedono l'individuazione di classi di rischio a cui far corrispondere l'applicazione di massimali differenziati in  relazione alle specifiche esigenze di copertura. 

Polizza catastrofali imprese: c’è sanzione per chi non la stipula?

Il Decreto sulle polizze catastrofali, di cui si tratta, non prevede obblighi per le imprese, ma solo per le compagnie assicurative.

In particolare, le imprese che entro il 31 marzo non si adegueranno, stipulando una polizza non sono soggette a sanzioni dirette, ma indirette.

In base all'art 1 comma 102 della Legge n 213/2023 la legge di bilancio 2024 che ha introdotto la novità per le imprese, prevede anche che si dovrà tenere conto dell’inadempimento dell’obbligo nell’assegnazione di sovvenzioni, agevolazioni o altri sostegni finanziari pubblici anche non riguardanti gli eventi calamitosi. 

Il concetto non è bene chiaro ed è auspicabile un chiarimento in merito, ma si interpreta che verosimilmente i contributi pubblici non saranno spettanti.

Relativamente invece alle compagnie abilitate ad operare nel ramo 8 danni, con in corso un’attività per i danni alle immobilizzazioni materiali, avranno 30 giorni dalla data di pubblicazione del DM in oggetto, per adeguarsi alle previsioni di legge per i nuovi prodotti assicurativi.


Fondo innovazione agricoltura 2024: tutte le regole

3 Aprile 2025 in Speciali

Il Fondo innovazione agricoltura, come da avviso ISMEA è stato rifinanziato con lo scorrimento delle risorse 2025.

Ovvero il bando 2024 ha a disposizione anche i 75 milioni stanziati per il 2025 con un totale di 175 milioni da destinare alle imprese.

Tutte le regole per aderire e ricevere le agevolazioni per le imprese agricole sono state pubblicate nell'Avviso ISMEA del 6 novembre 2024.

Vediamo il riepilogo della misura.

Fondo Innovazione Agricoltura 2024: che cos’è

L’articolo 1, comma 428, della Legge 29 dicembre 2022, n. 197, ha istituito, nello stato di previsione del Ministero dell'agricoltura, della sovranità alimentare e delle foreste, il Fondo per l'innovazione in agricoltura, con una dotazione di 75 milioni di euro per ciascuno degli anni 2023, 2024 e 2025, al fine di favorire lo sviluppo di progetti di innovazione finalizzati all'incremento della produttività nei settori dell'agricoltura, della pesca e dell'acquacoltura attraverso la diffusione delle migliori tecnologie disponibili per la gestione digitale dell'impresa, per l'utilizzo di macchine, di soluzioni robotiche, di sensoristica e di piattaforme e infrastrutture 4.0, per il risparmio dell'acqua e la riduzione dell'impiego di sostanze chimiche, nonché per l'utilizzo di sottoprodotti.

Ai sensi dell’articolo 12, comma 8 del decreto-legge 1° giugno 2023, n. 61, convertito, con modificazioni, con Legge 31 luglio 2023, n. 100, per gli interventi in favore delle imprese con sede operativa nei territori colpiti dagli eccezionali eventi alluvionali per i quali è stato dichiarato lo stato di emergenza con delibere del Consiglio dei ministri del 4 maggio 2023, del 23 maggio e del 25 maggio 2023, sono riservate, nell’ambito della dotazione complessiva di cui al capoverso che precede, risorse pari a 10 milioni di euro per l’anno 2023, 30 milioni di euro per l’anno 2024 e 35 milioni di euro per l’anno 2025.

Ai sensi dell’art.23, comma 3, lettera b) della legge 196/2009, nel bilancio finanziario dello Stato 2024-2026 è stato disposto il rifinanziamento del capitolo 7728 – Fondo Innovazione in agricoltura – con una disponibilità di ulteriori 25 milioni per l’anno 2024.

ISMEA soggetto gestore della misura ha pubblicato l'avviso (ai sensi del predetto articolo 7 del Decreto 9 agosto 2023) con le Istruzioni Operative per il funzionamento del Fondo Innovazione a valere sulla dotazione finanziaria per l’anno 2024, pari a complessivi 100 milioni di euro di cui 30 milioni destinati alle PMI con sede operativa nei territori di cui al comma 8, art. 12, del decreto-legge 61/2023.

Fondo Innovazione Agricoltura 2024: i beneficiari

Possono beneficiare delle agevolazioni le PMI singole o associate, ivi comprese le loro cooperative e associazioni, che:

  • 1. risultano iscritte come attive al registro delle imprese con la qualifica di “impresa agricola” ai sensi dell’articolo 1 del decreto legislativo 18 maggio 2001, n. 228, ovvero di “impresa ittica” ai sensi dell’articolo 4 del decreto legislativo 9 gennaio 2012, n. 4, ovvero con qualifica di “impresa agromeccanica”, ai sensi dell’articolo 5 del decreto legislativo 29 marzo 2004, n. 99; 
  • 2. risultano attive da almeno due anni alla data di presentazione della domanda. In caso di svolgimento di più attività, il requisito deve sussistere per ogni specifica attività alla quale è destinato l’investimento per il quale si richiede il contributo ai sensi del Decreto; 
  • 3. hanno sede operativa nel territorio nazionale; 
  • 4. rientrano nella categoria di micro, piccole e medie imprese, in conformità a quanto previsto dall’Allegato I del regolamento (UE) n. 651/2014 della Commissione, del 17 giugno 2014, del regolamento (UE) 2022/2472 della Commissione del 14 dicembre 2022 ovvero del regolamento (UE) 2022/2473 della Commissione del 14 dicembre 2022.

Fondo Innovazione Agricoltura 2024: importo dell’aiuto

L’importo complessivo dei costi ammissibili per singola domanda di agevolazioni deve essere compreso tra 70.000 euro (10.000 euro per le PMI della pesca) e 500.000 euro.

Sono ammissibili alle agevolazioni i costi, al netto dell’IVA, per l’acquisto dei beni dettagliatamente indicati all’articolo 5 del Decreto, con le seguenti precisazioni: 

  1. è esclusa l’acquisizione tramite locazione finanziaria (leasing), 
  2. i beni agevolabili devono essere nuovi di fabbrica, 
  3. gli aiuti non possono essere concessi per investimenti realizzati per conformarsi alle norme dell’Unione europea in vigore. 

Fondo Innovazione Agricoltura 2024: gli investimenti ammessi

Per gli investimenti in innovazione tecnologica, ai sensi del Decreto, sono concessi: 

  1. per le PMI Agricole o della Pesca e per le PMI Agromeccaniche, un contributo a fondo perduto, quantificato nella percentuale massima graduata in base all’importo ammissibile, secondo quanto previsto dall’articolo 4, comma 1, lettere a) e b) del Decreto, così come modificato dal Decreto del Capo Dipartimento della Sovranità Alimentare e dell’Ippica 11 ottobre 2024 
  2. e per le sole PMI Agricole e della Pesca, in aggiunta al suddetto contributo a fondo perduto, una garanzia ai sensi dell’articolo 17, comma 2, del decreto legislativo 29 marzo 2004, n. 102, con abbattimento del costo della commissione mediante contributo quantificato nei limiti indicati dall’articolo 4 del Decreto così come modificato dal Decreto del Capo Dipartimento della Sovranità Alimentare e dell’Ippica 11 ottobre 2024.

Si specifica che, per le PMI agricole, la garanzia ISMEA è rilasciata fino all’80% del finanziamento bancario mentre, per le PMI della pesca, la garanzia ISMEA è rilasciata con copertura fino al 70% del finanziamento bancario, elevabile all’80% nel caso di giovani imprenditori ittici come definiti dall’art. 5 del decreto legislativo 9 gennaio 2012, n. 4.

Fondo Innovazione Agricoltura 2024: l’accreditamento e le domande

Gli interventi sono attuati con una procedura valutativa a sportello. 

Le domande di accesso sono esaminate secondo l'ordine cronologico di presentazione. 

L’Utente, per presentare la domanda deve:

  1. Accreditarsi al portale dedicato ISMEA, 
  2. Compilare e preconvalidare la domanda durante il periodo di preconvalida, 
  3. Convalidare la domanda durante il periodo di presentazione. In nessun caso, una domanda che non è stata precedentemente preconvalidata può essere poi presentata ad ISMEA nel corso del periodo di presentazione. La preconvalida e la presentazione delle domande per l’accesso alle agevolazioni devono essere effettuate presso il portale dedicato ISMEA all’indirizzo http://strumenti.ismea.it.

L’accreditamento, la compilazione e la preconvalida delle domande di accesso alle agevolazioni possono essere effettuati a partire dalle ore 12.00 del giorno 15 novembre 2024, data di apertura dello sportello telematico fino alle ore 12.00 del giorno 13 dicembre 2024. 

Ad eccezione del primo giorno di apertura (dalle ore 12.00 alle ore 18.00) e dell’ultimo giorno di chiusura (dalle ore 9.00 alle ore 12.00), lo sportello telematico rimane aperto nei giorni feriali (dal lunedì al venerdì) dalle ore 9.00 alle ore 18.00. 

Una volta che la domanda è stata compilata in tutte le sue parti e corredata degli allegati indicati, deve essere preconvalidata. 

Conseguentemente, il sistema restituisce all’Utente un codice univoco di preconvalida che dovrà essere utilizzato per effettuare la presentazione della domanda durante il periodo di presentazione.
La preconvalida non è impegnativa ma è la condizione necessaria per poter presentare la domanda ed accedere quindi alle agevolazioni del Fondo Innovazione 2024. 

Non è possibile preconvalidare due domande riferite alla medesima PMI.

In nessun caso, la data e l’ora della preconvalida della domanda costituiscono elemento di priorità nella istruttoria delle domande da parte di ISMEA che terrà esclusivamente conto dell’ordine cronologico di presentazione delle domande. 

Il momento della preconvalida è quindi irrilevante ai fini della determinazione dell’ordine cronologico di presentazione della domanda. 

Una domanda preconvalidata non può essere in alcun modo modificata od integrata dall’Utente, ma potrà essere rimossa dal sistema per tutto il periodo di preconvalida.

Attenzione al fatto che la presentazione della domanda di accesso alle agevolazioni può essere effettuata a partire dalle ore 12.00 del giorno 18 dicembre 2024, data di apertura dello sportello telematico. 

Per presentare la domanda di accesso alle agevolazioni, l’Utente dovrà disporre del codice univoco di preconvalida, che sarà richiesto dal sistema al momento della presentazione della domanda stessa.

Ad oggi 23 dicembre ISMEA ha comunicato che le domande sono state circa 6500 e gli impreditori riceveranno a breve una pec di convalida delle domande.

Allegati:

Incentivo “Donne e Impresa” per PMI nel Lazio

31 Marzo 2025 in Speciali

La Regione Lazio ha lanciato il bando “Donne e Impresa” con un fondo di 3 milioni di euro, mirato a sostenere lo sviluppo delle PMI femminili.

L’iniziativa si inserisce nell’obiettivo strategico di rafforzare la competitività e la crescita sostenibile delle imprese. 

Il bando prevede  contributi a fondo perduto per la creazione di nuove imprese femminili e per l’ampliamento o la modernizzazione di quelle esistenti, anche attraverso l’adozione di soluzioni digitali. 

Le domande possono essere presentate dal 15 aprile al 3 giugno 2025 sulla piattaforma GeCoWEB Plus. 

Vediamo meglio i requisiti per partecipare e la misura dei finanziamenti

Bando Donne e impresa Lazio: requisiti e finanziamento

L’incentivo è destinato alle imprese che rispettano i criteri di PMI femminili, ovvero attività individuali, cooperative o società con una significativa partecipazione femminile.

 L’agevolazione prevede un contributo massimo di 100.000 euro per impresa, coprendo tra il 30% e il 60% dei costi ammissibili. 

Le spese finanziabili includono investimenti materiali e immateriali, adeguamenti dei locali e servizi strategici. Inoltre, sono riconosciuti costi del personale e spese generali pari al 20% delle spese rendicontabili.

La selezione dei progetti avverrà secondo criteri oggettivi come la percentuale di contributo richiesta, l’anzianità dell’impresa, il numero di addetti e il possesso di certificazioni ambientali. 

L’erogazione del contributo avviene in un’unica soluzione a seguito della rendicontazione delle spese. 

Bando “Donne e Impresa” -Tabella di riepilogo

 Tabella di riepilogo 

Requisiti Dettagli
Tipologia di imprese PMI femminili: lavoratrici autonome, imprese individuali con titolare donna, società cooperative e di persone con almeno il 60% di donne, società di capitale con almeno 2/3 di quote e organi di amministrazione femminili.
Localizzazione Sede operativa nel Lazio al momento della richiesta di erogazione a saldo.
Importo massimo finanziabile 100.000 euro per impresa.
Percentuale copertura costi Dal 30% al 60% dei costi ammissibili.
Spesa minima rendicontabile 30.000 euro.
Spese ammissibili Investimenti materiali e immateriali, soluzioni digitali, adeguamento locali (max 20%), servizi strategici (max 20%), costi del personale e spese generali (20% forfettario).
Durata progetto 12 mesi dalla data di approvazione.

Disoccupazione agricola: domande entro il 31 marzo – le regole

10 Marzo 2025 in Speciali

Il 31 marzo 2025 rappresenta il termine ultimo per i lavoratori agricoli che intendono presentare la domanda di disoccupazione agricola all’INPS da parte dei lavoratori agricoli che hanno attraversato un periodo di disoccupazione nel 2024. 

Vediamo  qui di seguito,  in sintesi , come funziona la disoccupazione agricola,  quali sono i requisiti richiesti, importi e durata dell'indennità. 

Indennità disoccupazione agricola: a chi spetta, esclusi, requisiti

Va specificato innanzitutto che la disoccupazione agricola a differenza delle altre indennita di disoccupazione copre i periodi  di mancata occupazione dei lavoratori nell'anno  precedente a  quello della domanda Questa misura quindi  è retroattiva e copre un periodo già trascorso.

Hanno diritto alla disoccupazione agricola:

  • Gli operai agricoli a tempo determinato (OTD);
  • Gli operai agricoli a tempo indeterminato (OTI) assunti o licenziati durante l’anno di riferimento dell’indennità;
  • Piccoli coloni e compartecipanti familiari;
  • Piccoli coltivatori diretti che, tramite versamenti volontari, raggiungono almeno 51 giornate di iscrizione negli elenchi nominativi.

Non possono accedere quindi all’indennità:

  • Coloro che presentano la domanda oltre la scadenza;
  • Lavoratori iscritti alla Gestione separata o alle Gestioni autonome per l’intero anno (o per parte di esso, se le giornate lavorate in tale regime superano quelle come lavoratore dipendente);
  • Chi è già titolare di pensione diretta al 1° gennaio dell’anno di riferimento;
  • Chi si dimette volontariamente, salvo le eccezioni previste per le madri in puerperio o per chi lascia il lavoro per giusta causa.

Dal 2022, sono esclusi  anche gli OTI delle cooperative che trasformano, manipolano e commercializzano prodotti agricoli e zootecnici propri o conferiti dai soci. Questi lavoratori rientrano ora nella NASpI, come stabilito dalla legge di bilancio 2022.

Per ottenere l’indennità di disoccupazione è necessario che i lavoratori agricoli,  rispondano ai seguenti  requisiti:

  • iscrizione  negli elenchi nominativi dei lavoratori agricoli dipendenti, per l'anno cui si riferisce la domanda o
  • abbiano almeno due anni di anzianità nell'assicurazione contro la disoccupazione involontaria 
  • abbiano almeno 102 contributi giornalieri nel biennio costituito dall'anno cui si riferisce l'indennità e dall'anno precedente .(Per il calcolo possono essere utilizzati anche quelli figurativi relativi a periodi di maternità obbligatoria e di congedo parentale, compresi nel biennio.

Hanno diritto anche le  lavoratrici madri che si dimettono durante il periodo in cui esiste il divieto di licenziamento (o di padri lavoratori che si dimettono durante la durata del congedo di paternità e fino al compimento del 1° anno di età del bambino)

Per quanto concerne i lavoratori che si dimettono per giusta causa, l'INPS si è adeguato  alla   sentenza della Corte Costituzionale 24 giugno 2002, n. 269 e prevede l'indennità  di disoccupazione anche nei  casi di:

  • mancato pagamento della retribuzione;
  • molestie sessuali sui luoghi di lavoro;
  • modificazioni peggiorative delle mansioni lavorative;
  • mobbing, crollo dell'equilibrio psico-fisico del lavoratore a causa di comportamenti vessatori da parte dei superiori gerarchici o dei colleghi;
  • notevoli variazioni delle condizioni di lavoro, a seguito di cessione ad altre persone (fisiche o giuridiche) dell'azienda;
  • spostamento del lavoratore da una sede a un'altra, senza che sussistano comprovate ragioni tecniche, organizzative e produttive;
  • comportamento ingiurioso posto in essere dal superiore gerarchico nei confronti del dipendente.

Indennità disoccupazione agricola: importo, come funziona

L'indennità spetta per un numero di giornate pari a quelle lavorate entro il limite massimo di 365 giornate annue, dalle quali si dovranno detrarre:

  • le giornate di lavoro dipendente agricolo e non agricolo;
  • le giornate di lavoro in proprio agricolo e non agricolo;
  • le giornate indennizzate a titolo di malattia, maternità, infortunio, ecc.;
  • quelle non indennizzabili, quali, per esempio, quelle successive all’espatrio definitivo.

L'indennità viene pagata direttamente dall'INPS in un'unica soluzione e  determina automaticamente l'accredito di contribuzione figurativa ai fini pensionistici.

L'interessato, contestualmente alla domanda di indennità di disoccupazione agricola, puo  richiedere l'ANF (Assegno al Nucleo Familiare) entro il limite della prescrizione retroattiva di cinque anni. I requisiti relativi al reddito e alla composizione del nucleo familiare sono gli stessi previsti per la generalità dei lavoratori dipendenti.

La misura dell’indennità di disoccupazione agricola dipende dalla tipologia di lavoratore, infatti l'importo è pari a

  1. 40% della retribuzione  di riferimento per gli OTD e al 
  2. 30% della retribuzione  di riferimento  per gli OTI 

Da ricordare che per questi ultimi  non è prevista la trattenuta per il contributo di solidarietà.

Per il 2025, il limite massimo dell’indennità (calcolato sulla base del 2024) è di 1.392,89 euro, come indicato nella circolare INPS n. 25/2025.

ATTENZIONE  Con sentenze nn. 438, 439 e 440 del 10 gennaio 2022 la Cassazione ha  affermato che l’importo della disoccupazione agricola deve essere determinato, per gli operai agricoli a tempo determinato, sulla base della retribuzione prevista dai contratti collettivi stipulati dalle organizzazioni sindacali più rappresentative su base nazionale  e non sul salario medio convenzionale .

Disoccupazione agricola: come fare domanda

Le domande possono essere trasmesse online all’INPS tramite:

  1. il servizio online accessibile direttamente al cittadino munito di SPID (Sistema Pubblico di Identità Digitale) di livello 2, PIN o CNS (Carta Nazionale dei Servizi);
  2. gli enti di patronato;
  3. il Contact center al numero 803 164 (gratuito da rete fissa) oppure 06 164 164 da rete mobile.

L'interessato dovrà indicare come intende ricevere il  pagamento:

  1. con accredito su c/c bancario/postale, libretto postale o carta di pagamento prepagata dotata di IBAN (il richiedente deve essere intestatario dell' IBAN) o 
  2. con bonifico presso lo sportello di un qualsiasi ufficio postale del territorio nazionale localizzato per CAP (il pagamento in contanti è consentito solo entro il limite previsto dalla normativa vigente), previo accertamento dell'identità del percettore.

Disoccupazione agricola novità 2024

Nel provvedimento INPS  ad oggi piu recente  circolare 22 del 26 gennaio 2024  in tema di indennità di disoccupazione  per gli agricoltori riferita ai periodi di competenza 2023  INPS ha specificato la  cumulabilità con l’ammortizzatore sociale unico previsto per gli eventi alluvionali del maggio 2023 in Emilia-Romagna 

Si ricorda infatti che l'articolo 7 del 61/2023, convertito in legge 100/2023 ha previsto una speciale forma di ammortizzatore sociale, con relativa contribuzione figurativa, per i lavoratori subordinati del settore privato, compreso quello agricolo, che hanno dovuto sospendere l'attività lavorativa  per gli eventi sopracitati.

L'istituto precisa che per gli operai agricoli è prevista l’equiparazione  dei periodi indennizzati per l’alluvione  con i periodi di lavoro effettivo.

Con una interpretazione estensiva della norma  del DL Alluvione 61 2023  Inps afferma che sono beneficiari  della agevolazione  

  • sia  gli operai agricoli già in possesso del requisito contributivo  per l'indennità  di disoccupazione agricola (102 giornate di lavoro nel biennio)
  •  che i lavoratori che  lo conseguono computando anche  periodi indennizzati, 
  • he ai lavoratori “misti”, ossia a quelli che nel 2023 hanno prestato attività sia in agricoltura, sia in altri settori produttivi, purché abbiano la prevalenza di lavoro in agricoltura; in tal caso la sommatoria riguarderà solo i periodi di fruizione dell’ammortizzatore unico su richiesta di imprese agricole.

Inoltre si precisa che 

  • in caso di superamento del  limite di 182 giornate  annue il beneficio della equiparazione verrebbe neutralizzato, perche deve essere comunque rispettato  il limite di 365 giornate totali nel 2023 tra quelle lavorate, quelle indennizzate ad altro titolo (es.malattia, maternità o infortunio, cassa integrazione) e quelle indennizzate a titolo di disoccupazione agricola.

Lipe: come ravvedersi

3 Marzo 2025 in Speciali

Attenzione al fatto che la Riforma Fiscale con il DLgs. 87/2024 non ha previsto novità sulla comunicazione Lipe.

Pertanto, continua a rendersi applicabile il previgente regime sanzionatorio in caso di ritardi e omissioni, ma sono cambiate le regole del ravvedimento operoso.

Leggi anche: Lipe: quali sono le sanzioni per il mancato invio?

Comunicazione Lipe: chi riguarda

I soggetti passivi Iva devono presentare il modello “Comunicazione delle liquidazioni periodiche IVA” per comunicare i dati contabili riepilogativi delle liquidazioni periodiche dell’imposta (art. 21-bis del decreto legge 78/2010).

Attenzione al fatto che l’obbligo di invio della Comunicazione Lipe non ricorre in assenza di dati da indicare mentre sussiste nell'ipotesi in cui occorra evidenziare il riporto di un credito proveniente dal trimestre precedente.

Ai fini della Lipe il modello deve essere presentato esclusivamente per via telematica, direttamente dal contribuente o tramite intermediari abilitati, entro l’ultimo giorno del secondo mese successivo a ogni trimestre.

Sono esonerati dall'adempimento i soggetti passivi non obbligati alla presentazione della dichiarazione annuale Iva o all’effettuazione delle liquidazioni periodiche, sempre che, nel corso dell’anno, non vengano meno le condizioni di esonero.

La Comunicazione relativa al secondo trimestre è presentata entro il 30 settembre e quella relativa al quarto trimestre può, in alternativa, essere effettuata con la dichiarazione annuale Iva, che, in tal caso, deve essere presentata entro il mese di febbraio dell’anno successivo a quello di chiusura del periodo d’imposta.

Se il termine di presentazione della Comunicazione scade di sabato o in giorni festivi, lo stesso è prorogato al primo giorno feriale successivo.

Comunicazione Lipe: regole di invio

Per trasmettere la comunicazione trimestrale Iva, occorre preparare un file xml che rispetti le specifiche tecniche e che, in particolare, contenga: 

  • I dati identificativi del soggetto a cui si riferisce la comunicazione,
  • I dati delle operazioni di liquidazione Iva effettuate nel trimestre di riferimento,
  • I dati dell’eventuale dichiarante.

L'agenzia delle entrate mette a disposizione un software specifico oppure si può ricorrere ad un software di mercato, purché il risultato sia conforme alle regole previste dalle specifiche tecniche (approvate con provvedimento del 21 marzo 2018). 

Il file con la comunicazione trimestrale Iva deve essere firmato digitalmente. 

Per la firma si possono utilizzare tre sistemi alternativi: 

  • un certificato di firma qualificata rilasciato da una autorità di certificazione riconosciuta
  • il nuovo servizio di firma elettronica basata sui certificati rilasciati dall’Agenzia delle Entrate, disponibile sulle piattaforme Desktop Telematico e Entratel Multifile
  • la funzione di sigillo disponibile nell’interfaccia web Fatture e Corrispettivi.

Un file comunicazione trimestrale Iva, può essere firmato e trasmesso singolarmente oppure può essere inserito in una cartella compressa, in formato zip, contenente più file comunicazione. In questo caso, possono essere firmati i singoli file o anche solo la cartella compressa.

Le Entrate mettono anche a disposizione un software di controllo, disponbile, dall’interfaccia web Fatture e Corrispettivi.

Lipe: come ravvedere il mancato invio

Come detto, la misura della sanzione per la Lipe non è stata modificata, ma ci sono alcune novità in merito al ravvedimento operoso.

Il Decreto sulle sanzioni n 87/2024 in vigore dal 1° settembre, rende applicabili novità in tema di ravvedimento anche alle Lipe.

Nel caso in cui, per regolarizzare l’omessa o errata comunicazione, ci si avvalga dell’istituto del ravvedimento operoso ex art. 13 del DLgs. 472/97, la riduzione delle sanzioni è attualmente pari a:

  • 1/9 del minimo, se la regolarizzazione avviene entro il 90° giorno successivo alla violazione ossia 55,56 euro;
  • 1/8 del minimo, se la regolarizzazione è dal 91° giorno successivo alla violazione sino al termine di presentazione della dichiarazione relativa all’anno in cui è commessa la violazione, ossia 62,50 euro;
  • 1/7 del minimo, se la regolarizzazione è successiva al termine di presentazione della dichiarazione relativa all’anno in cui è commessa la violazione, ossia 71,43 euro;
  • 1/6 del minimo, dopo lo schema di atto strumentale al contraddittorio non preceduto da PVC e senza domanda di adesione, ossia 83,33 euro;
  • 1/5 del minimo, dopo il PVC, senza comunicazione di adesione e prima dello schema di atto strumentale al contradditorio, ossia 100 euro;
  • 1/4 del minimo, dopo lo schema di atto strumentale al contraddittorio, preceduto da PVC e senza domanda di adesione, ossia 125 euro.

Le regole per il ravvedimento operoso per le LIPE sono state dettate dall'Ade con la Risoluzione n 104/2017.

La regolarizzazione può essere effettuata:

  1. con il ravvedimento prima dell’invio del Modello di dichiarazione IVA annuale. In questo caso è necessario procedere ad un nuovo invio della comunicazione Lipe;
  2. con la correzione direttamente in sede di predisposizione del Modello di dichiarazione IVA. In questo caso non è necessario procedere ad un nuovo invio della comunicazione.

Allegati:

Milleproroghe 2025: tutte le novità in vigore dal 25 febbraio

24 Febbraio 2025 in Speciali

La legge di conversione n 15/2025 del Dl n 202/2024 noto come Milleproroghe è in vigore dal 25 febbraio. 

Diverse le novità introdotte nell'iter presso Camera e Senato.

Tra tutte spicca la riammissione dei decaduti per la Rottamazione quater.

Dalla sua approvazione e pubblicazione in GU n 302 del 27 dicembre 2024 il Decreto Milleproroghe, DL n 202/2024 ha visto un susseguirsi di novità con emendamenti al testo originario.

Tra le altre novità emendative ve ne sono anche per i termini dei dichiarativi e in particolare, per il solo anno 2025:

  • sono prorogati dal 28 febbraio al 17 marzo i termini per l’approvazione e la messa a disposizione in formato elettronico dei modelli di dichiarazione concernenti le imposte sui redditi e l’imposta regionale sulle attività produttive, nonché delle relative istruzioni e specifiche tecniche;
  • è prorogata dal 15 al 30 aprile la data a decorrere dalla quale è possibile presentare le dichiarazioni ai fini IRPEF, IRES e IRAP;
  • è prorogato dal 15 al 30 aprile il termine entro cui devono essere resi disponibili i programmi informatici di ausilio alla compilazione e alla trasmissione dei dati relativi agli indici sintetici di affidabilità fiscale – “ISA”84 e quelli necessari per l’elaborazione della proposta di concordato preventivo biennale di cui al decreto legislativo n. 13 del 2024.

Relativamente alle polizze catastrofali per le imprese tanto discusse nei mesi passati del 2024, rimane confermata la data del 31 marzo per adeguarsi all'obbligo, tranne che per le imprese della pesca e acquacoltura e per le assemblee societarie a distanza utilizzabili ancora per tutto il 2025.

Altra norma che ha subito una ulteriore modifica è quella per lo slittamento del termine delle e-fatture per le prestazioni sanitarie inizialmente previsto al 31 marzo, ora ulteriormente esteso per tutto il 2025.

Inoltre sono introdotte novità per i crediti transizione 5.0 e ZLS rivolti agli investimenti delle imprese in beni strumentali e a particolari condizioni.

Vediamo il ripilogo di cosa contiene il Dl Milleproroghe convertito in legge n 15/2025

Milleproroghe: le proroghe per l’Economia. Proroga esenzione IVA del terzo settore

Si prorogano al 30 novembre 2025 il termine per lo svolgimento delle attività di alimentazione degli archivi relativi agli aiuti di Stato relativi all’emergenza epidemiologica da COVID-19 nel Registro nazionale aiuti di Stato (RNA). 

Si proroga anche la sospensione della responsabilità per l’inadempimento degli obblighi in materia, con esclusivo riferimento alla registrazione delle misure straordinarie relative all’imposta municipale propria (IMU).

Si proroga al 31 dicembre 2025 il termine entro il quale le regioni, i comuni, le province e le città metropolitane possono presentare richiesta di trasferimento in proprietà a titolo gratuito degli immobili in gestione all’Agenzia del demanio, interessati da progetti di riqualificazione finanziati con risorse PNRR, PNC e PNIEC.

Si proroga al 31 dicembre 2025 il termine fino al quale non si applicano le riduzioni del 15 per cento del canone di locazione passiva dei contratti stipulati dalle amministrazioni centrali individuate nell’elenco Istat, dalle autorità indipendenti (Consob inclusa) e dagli enti nazionali di previdenza e assistenza.

Inoltre, si proroga all’anno 2028 la disapplicazione nei confronti di AMCO S.p.a. delle norme di contenimento della spesa in materia di gestione, organizzazione, contabilità, finanza, investimenti e disinvestimenti previste dalla legislazione vigente a carico dei soggetti inclusi nell’elenco delle amministrazioni pubbliche redatto dall’ISTAT.

Si proroga per tutto il 2025 il termine dell’esenzione dall’obbligo di fatturazione elettronica delle prestazioni sanitarie verso consumatori finali.

Sono prorogati al 31 dicembre 2025: gli importi e i quantitativi massimi complessivi degli strumenti di acquisto e di negoziazione realizzati dalla società Consip S.p.a. e dai soggetti aggregatori aventi ad oggetto servizi di connettività del Sistema pubblico di connettività; i contratti attuativi degli strumenti di acquisto e di negoziazione realizzati dalla società Consip S.p.a. e dai soggetti aggregatori aventi ad oggetto servizi di telefonia fissa.

Si introduce una sospensione di 24 mesi del procedimento di revoca dell’autorizzazione per il confidi in conseguenza del venir meno del requisito di attività finanziaria di almeno 150 milioni di euro a condizione che il confidi comunichi alla Banca d’Italia l’avvio di un processo di integrazione finalizzato al rispetto di tale soglia, fornendo idonea documentazione.

Si proroga al 31 marzo 2025 il termine entro il quale gli enti del Servizio Sanitario della Regione Calabria sono autorizzati ad approvare i bilanci aziendali relativi agli anni precedenti il 2022.

Si proroga al 1° gennaio 2026 il termine a decorrere dal quale trova applicazione il nuovo regime di esenzione IVA per le operazioni realizzate dagli enti associativi di cui all’articolo 5, comma 15 -quater del decreto-legge 21 ottobre 2021, n. 146.

Milleproroghe: le proroghe per il Turismo

Si differisce al 31 marzo 2025 il termine per l’erogazione di risorse a favore dei comuni ubicati all’interno di comprensori e delle aree sciistiche della dorsale appenninica.

Si proroga al 31 dicembre 2025 il termine ultimo per la conclusione di specifici interventi realizzati dagli operatori turistico-ricettivi per il potenziamento dell’offerta turistica nazionale che potranno godere di un contributo sotto forma di credito d’imposta fino all’80% delle spese sostenute. Ai medesimi soggetti è riconosciuto un contributo a fondo perduto non superiore al 50% delle spese sostenute per specifici interventi, comunque non superiore al limite massimo di 100.000 euro per ciascun beneficiario.

Si proroga al 31 dicembre 2025 la durata della misura di semplificazione per la realizzazione, previa dichiarazione di inizio lavoro asseverata (DILA), di taluni impianti fotovoltaici ubicati in aree nella disponibilità di strutture turistiche o termali.

Si proroga il termine entro il quale i datori di lavoro nel settore privato possono stipulare contratti a tempo determinato di durata superiore a dodici mesi e in ogni caso non superiore a ventiquattro mesi.

Milleproroghe: le proroghe per lo Sport

Si proroga al 31 dicembre 2025 la disposizione che prevede che negli atti costitutivi delle società sportive professionistiche sia prevista la costituzione di un organo consultivo che provvede, con pareri obbligatori ma non vincolanti, alla tutela degli interessi specifici dei tifosi.

Si proroga al 31 dicembre 2027 la facoltà per l’Agenzia del demanio di ricorrere alla procedura negoziata senza pubblicazione di un bando di gara per l’affidamento della progettazione ed esecuzione dei lavori necessari alla realizzazione di interventi di riqualificazione dell’aerea destinata alla «Città dello sport».

Milleproroghe: le proroghe per l’Agricoltura

Si mette a regime l’applicazione delle misure per il contenimento della diffusione del batterio xylella fastidiosa, che autorizzano il proprietario, il conduttore o il detentore a qualsiasi titolo di terreni di procedere, previa comunicazione alla regione, all’estirpazione di olivi situati in una zona infetta dalla Xylella fastidiosa, in deroga a quanto disposto dal decreto legislativo luogotenenziale 27 luglio 1945, n. 475 e ad ogni disposizione vigente anche in materia vincolistica nonché in esenzione dai procedimenti di valutazione di impatto ambientale e di valutazione ambientale strategica e dal procedimento di valutazione di incidenza ambientale.

Si precisa la prosecuzione puntuale di determinate misure di sostegno e attività di assistenza in essere a favore delle persone titolari del permesso di soggiorno per protezione temporanea rilasciato ai sensi del decreto legislativo 7 aprile 2003, n. 85, e del decreto del Presidente del Consiglio dei ministri del 28 marzo 2022 in conseguenza degli eventi bellici iniziati nel febbraio 2022 in Ucraina. 

Con una o più ordinanze di protezione civile da adottarsi entro il 31 gennaio 2025 e in deroga alle disposizioni vigenti sono regolati il progressivo consolidamento nelle forme ordinarie delle misure di assistenza ed accoglienza straordinarie e temporanee attualmente in essere da ricondurre in capo alle amministrazioni ordinariamente competenti.

Milleproroghe: le proroghe per l’editoria e la pubblica amminsitrazione

Si prorogano alcune disposizioni introdotte dai provvedimenti adottati per l’emergenza Covid-19: per le annualità 2025 e 2026 l’abbassamento della soglia minima delle copie vendute su quelle distribuite e l’applicazione della "clausola di salvaguardia"; per le annualità 2024 e 2025 il differimento del pagamento dei costi sostenuti per la produzione della testata entro 60 giorni dalla percezione del saldo del contributo.

Vediamo infine tutte le altre proroghe:

  • Pubblica amministrazione Il decreto stabilisce una razionalizzazione e un efficientamento del sistema delle assunzioni nella pubblica amministrazione. Mentre fino a oggi il problema dei tempi necessari per bandire i concorsi e concludere le procedure di assunzione, rispetto al momento in cui le facoltà assunzionali venivano concesse alla p.a., era gestito tramite proroghe annuali, che sono venute a protrarsi fino a 11 anni, con il provvedimento si introduce una norma a regime nel testo unico del lavoro alle dipendenze delle pubbliche amministrazioni (decreto legislativo 30 marzo 2001, n. 165). Viene al riguardo stabilito un termine massimo di tre anni entro il quale le procedure assunzionali devono essere concluse dalla p.a., senza possibilità di proroga, a pena di perdita della facoltà assunzionale assegnata e dei relativi stanziamenti. La nuova norma si applicherà a decorrere dal 2025 ed è previsto un ultimo anno di proroga per finalizzare le procedure assunzionali a oggi non concluse. 
  • Si proroga al 31 dicembre 2025 la sospensione dei termini di prescrizione delle contribuzioni di previdenza e di assistenza sociale obbligatoria a carico delle amministrazioni e in favore per i lavoratori dipendenti della p.a. Analoga proroga è prevista per i contributi della gestione separata in relazione ai rapporti di collaborazione coordinata e continuativa. Si proroga di un anno il termine entro il quale le p.a. possono regolarizzare le posizioni assicurative dei dipendenti pubblici per i periodi retributivi sino al 31 dicembre 2020, per evitare che ricada in capo ai datori di lavoro pubblici e all’INPS l’onere del trattamento di quiescenza per i periodi di servizio non assistiti dal versamento contributivo. Si proroga al 31 dicembre 2025 il termine fino al quale non si applicano le sanzioni civili in caso di mancato o tardivo pagamento contribuzioni di previdenza e di assistenza sociale obbligatoria da parte delle p.a. in favore dei lavoratori pubblici (dipendenti e collaboratori). Si proroga al 31 dicembre 2025 il termine per il completamento della realizzazione del nuovo complesso ospedaliero della città di Siracusa e, conseguentemente, la durata dell’incarico del Commissario straordinario. Si prorogano al 30 aprile 2025 le disposizioni in materia di responsabilità erariale che limitano la responsabilità dei soggetti sottoposti alla giurisdizione della Corte dei conti in materia di contabilità pubblica ai casi in cui la produzione del danno è "dolosamente voluta" dal soggetto.
  • Interno, sicurezza e soccorso pubblico e Corpo nazionale dei vigili del fuoco Si proroga al 30 giugno 2025 la decorrenza per l’applicazione della previsione che disciplina il percorso di carriera necessario per l’ammissione allo scrutinio per la promozione a Dirigente superiore e a Primo dirigente della Polizia di Stato e fino a tutto il 2025 il periodo temporale di disapplicazione del meccanismo di finanziamento dell’area negoziale relativa ai dirigenti delle Forze di polizia e delle Forze armate. Si prevede la possibilità di rinnovare, fino al 4 marzo 2026, i permessi di soggiorno rilasciati ai cittadini ucraini, beneficiari di protezione temporanea già prorogati, ex lege, fino al 31 dicembre 2024. Per tali categorie di persone viene prevista la possibilità di convertire il proprio permesso di soggiorno in permesso di soggiorno per motivi di lavoro. Si proroga al 31 dicembre 2025 la validità di specifiche graduatorie relative a concorsi banditi per l’accesso al Corpo nazionale dei Vigili del fuoco. Si autorizza l’impiego fino al 30 aprile 2025 delle risorse non utilizzate nel 2021, destinate al contributo economico per i familiari del personale delle Forze di polizia, del Corpo nazionale dei vigili del fuoco e delle Forze armate, il quale, impegnato nell’azione di contenimento, contrasto e gestione dell’emergenza epidemiologica da Covid-19, abbia contratto, in conseguenza dell’attività di servizio prestata, una patologia cui sia conseguito il decesso, per effetto diretto o come concausa, del contagio da Covid-19.
  • Salute Si sopprime il termine vigente del 31 dicembre 2024 entro il quale gli organi liquidatori della procedura di liquidazione coatta amministrativa dell’Ente strumentale alla Croce Rossa dovrebbero concludere le loro attività. Si proroga al 31 dicembre 2025 il termine che consente l’esercizio temporaneo nel territorio nazionale delle qualifiche professionali sanitarie e della qualifica di operatore sociosanitario ai cittadini ucraini, residenti in Ucraina prima del 24 febbraio 2022, in base a una qualifica professionale conseguita all’estero regolata da specifiche direttive dell’Unione Europea. Si proroga al 31 dicembre 2025 la possibilità per le aziende ed enti del Servizio sanitario nazionale di:
    • procedere al reclutamento di medici specializzandi, dal secondo anno, conferendo incarichi di lavoro autonomo, anche di collaborazione coordinata e continuativa, di durata non superiore a sei mesi prorogabili, anche in deroga alle normative vigenti;
    • conferire incarichi individuali a tempo determinato, previo avviso pubblico, al personale delle professioni sanitarie e agli operatori socio-sanitari con procedure semplificate, qualora risulti impossibile utilizzare il personale già in servizio o ricorrere agli idonei collocati nelle graduatorie concorsuali in vigore;
    • conferire incarichi a tempo determinato, con le medesime procedure semplificate, per la durata di sei mesi, anche ai medici specializzandi iscritti regolarmente all’ultimo e al penultimo anno di corso della scuola di specializzazione. Si proroga al 31 dicembre 2025 la possibilità per le aziende ed enti del Servizio sanitario nazionale di procedere al reclutamento di laureati in medicina e chirurgia, abilitati e iscritti agli ordini professionali, anche se privi della specializzazione. Si proroga al 31 dicembre 2024 il periodo entro il quale deve essere maturato il requisito di tre anni di servizio per partecipare ai concorsi per l’accesso alla dirigenza medica del Servizio sanitario nazionale nella disciplina di Medicina d’emergenza-urgenza, anche in assenza di un diploma di specializzazione. Si proroga al 30 aprile 2025 del termine per la rilevazione del fatturato di ciascuna azienda titolare di AIC (Autorizzazione immissione in commercio) sulla base dei dati delle fatture elettroniche. Si proroga al 31 dicembre 2025 il termine di validità dell’iscrizione nell’elenco nazionale dei soggetti idonei alla nomina di direttore generale delle aziende sanitarie locali, delle aziende ospedaliere e degli altri enti del SSN. Si proroga al 31 dicembre 2025 la sospensione dell’efficacia delle disposizioni regolamentari in materia di raccolta di sangue e di emocomponenti da parte di laureati in medicina e chirurgia abilitati. Si proroga al 31 dicembre 2025 il termine entro il quale le regioni e delle province autonome provvedono ad adeguare il loro ordinamento alle disposizioni sull’accreditamento istituzionale per le strutture sanitarie autorizzate, pubbliche o private e per i professionisti che ne facciano richiesta, nonché per le organizzazioni pubbliche e private autorizzate per l’erogazione di cure domiciliari, nonché la stipula di accordi contrattuali. Si proroga al 31 dicembre 2025 l’applicazione della limitazione della punibilità ai soli casi di dolo e colpa grave (prevista nel periodo di emergenza COVID-19), in relazione ai fatti di cui agli articoli 589 e 590 del codice penale – omicidio colposo e lesioni personali colpose – commessi nell’esercizio di una professione sanitaria, in situazioni di grave carenza di personale sanitario. Si proroga al 31 dicembre 2025 il termine per ottenere gli incentivi per la riorganizzazione della rete dei laboratori del Servizio sanitario nazionale. Si modificano, in modo da mandarle a regime senza ulteriori proroghe, le disposizioni che consentono ai medici iscritti al Corso di formazione in medicina generale di partecipare all’assegnazione degli incarichi convenzionali. Si prevede la possibilità di mantenere gli incarichi già assegnati al momento dell’iscrizione al corso di formazione specifica in medicina generale e si specifica che tra gli incarichi convenzionali assegnabili sono inclusi quelli provvisori e di sostituzione, anche ai fini del riconoscimento delle ore di formazione. Si portano a regime le disposizioni che permettono agli specializzandi in medicina generale e in pediatria di assumere incarichi provvisori o di sostituzione di medici di medicina generale, durante il percorso formativo, di assumere incarichi provvisori o di sostituzione di pediatri di libera scelta convenzionati con il Servizio sanitario nazionale, consentendo di valorizzare l’attività svolta quale attività pratica ai fini della formazione. Si proroga al 31 dicembre 2025 lo stanziamento per i piani regionali per il recupero delle liste d’attesa incrementandolo fino ad un massimo dello 0,7% del fondo sanitario.
  • Istruzione e merito Si proroga al 31 dicembre 2025 il termine per accedere al concorso per i posti di insegnante tecnico-pratico con il titolo di studio previsto dall’ordinamento previgente. Si proroga al 31 dicembre 2025 la durata dei contratti a tempo determinato, conferiti ai dirigenti tecnici del Ministero dell’istruzione e del merito, nelle more dell’espletamento del concorso per l’assunzione a tempo indeterminato di dirigenti tecnici. Si prorogano i termini in materia di reclutamento di assistenti tecnici nelle istituzioni scolastiche dell’infanzia e del primo ciclo. Si proroga all’anno scolastico 2025/2026 la misura relativa alle équipe formative territoriali, quale supporto alle azioni delle istituzioni scolastiche sulla digitalizzazione.
  • Cultura Si proroga al 31 dicembre 2025 il termine entro il quale le Direzioni regionali Musei, trasformate in uffici dotati di autonomia speciale, anche mediante accorpamento a uffici già esistenti, possono esaurire le disponibilità iscritte nelle contabilità ordinarie loro intestate. Si proroga dal 2024 al 2025 il termine di durata della segreteria tecnica di progettazione di cui si avvale l’ufficio del Soprintendente speciale per le aree colpite dal sisma del 24 agosto 2016.
  • Infrastrutture e trasporti Si proroga al 31 dicembre 2025 la durata dei contratti di locazione o di assegnazione in godimento degli immobili residenziali realizzati, in regime di edilizia agevolata, con il programma straordinario di edilizia residenziale per i dipendenti delle amministrazioni dello Stato impegnati nella lotta alla criminalità organizzata. Vengono inoltre prorogati alla medesima data del 31 dicembre 2025 i termini relativi all’obbligo di notifica della proposta di alienazione all’assegnatario, a cui è attribuito il diritto di prelazione. Infine, vengono rinnovati fino al 31 dicembre 2025 i contratti scaduti, al fine di consentire l’esercizio del suddetto diritto di prelazione. Si estendono per ulteriori sei mesi, per un totale di 36 mesi, i termini di inizio e ultimazione dei lavori nel settore dell’edilizia privata e i termini di validità e di inizio e fine lavori previsti dalle convenzioni di lottizzazione urbanistica, in considerazione delle conseguenze derivanti dalle difficoltà di approvvigionamento dei materiali. Si prorogano dal 31 dicembre 2024 al 30 aprile 2025 i termini relativi all’adeguamento ai criteri di sicurezza, rispettivamente, del materiale rotabile circolante sulle infrastrutture ferroviarie e delle gallerie.
  • Affari esteri e cooperazione internazionale Si proroga per tutto il 2025 l’autorizzazione di spesa per l’invio di militari dell’Arma dei Carabinieri per la tutela e la sicurezza degli uffici all’estero maggiormente esposti nella crisi in corso nell’Est Europa.
  • Difesa Si prorogano per tutto il 2025 i termini di applicazione del regime transitorio del collocamento in ausiliaria, per il progressivo conseguimento dei volumi organici di Ufficiali e Marescialli. Si proroga al 31 dicembre 2025 la possibilità di depositare atti, documenti e istanze nei procedimenti penali militari attraverso invio da indirizzo di posta elettronica certificata.
  • Giustizia Si proroga la riduzione del termine del tirocinio previsto per i magistrati ordinari (da 18 a 12 mesi) anche ai magistrati ordinari dichiarati idonei all’esito dei concorsi banditi fino al 31 dicembre 2024. Si proroga fino al 31 dicembre 2025, per il personale del Ministero della giustizia, l’esclusione dell’applicazione della disciplina in materia di mobilità volontaria che limita l’esigenza del previo assenso dell’amministrazione di appartenenza nei soli casi in cui si tratti di posizioni dichiarate motivatamente infungibili dall’amministrazione cedente o di personale assunto da meno di tre anni o qualora la mobilità determini una carenza di organico superiore al 20 per cento. Si proroga al 31 dicembre 2025 l’operatività delle Sezioni distaccate di Ischia, Lipari e Portoferraio al fine di consentire il regolare svolgimento dell’attività giudiziaria in corso presso le stesse. Si proroga al 31 dicembre 2025 il termine a partire dal quale le intercettazioni verranno effettuate attraverso le infrastrutture digitali interdistrettuali centralizzate. Si proroga al 31 dicembre 2025 il divieto di comando, distacco o assegnazione ad altre amministrazioni del personale non dirigenziale dell’amministrazione della giustizia, salvo nulla osta della stessa amministrazione della giustizia.
  • Ambiente e della sicurezza energetica Si differisce al 1° gennaio 2026 l’entrata in vigore dell’obbligo di incremento di energia rinnovabile per le società che effettuano vendita di energia termica sotto forma di calore per il riscaldamento e il raffreddamento a soggetti terzi per quantità superiori a 500 TEP annui. Si elimina il termine ordinatorio previsto per l’adozione dei decreti ministeriali aventi ad oggetto la ricognizione e la riperimetrazione dei siti contaminati attualmente classificati di interesse nazionale ai fini della bonifica escludendo le aree e i territori che non soddisfano più i requisiti.
  • Lavoro e politiche sociali Si proroga il periodo di transitorietà del cinque per mille dell’IRPEF, limitatamente alle ONLUS, per consentire a dette organizzazioni di essere interessate inter alia, anche per il 2025, dal riparto del beneficio del cinque per mille dell’IRPEF.
  • Imprese e Made in Italy Si proroga al 31 marzo 2025 il termine entro il quale le imprese con sede legale in Italia o aventi sede legale all’estero, ma stabile organizzazione in Italia, sono tenute a stipulare contratti assicurativi a copertura dei danni di terreni e fabbricati, impianti e macchinari, attrezzature industriali e commerciali, direttamente cagionati da calamità naturali ed eventi catastrofali verificatisi sul territorio nazionale
  • LEP Si assegna al Dipartimento per gli Affari regionali della Presidenza del Consiglio l’attività istruttoria per la determinazione dei LEP e dei relativi costi e fabbisogni standard fino al 31 dicembre 2025, a decorrere dal 5 dicembre 2024.
  • Sistema di informazione per la sicurezza Si proroga fino al 30 giugno 2025 la possibilità di estendere le condotte scriminabili con garanzie funzionali a ulteriori fattispecie di reato, riferibili ai nuovi contesti in cui si sviluppa la minaccia terroristica, di attribuire la qualifica di pubblica sicurezza al personale delle Forze Armate (RUD) di supporto per le esigenze degli Organismi, utilizzare l’identità di copertura nei procedimenti penali per reati scriminati con garanzie funzionali e deporre in sede testimoniale utilizzando generalità di copertura. Si proroga, fino al 30 giugno 2025, la norma che disciplina la possibilità per il personale dei Servizi di informazione per la sicurezza di effettuare colloqui personali con soggetti detenuti e internati al fine di acquisire informazioni per la prevenzione dei delitti con finalità di terrorismo di matrice internazionale.

Fondo Solimare: domande solo su Omnia IS dal 1 gennaio

23 Dicembre 2024 in Speciali

Con il decreto del Ministero del lavoro 8 agosto 2023 pubblicato in Gazzetta Ufficiale il 22 settembre 2023 sono state approvate  le modifiche del Fondo di solidarietà bilaterale del settore marittimo SOLIMARE per l'adeguamento alla normativa vigente, .

In particolare si tratta del recepimento nella disciplina del Fondo di  sostanziali modifiche  riguardanti:

  • la platea dei  datori  di  lavoro rientranti nel campo di applicazione del Fondo  
  • l'importo, la durata e  le  causali  di  accesso  alla  normativa  in  materia di assegno di integrazione salariale – AIS – di cui alla riforma  della Cassa integrazione contenuta nella legge  n. 234 del 2021
  • la disciplina  del  Comitato  amministratore,   che   garantisce la rappresentanza di tutte le parti sociali.

Il 22 gennaio INPS ha pubblicato le istruzioni operative. nella circolare 16 2024.

Il 25 settembre sono state fornite   con il messaggio  3158 anche le istruzioni sulle modalità di richiesta dell'assegno di solidarietà tramite la piattaforma OMNIA IS, a partire dal 30 settembre 2024.

L'istituto ha precisato con il messaggio 4386 del 20 dicembre che la  modalità precedente verrà dismessa a partire dal 1 gennaio 2025. 

Vediamo le principali novità e indicazioni per le domande  di AIS all'ultimo paragrafo. 

Fondo Solimare marittimi: scopo e prestazioni

La principale novità è l'estensione del campo di applicazione che non prevede più limitazioni legate al numero di lavoratori occupati nè di inquadramento. 

Il decreto prevede precisamente che: 

"il Fondo ha lo scopo  di  attuare interventi a tutela del reddito dei  lavoratori  marittimi  e  del personale di terra di tutte le imprese armatoriali, a prescindere  dal numero dei  dipendenti,  nei  casi  di  riduzione  o  sospensione  dell'attivita' lavorativa in relazioni alle  causali  previste  dalla  normativa in materia  di  cassa  integrazione  guadagni  ordinaria  e  straordinaria». 

Fondo Solimare le prestazioni di integrazione salariale

 Per gli assegno di integrazione salariale  si prevedono le seguenti modifiche 

  •  importo pari al trattamento di integrazione salariale vigente come previsto dall'articolo 3, comma 5-bis, del Dlgs 148/2015 e  versamento della  contribuzione correlata (v. ultimo paragrafo)
  • durata almeno pari ai trattamenti di integrazione salariale  differenziate in base alla causale invocata:
  • per causali ordinarie, pari alle durate previste dall' articolo 12 del Dlgs 148/2015 ( fino a un periodo massimo di 13 settimane continuative, prorogabile trimestralmente fino a un massimo complessivo di 52 settimane.
  • causali straordinarie,  e  contratto di solidarietà,  durata massima di  ventiquattro mesi in un quinquennio mobile, salvo alcune eccezioni.

La circolare INPS riepiloga con la seguente tabella:

ART. 11 Causali ordinarie

ART. 12 Durata garantita dal Fondo

Situazioni aziendali dovute a eventi transitori e non imputabili all’impresa o ai dipendenti, incluse le intemperie stagionali;

fino a 13 settimane continuative, prorogabili trimestralmente fino a un massimo complessivo di 52 settimane

Situazioni temporanee di mercato

ART. 21 Causali straordinarie

ART. 22 Durata garantita dal Fondo

Riorganizzazione aziendale, anche per realizzare processi di transizione

12 mesi prorogabili fino a un massimo di 24 mesi, anche continuativi, in un quinquennio mobile

Crisi aziendale

12 mesi, anche continuativi. Una nuova autorizzazione non può essere concessa prima che sia decorso un periodo pari a due terzi di quello relativo alla precedente autorizzazione

Contratto di solidarietà

12 mesi prorogabili fino a un massimo di 24 mesi, anche continuativi, in un quinquennio mobile. Ai fini del calcolo della durata massima complessiva di cui all'articolo 4, comma 1, del D.lgs n. 148/2015 la durata dei trattamenti per la causale contratto di solidarietà viene computata nella misura della metà per la parte non eccedente i 24 mesi e per intero per la parte eccedente

L'istituto specifica inoltre che:

  • a seguito dell’ampliamento della platea dei datori di lavoro ricompresi nel Fondo, per quanto concerne il computo della durata della prestazione nell’arco temporale del biennio e del quinquennio mobile, dovranno considerarsi anche i periodi già autorizzati dal FIS 
  •  i periodi richiesti e autorizzati per le causali ordinarie e per le causali straordinarie saranno computati rispettivamente nell’arco temporale del biennio mobile e del quinquennio mobile , considerando  tutte le prestazioni autorizzate nel periodo di riferimento, compresi gli interventi  per eventi oggettivamente non evitabili, a eccezione delle prestazioni di assegno ordinario autorizzato con causali COVID-19,e dell' assegno di integrazione salariale autorizzato ai sensi dell’articolo 44, comma 11–sexies, del decreto legislativo n. 148/2015, introdotto dal decreto-legge 21 marzo 2022, n. 21.

Fondo Solimare: regime transitorio per le aziende di nuova iscrizione ecomitato amministratore

Con riguardo al limite di accesso alla prestazione di integrazione salariale il decreto prevede che «In via transitoria, per le aziende di nuova iscrizione al  Fondo  con organico compreso tra uno e cinque dipendenti il limite  e' modificato come segue: 

  • nessun limite per  le  prestazioni  erogate  nel 2023; 
  • dieci volte nell'anno  2024;  
  • otto  volte  nell'anno  2025;
  • sette volte nell'anno 2026; 
  • sei volte nell'anno 2027 e 
  • cinque  volte  nell'anno 2028.». 

Modificata anche la composizione del   comitato  amministratore   che sarà composto  da  quattordici  esperti  di  cui  

  • sette  designati   unitariamente dalle Segreterie  nazionali  delle  organizzazioni   sindacali   Filt-CIGL, Fit-CISL  e  Uiltrasporti  e 
  •  sette  designati   dalle   Associazioni  datoriali    Confitarma,     Assarmatori,     Assorimorchiatori     e Federimorchiatori.

Fondo Solimare importo integrazione salariale 2023

Per quanto concerne la misura della prestazione di integrazione salariale, la circolare richiama  quanto illustrato nella circolare n. 18/2022, per cui per i trattamenti di integrazione salariale relativi a periodi di sospensione/riduzione decorrenti dal 1° gennaio 2022, viene eliminato il massimale inferiore, applicando esclusivamente il massimale superiore.

Si ricorda che la misura della prestazione è pari a quanto garantito dal trattamento di integrazione salariale ordinaria (CIGO), ossia all’80% della retribuzione globale che sarebbe spettata al lavoratore per le ore non lavorate.

 Per l’anno 2024 l’importo è pari a  1.392,89 euro lordi (1.311,56 netti)

A seguito  delle modifiche non è più applicabile all’importo lordo della prestazione la riduzione del 5,84%, prevista dall’articolo 26 della legge 28 febbraio 1986, n. 41.

Assegno integrazione Fondo Solimare: nuova domanda su Omnia IS

Nell’ambito dei progetti finalizzati all’attuazione dei programmi del Piano Nazionale di Ripresa e Resilienza (PNNR) affidati all’INPS, prosegue il rilascio dei servizi legati alla nuova piattaforma unica delle integrazioni salariali, denominata “OMNIA IS”, sia dei datori di lavoro e dei loro intermediari sia degli operatori dell’Istituto.

L'istituto informa che a decorrere dal 30 settembre 2024 sarà rilasciato sulla piattaforma “OMNIA IS” il nuovo servizio di presentazione della domanda di assegno di integrazione salariale erogato dal Fondo di solidarietà per il settore marittimo – SOLIMARE.

Si ricorda che la piattaforma consente agli utenti  di essere automaticamente indirizzati alla tipologia di prestazione richiedibile in base all’inquadramento della posizione contributiva risultante dalle banche dati dell’Istituto. La prestazione richiedibile è evidenziata come “suggerita”, se è coerente con l’inquadramento aziendale, e come “non compatibile” in caso contrario.

La domanda di assegno di integrazione salariale erogato dal Fondo di solidarietà per il settore marittimo – SOLIMARE può essere presentata sia per le causali ordinarie che per le causali straordinarie, ai sensi della normativa vigente.

Modalità di accesso 

La domanda di assegno di integrazione salariale per il Fondo di solidarietà per il settore marittimo – SOLIMARE può essere presentata, dal 30 settembre 2024, accedendo al sito istituzionale www.inps.it e inserendo, nel campo “Ricerca” presente nella home page, l“Accesso ai servizi per aziende e consulenti”.

Dopo avere effettuato l’autenticazione tramite SPID almeno di Livello 2, CNS o CIE 3.0 nel menù deve essere scelta la voce “CIG e Fondi di solidarietà” e poi  “OMNIA Integrazioni Salariali”.

Fino al 31 dicembre è ancora possibile utilizzare  l’applicativo “CIFWEB” che poi verrà dismesso

A partire dal 1° gennaio 2025, le domande di  dovranno  essere presentate esclusivamente tramite la piattaforma “OMNIA IS”. 

DDL lavoro approvato definitivamente: cosa prevede

12 Dicembre 2024 in Speciali

E' stato approvato ieri definitivamente dall'aula del Senato il disegno di legge in materia di lavoro  approvato dal Governo già lo scorso  1 maggio 2023, insieme al DL 48 /2023 e presentato alla Camera nel mese di marzo. 

Il testo, rielaborato in sede referente dalla Commissione Lavoro  e ribattezzato Collegato Lavoro,  era stato approvato dalla Camera  il 9 ottobre 2024 

Qui il testo .   Si attende la pubblicazione in Gazzetta Ufficiale .

Vediamo di seguito alcuni dettagli in più  sulle principali novità.

Collegato lavoro: Assenze ingiustificate come dimissioni e conciliazione telematica

Sul tema delle assenze ingiustificate del lavoratore considerate dimissioni Il disegno di legge iniziale prevedeva che:

  • in caso di assenza ingiustificata protratta oltre il termine previsto dal contratto  collettivo applicato al rapporto di lavoro o, in mancanza di previsione contrattuale, 
  • in caso di assenza superiore a cinque giorni, il rapporto si intende risolto per volontà del lavoratore e non si applica quindi la disciplina relativa alla NASPI.

A seguito del passaggio nelle Commissioni parlamentari questo termine è stato innalzato da 5 a 15 giorni e cosi confermato anche in Sento 

Con l'articolo si intende combattere una pratica abbastanza diffusa di assenze reiterate  da parte del lavoratore volte a provocare  il licenziamento da parte del datore di lavoro,   per avere diritto alla indennità di disoccupazione.

Nel dettaglio, la disposizione  che aggiunge il comma 7-bis all’art.26 del D.Lgs. 151/2015 – prevede la risoluzione del rapporto di lavoro, imputabile a volontà del lavoratore, nei casi in cui la sua assenza ingiustificata si protragga oltre il termine previsto dal contratto collettivo applicato al rapporto di lavoro o, in mancanza di previsione contrattuale, per un periodo superiore a quindici giorni .

La risoluzione non si applica se il lavoratore dimostra l'impossibilità, per causa di forza maggiore o per fatto imputabile al datore di  lavoro, di comunicare i motivi che giustificano l'assenza.

Inoltre è previsto che  il datore di lavoro debba  comunica l'assenza all'ispettorato del lavoro territorialmente competente  che si riserva la possibilità di verificare la veridicità della comunicazione.

Infine, in tali casi non si applica la procedura relativa alle  dimissioni telematiche disciplinata al medesimo art. 26 del D.Lgs. 151/2015 in  base al quale, al di fuori di determinate ipotesi, le dimissioni e la risoluzione consensuale del rapporto di lavoro sono fatte, a pena di inefficacia, esclusivamente

con modalità telematiche58 su appositi moduli e trasmessi al datore di lavoro e alla

sede territoriale dell’Ispettorato nazionale del lavoro59

CONCILIAZIONE TELEMATICA  

Altra novità : i procedimenti di conciliazione in materia di lavoro, regolati dagli artt. 410 e 412-ter del c.p.c., potranno svolgersi in modalità telematica e mediante collegamenti audiovisivi, come previsto dall'art. 20 del Ddl, fermo restando quanto stabilito dall'art. 12-bis del DL 76/2020. 

Le regole tecniche per l’adozione delle tecnologie necessarie saranno definite con decreto del Ministro del Lavoro entro 12 mesi dall’entrata in vigore della legge. Nel frattempo, si applicheranno le modalità vigenti.

Periodo di prova massimo per i contratti a termine

Si interviene  anche  sul  decreto legislativo 27 giugno 2022 n. 104, in tema di periodo di prova specificando che  «Fatte salve le previsioni più favorevoli della contrattazione collettiva, la durata del periodo di prova è fissata in un  giorno di effettiva prestazione per ogni quindici giorni di calendario a partire dalla data di inizio del rapporto di lavoro." In ogni caso la durata del periodo di prova può essere :

  • non inferiore a due giorni  né
  • superiore a quindici giorni per i contratti  di durata fino a  sei mesi, 
  • superiore a  trenta giorni per quelli con durata  tra  sei mesi e i dodici  mesi».

L’ex art. 6  del DDL Lavoro (ora art. 13) inoltre sopprime la norma sull’attività dell’INPS per promuovere l’adempimento spontaneo degli obblighi contributivi (ex art. 14) e sul potenziamento dell’attività di accertamento delle elusioni e violazioni contributive (ex art. 16) ini quanto le  disposizioni sono state ricomprese nell’art. 30 del DL 19/2024.

Collegato lavoro le novità su cassa integrazione – lavoro stagionale – somministrazione

 In tema di CASSA INTEGRAZIONE viene modificato l'articolo 8 del decreto legislativo 14 settembre 2015, n. 148   e si prevede la compatibilità  del trattamento di integrazione salariale con lo svolgimento di attività lavorativa, sia  attività di lavoro subordinato che di lavoro autonomo,   purché ne dia comunicazione preventiva all'INPS.

 Saranno valide a questo fine le comunicazioni a carico dei datori di  lavoro di cui ai commi da 1 a 3 dell’articolo 4-bis del decreto legislativo 21 aprile 2000, n.181.

La nuova normativa stabilisce che il lavoratore perde il diritto al trattamento di integrazione salariale  solo per le giornate in cui svolge attività di lavoro , a presindere dalla durata del contratto.

ATTIVITA STAGIONALI

L'art. 11 introduce una norma di interpretazione autentica dell’art. 21, comma 2, del DLgs. 81/2015, stabilendo che tra le attività stagionali rientrano anche quelle finalizzate a far fronte a intensificazioni del lavoro in determinati periodi dell’anno o a esigenze tecnico-produttive legate ai cicli stagionali dei settori produttivi o dei mercati serviti dall’impresa, formalizzate  dai CCNL.

CONTRATTI SOMMINISTRAZIONE DI LAVORO

In tema di somministrazione a termine, il Ddl introduce nuove disposizioni, mantenendo il limite del 30% del numero dei dipendenti a tempo indeterminato dell’utilizzatore, ma escludendo dal computo di tale limite i lavoratori somministrati a tempo determinato ma assunti a tempo indeterminato dall'agenzia di lavoro o per specifiche esigenze o caratteristiche. Viene inoltre eliminato il limite di durata di 24 mesi della missione a tempo determinato per i lavoratori con contratto a tempo indeterminato con l'agenzia di somministrazione.

Controlli INPS e rateazioni contributive fino a 60 mesi

Agli articoli 14 e 15 o   il DDL  si occupa del ruolo dell'INPS per la promozione dell’adempimento  spontaneo degli obblighi contributivi e la regolarizzazione spontanea di anomalie, errori od omissioni.

Prevista la sanzione ridotta anche nel caso in cui il contribuente  a seguito di segnalazioni dell'istituto , anche tramite gli intermediari provveda:

  • entro  90 giorni dalla notifica della comunicazione alla regolarizzazione delle anomalie, omissioni ed errori e  nei successivi 30 giorni  al versamento  di quanto eventualmente dovuto .

Per quanto riguarda i debiti contributivi  non affidati agli agenti della riscossione in arrivo dal 1 gennaio 2025 la possibilità di  pagamento rateale dei debiti per   contributi, premi ed accessori di legge, potrà  essere consentito fino ad un massimo di sessanta rate  mensili.  

I casi dovranno essere  saranno definiti con decreto interministeriale 

Collegato Lavoro le altre novità: apprendistato, sospensioni per i professionisti

Un ulteriore intervento è previsto in materia di apprendistato duale. L’articolo 18 introduce la possibilità, dopo il conseguimento della qualifica o del diploma professionale ai sensi del D.Lgs. 226/2005, del diploma di istruzione secondaria superiore o del certificato di specializzazione tecnica superiore, di convertire l’apprendistato per la qualifica e il diploma professionale in apprendistato professionalizzante e/o di alta formazione e ricerca, in ambito di formazione professionale regionale.

Infine, l’articolo 7 stabilisce la sospensione dei termini per gli adempimenti tributari per le libere professioniste a partire dall’ottavo mese di gravidanza fino al trentesimo giorno successivo al parto o all’interruzione della gravidanza. Tale sospensione  riguarda anche ai liberi professionisti in caso di malattia grave o infortunio dei figli minorenni, che impediscano lo svolgimento della professione.

Credito d’imposta eco imballaggi: domande dal 21 ottobre

17 Ottobre 2024 in Speciali

Il MASE con avviso pubblicato sulla pagina preposta del proprio sito comunica l'avvio delle domande dalle ore 12 del giorno 21 ottobre per il tax credit eco imballaggi.

Ricordiamo che le regole attuative per questo bonus sono state previste con il Decreto MASE del 2 aprile pubblicato nella GU n 117 del 21 maggio 2024.

Il decreto contiene i  con i criteri e modalità di applicazione  e  di fruizione del  credito d'imposta nonché requisiti  tecnici  e  certificazioni  idonee ad attestare la natura ecosostenibile dei prodotti e degli imballaggi secondo la vigente normativa dell'Unione europea e nazionale.

Il decreto  definisce  i  criteri  e  le  modalità di applicazione e di fruizione del contributo, sotto forma di credito di imposta, di cui all'art. 1, dal comma 686 al comma 690,  della  legge di bilancio 2023, anche al fine di assicurare il rispetto dei  limiti di spesa annui, nonché i  requisiti  tecnici  e  le certificazioni idonee ad  attestare,  secondo  la  vigente  normativa  europea  e nazionale, la natura ecosostenibile dei prodotti e  degli  imballaggi ammissibili  all'agevolazione.

Credito d’imposta eco imballaggi: i beneficiari

I beneficiari sono tutte le imprese che, alla data di presentazione dell'istanza:

  • a) sono costituite, regolarmente iscritte e  «attive»  presso  il registro delle imprese;
  • b) svolgono un'attivita' economica in Italia, disponendo  di  una sede principale o secondaria sul territorio nazionale;
  • c) si trovano nel pieno e libero esercizio dei propri  diritti  e non  sono  in  liquidazione  volontaria  o  sottoposte  a   procedure concorsuali;
  • d)  hanno   acquistato   prodotti,   realizzati   con   materiali provenienti dalla raccolta differenziata degli imballaggi in plastica ovvero hanno  acquistato  imballaggi  biodegradabili  e  compostabili secondo la  normativa  UNI  EN  13432:2002, imballaggi  in  carta  e cartone, imballaggi in legno non impregnati o derivati dalla raccolta differenziata della carta, dell'alluminio e del vetro, secondo quanto previsto dall'art. 4;

Sono, in ogni  caso, escluse dalle  agevolazioni  di  cui  al presente decreto le imprese:

  • a) destinatarie di sanzioni interdittive ai  sensi  dell'art.  9, comma 2, lettera d), del decreto legislativo 8 giugno 2001, n. 231 e successive modificazioni e integrazioni;
  • b) che si trovino in altre condizioni previste dalla  legge  come causa  di  incapacita'  a  beneficiare  di  agevolazioni finanziarie pubbliche o comunque a cio' ostative.              

Credito d’imposta eco imballaggi: domande dal 21 ottobre

Per accedere all'agevolazione i soggetti in possesso dei requisiti previsti presentano apposita istanza secondo le modalità indicate dal MASE con avviso.

In particolare, il MASE evidenzia che il contributo è rivolto alle imprese e prevede un rimborso, sotto forma di credito d’imposta, pari al 36% delle spese sostenute nel 2023 e nel 2024 per l’acquisto di prodotti e di imballaggi provenienti da materiali di recupero, fino ad un importo massimo annuale di 20.000 euro per ogni impresa beneficiaria, nel limite complessivo di 5 milione di euro per ciascuna annualità.

Lo sportello per la presentazione delle istanze relative alle spese sostenute nel 2023 sarà attivo dalle ore 12:00 del 21 ottobre 2024, fino alle ore 12:00 del 20 dicembre 2024.

Le istanze dovranno avere ad oggetto esclusivamente le spese sostenute dalle imprese nel corso dell’anno 2023 e potranno essere presentate tramite la procedura informatica accessibile al link: https://invitalia-areariservata-fe.npi.invitalia.it/home.

Come previsto dal decreto, tutte le istanze presentate nell’ambito dello sportello saranno valutate a prescindere dall’ordine temporale di presentazione dell’istanza.

Eventuali richieste di chiarimento potranno essere trasmesse al seguente indirizzo e-mail: [email protected] oppure chiamando il numero 06 5722 5138 dal lunedì al venerdì dalle ore 8.30 alle ore 14.30.

Scarica qui la modulistica necessaria

Per ciascuno degli sportelli annuali il soggetto beneficiario può presentare una sola istanza di accesso.
Nell'istanza, i soggetti beneficiari dichiarano il possesso dei requisiti previsti dal presente decreto, ivi inclusi quelli di carattere tecnico relativi ai beni rendicontati come indicati nell'allegato 1 e  riportano l'ammontare complessivo  delle spese sostenute allegando l'attestazione di cui al comma 3 del medesimo art. 4. 

Al solo fine di consentire lo svolgimento  dei controlli previsti i  soggetti  beneficiari  allegano all'istanza  la documentazione giustificativa delle  spese  e  del relativo pagamento, nonché quella  comprovante  il possesso  delle certificazioni.

Credito d’imposta eco imballaggi: la % spettante

L'agevolazione è concessa, previa apposita istruttoria ai sensi dell'art. 8, nei limiti delle risorse disponibili di cui all'art. 7, comma 1, ai sensi del pertinente regolamento de minimis, nella misura del 36% per cento delle spese ammissibili di cui all'art. 4, ed è fruita sotto forma di credito d'imposta ai sensi dell'art. 17  del decreto legislativo 9 luglio 1997,  n.  241.  

L'agevolazione  massima concedibile per il soggetto beneficiario, nell'ambito di ciascuno dei due sportelli, 2024 e 2025, di cui all'art. 7,  comma  2,  non  può comunque, eccedere l'importo annuale di 20.000,00 euro.
Nel  caso  in  cui  l'importo  complessivo  delle  agevolazioni concedibili ai soggetti beneficiari sia superiore all'ammontare della dotazione finanziaria dell'intervento, per la singola annualità  di cui all'art. 7, comma  1, il  Ministero  procede  al riparto  delle risorse  disponibili  in  proporzione  all'importo dell'agevolazione richiesto da ciascun beneficiario.
L'agevolazione  non è cumulabile,  con riferimento alle medesime spese, con altre agevolazioni pubbliche che si configurino come aiuti di Stato, notificati ai sensi dell'art. 108 del Trattato sul funzionamento dell'Unione europea  o comunicati  ai sensi  dei  regolamenti  della  Commissione  che  dichiarano   alcune categorie di aiuti compatibili con il mercato interno, incluse quelle attribuite sulla base del pertinente regolamento de minimis.
Il credito d'imposta non concorre alla formazione del reddito ai fini delle imposte sui redditi e della base imponibile dell'imposta regionale sulle  attività  produttive  e  non  rileva  ai  fini  del rapporto di cui agli articoli 61 e 109, comma 5, del TUIR.
Il credito di imposta è cumulabile con altre  agevolazioni  che non si configurino come aiuti di Stato e che  abbiano  ad oggetto i medesimi costi, a condizione che  tale  cumulo,  tenuto  conto  anche della non concorrenza  alla  formazione  del reddito e  della  base imponibile dell'imposta regionale  sulle attività  produttive,  non porti al superamento del costo sostenuto.

Credito d’imposta eco imballaggi: spese ammissibili

Sono ammissibili all'agevolazione le spese, sostenute negli anni 2023 e 2024, relative all'acquisto di:

  • a) prodotti realizzati con materiali provenienti  dalla  raccolta differenziata, o da altro circuito post-consumo, degli imballaggi in plastica; 
  • b) imballaggi primari e secondari biodegradabili  e  compostabili secondo la normativa UNI EN 13432: 2002, inclusi:
    • i) gli imballaggi  in  carta  e  cartone,  ad  eccezione  degli imballaggi in carta stampati  con  inchiostri,  degli imballaggi  in carta trattata o spalmata con  prodotti  chimici  diversi  da  quelli normalmente utilizzati nell'impasto cartaceo e  degli imballaggi  in carta  accoppiati  con   altri   materiali   non   biodegradabili   e compostabili;
    • ii) gli imballaggi in legno non impregnati;
  • c)  imballaggi  primari  e  secondari  derivanti  dalla  raccolta differenziata della carta;
  • d)  imballaggi  primari  e  secondari  derivanti  dalla  raccolta differenziata dell'alluminio;
  • e)  imballaggi  primari  e  secondari  derivanti  dalla  raccolta differenziata del vetro.

I prodotti e gli imballaggi devono possedere i requisiti tecnici e le certificazioni  previste dall'allegato  1  al presente decreto.
L'effettività del  sostenimento  delle   spese   oggetto   di agevolazione deve risultare  da  un'apposita attestazione  resa, ai sensi del decreto del Presidente della Repubblica 28  dicembre  2000, n. 445, dal presidente del collegio sindacale ovvero da  un  revisore legale  iscritto  nel  registro  dei  revisori  legali,   o da   un professionista iscritto nell'albo dei dottori commercialisti e  degli esperti contabili, o nell'albo dei periti commerciali o in quello dei consulenti  del  lavoro, ovvero  dal  responsabile  del  centro   di assistenza fiscale. A tal fine, con la già menzionata  attestazione, è certificato:

  • a. l'elenco delle spese ammissibili ad  agevolazione  nonché  il periodo  d'imposta  cui  sono  riferite.  Le  spese  si considerano effettivamente sostenute in base a quanto previsto dalle disposizioni di cui all'art. 109, commi 1 e 2, lettera a), del TUIR;
  • b. l'effettivo utilizzo dei beni acquistati nel ciclo  produttivo del soggetto proponente;
  • c.  l'integrale  pagamento  delle  fatture  di  acquisto  cui  si riferiscono  le  spese  rendicontate,  che  deve  essere   effettuato attraverso il conto corrente intestato al soggetto richiedente e  con modalità che consentano la  piena tracciabilità dei  pagamenti  e l'immediata riconducibilità degli stessi alle relative fatture;
  • d. che l'impresa proponente  non  ha  ottenuto,  a  fronte  delle medesime  spese  oggetto  della  richiesta  di agevolazione,   altri benefici che si configurino come aiuti di Stato, notificati ai  sensi dell'art. 108 del Trattato sul funzionamento  dell'Unione  europea  o comunicati ai sensi dei regolamenti della Commissione che  dichiarano alcune categorie di aiuti compatibili con il mercato interno, inclusi quelle attribuiti sulla base dei regolamenti «de minimis».

Non sono ammissibili alle agevolazioni le spese che, non essendo utilizzate  nel  ciclo  produttivo  del   soggetto   proponente,   si configurano unicamente come merce di rivendita operata da imprese del commercio.                  

Bonus eccellenze gastronomiche assunzioni giovani: ripartono le domande dal 1 ottobre

9 Ottobre 2024 in Speciali

Invitalia, soggetto gestore della misura “Giovani diplomati”, promossa dal Ministero dell’agricoltura, della sovranità alimentare e delle foreste ha già concesso agevolazioni per oltre 6,8 milioni di euro, a fronte di investimenti attivati per oltre 13 milioni di euro per la stipula di contratti di apprendistato tra le imprese e i giovani diplomati nei servizi dell'enogastronomia e dell’ospitalità alberghiera.

La dotazione finanziaria ancora disponibile per  “Giovani diplomati” è di oltre 9 milioni e, come previsto dal decreto direttoriale di riapertura dei termini per la presentazione delle domande di contributo del MASAF, è possibile presentare domanda dalle ore 10:00 del 1° ottobre 2024 alle ore 12:00 del 31 ottobre 2024 accedendo all’area riservata del sito Invitalia.

Ricordiamo tutte le regole di questa misura.

Fondo Eccellenze Gastronomiche Assunzioni: che cos’è

Giovani diplomati” è l’incentivo che finanzia i contratti di apprendistato tra le imprese e i giovani diplomati nei servizi dell'enogastronomia e dell’ospitalità alberghiera.
È gestito da Invitalia ed è promosso dal Ministero dell’agricoltura, della sovranità alimentare e delle foreste con il Decreto Ministeriale 21 ottobre 2022.

Fondo Eccellenze Gastronomiche Assunzioni: imprese beneficiarie

Le agevolazioni sono rivolte a:

  • imprese operanti nel settore identificato dal codice ATECO 56.10.11 (Ristorazione con somministrazione) regolarmente costituite e iscritte come attive nel Registro delle imprese da almeno 10 anni, oppure che abbiano acquistato – nei 12 mesi precedenti la data di pubblicazione del Decreto Ministeriale 21 ottobre 2022 – prodotti certificati DOP, IGP, SQNPI, SQNZ e prodotti biologici per almeno il 25% del totale dei prodotti alimentari acquistati nello stesso periodo,
  • imprese operanti nel settore identificato dal codice ATECO 56.10.30 (Gelaterie e pasticcerie) e dal codice ATECO 10.71.20 (Produzione di pasticceria fresca) regolarmente costituite e iscritte come attive nel Registro delle imprese da almeno 10 anni o, in alternativa, che abbiano acquistato – nei 12 mesi precedenti la data di pubblicazione del Decreto Ministeriale 21 ottobre 2022 – prodotti certificati DOP, IGP, SQNPI e prodotti biologici per almeno il 5% del totale dei prodotti alimentari acquistati nello stesso periodo

Fondo Eccellenze Gastronomiche Assunzioni giovani: il contributo

Ciascuna impresa può ottenere un contributo a fondo perduto non superiore a 30.000 euro, fino a coprire massimo il 70% delle spese totali ammissibili relative alla remunerazione lorda per l’inserimento, con contratto di apprendistato, di uno o più giovani diplomati nei servizi dell’enogastronomia e dell’ospitalità alberghiera.

I contratti di apprendistato devono avere una durata minima di un anno e massima di tre anni e devono essere stipulati, a pena di decadenza dalle agevolazioni, dopo la data di pubblicazione del D.M. 21 ottobre 2022 e non oltre 60 giorni dalla data di pubblicazione del decreto di concessione delle agevolazioni.

I giovani diplomati devono essere in possesso dei seguenti requisiti:

  • diploma di istruzione secondaria superiore conseguito da non oltre cinque anni presso un Istituto professionale di Stato per l’enogastronomia e l’ospitalità alberghiera (IPSEOA)
  • non aver compiuto, alla data di sottoscrizione del contratto di apprendistato, i 30 anni di età

Non sono ammesse le spese sostenute prima della presentazione della domanda di contributo.

I contributi sono concessi nell’ambito del regolamento de minimis (Generale Reg. UE 2831/23, SIEG Reg. UE 2832/23).

Fondo Eccellenze Gastronomiche Assunzioni giovani: domande dal 1° ottobre

Con decreto direttoriale il MASAF dispone la riapertura dei termini per la presentazione delle domande di contributo dalle ore 10:00 del 1° ottobre 2024 alle ore 12:00 del 31 ottobre 2024 accedendo all’area riservata.

Accedi qui per tutte la modulistica.
Attenzione al fatto che, sono fatte salve le domande di contributo già presentate e che non è consentita la presentazione da parte delle imprese che hanno già presentato una regolare domanda di contributo entro le ore 12:00 del 13 maggio 2024, come risultante dall’attestazione di avvenuta presentazione della domanda.
È possibile sin da ora procedere con la registrazione dell’impresa richiedente le agevolazioni e scegliere un eventuale delegato, accedendo alla sezione Anagrafica e deleghe.

Esperti innovazione: Albo aggiornato 2024

2 Ottobre 2024 in Speciali

Il  Ministero dello sviluppo economico aveva  costituito con il decreto direttoriale del 31 agosto 2016  il nuovo Albo degli esperti in innovazione tecnologica,  con allegato elenco dei nominativi . 

Si tratta di soggetti con specifiche professionalità in materia di ricerca e sviluppo competitivo che il Ministero può incaricare di  valutazioni e  perizie sui  progetti di innovazione tecnologica, programmi di ricerca industriale e sviluppo sperimentale presentati ai sensi dell’art. 14 della Legge 17 febbraio 1982, n. 46, e di quelli presentati sui bandi a valere sul Fondo per la crescita sostenibile.

 L'Albo era stato inizialmente istituito nel 2006 e   poi  aggiornato con  decreto del Direttore generale  attività imprenditoriali nel  2008, e rientra  nell'ambito delle attività previste dal programma quadro dell’unione Europea per la ricerca e l’innovazione Orizzonte 2020 che è volto ad incentivare lo sviluppo scientifico e tecnologico nei paesi dell'Unione .

Albo esperti innovazione tecnologica : come funziona

Il Ministero, diventato nel frattempo Ministero del made in Italy provvede ad aggiornare l'albo a seguito delle nuove domande  che possono essere presentate entro il 30 giugno e il 31 dicembre di ogni anno, cui segue l' esame da parte della Commissione preposta, per la valutazione dei requisiti dei candidati.

Ricordiamo che l'iscrizione all'albo esperti innovazione  è riservata a soggetti laureati, anche all'estero,  con adeguato curriculum tecnico- scientifico,  preferibilmente dipendenti di organismi o centri di ricerca ma anche soggetti indipendenti.  Non sono ammessi invece  lavoratori in quiescenza. 

 Le aree di competenza sono suddivise in 10 macrosettori industriali che sono:

  • Manifatturiero/Processi &  Impianti  industriali/Fabbricazione e trasformazione avanzate
  • Mobilità e trasporti
  • Aerospazio e Aeronautica
  • Farmaceutica e biotecnologie
  • Chimica
  • Energia e ambiente
  • Microelettronica e Semiconduttori
  • Informatica e  Telecomunicazioni
  • Materiali avanzati
  • Nanotecnologie

Per ciascuno  poi vengono specificati  diversi  ambiti applicativi e le tecnologie fondamentali dei quali i candidati devono portare evidenza per proporre la loro richiesta di iscrizione.  La domanda puo essere presentata per più di un settore industriale o ambito applicativo, con un massimo di 5.  

Va anche sottolineato che a seguito di tre rinunce ad incarichi o a ritardi superiori a 30 giorni nella loro effettuazione  è prevista la decadenza dall'Albo .

Sul sito MIMIT  i modelli e la normativa a riguardo.

Aggiornamento albo esperti innovazione

Con il decreto del Ministero delle Imprese  e del made in Italy  (ex MISE)  del 26 marzo 2024  è stato  effettuato  l'inserimento nell'albo  dei  40 soggetti che hanno presentato domanda entro il 31 dicembre 2023  e per i quali è stata  confermata la sussistenza dei requisiti

Con decreto del 27 settembre 2024  l'albo  viene aggiornato con l’inserimento degli esperti che hanno presentato domanda entro il 30 giugno 2024 e per i quali la Commissione appositamente nominata ha verificato la sussistenza delle condizioni.

QUI IL NUOVO ELENCO AGGIORNATO

Allegati:

Turismo sostenibile: contributi europei alle PMI

23 Settembre 2024 in Speciali

Il progetto FuTOURiSME – fostering digital & sustainable transition of TOURism SMEs for FUture innovation and resilience, finanziato nel quadro del Programma per il mercato unico – sezione COSME (bando SMP-COSME-2022-TOURSME) è un bando che ha l'obiettivo di identificare e sostenere lo sviluppo, l'implementazione e lo scaling-up di soluzioni innovative da parte delle piccole e medie imprese (PMI) turistiche europee, al fine di:

  •     contribuire a innovare l'offerta nell'ecosistema turistico e potenziare il duplice processo di transizione (verde e digitale);
  •     dotare le PMI delle competenze necessarie per sfruttare le opportunità derivanti dalla doppia transizione;
  •     raccogliere le migliori pratiche e strategie per portare avanti la trasformazione del settore turistico.

Sono previsti contributi a fondo perduto dell'importo di 30mila euro.

 Vediamo i dettagli per la partecipazione, tenendo conto che la scadenza per le domande è fissata al 27 novembre 2024.

Bando Futourisme: Interventi ammissibili

Ogni progetto innovativo deve riguardare almeno un aspetto  tra quelli elencati nel bando. 

•    Migliorare l'infrastruttura digitale, compreso l'accesso a Internet ad alta velocità e le tecnologie intelligenti, per migliorare l'esperienza dei visitatori e l'efficienza operativa.

•    Formazione e risorse per sviluppare abilità e competenze digitali, per sfruttare efficacemente le nuove tecnologie.

•    Adozione di soluzioni digitali innovative, come l'intelligenza artificiale, i big data e l'Internet delle cose (IoT), per migliorare il processo decisionale, il marketing e il coinvolgimento dei clienti.

Per il bando con “progetto innovativo” si intende un'iniziativa strutturata e strategica che sviluppa, implementa e scala soluzioni innovative per un turismo sostenibile, digitale e inclusivo e che contribuisce chiaramente a innovare l'offerta nell'ecosistema turistico.

Bando Futourisme: il contributo

Il bando sosterrà 60 progetti innovativi realizzati da PMI del turismo o da partenariati con una somma forfettaria di 30.000 euro ciascuno, per incoraggiare l'adozione di tecnologie digitali e sostenibili che abbiano un impatto positivo sia sulle loro operazioni commerciali che sull'ambiente.

Scarica qui il bando ufficiale

Ulteriori dettagli,  faq e modelli di domanda sono disponibili a questo link

Bando Futourisme per il turismo sostenibile: chi puo partecipare

Le candidature devono essere presentate da una delle seguenti tipologie di candidati:

  • – singola PMI turistica.
  • – partenariato di PMI turistiche, composto da un minimo di 2 a un massimo di 4 PMI turistiche;
  • – partenariato composto da un minimo di 2 e un massimo di 4 partner (deve comprendere almeno 1 PMI turistica e almeno 1 ente pubblico o privato che svolga un ruolo strumentale nell'aiutare la/e PMI turistica/e a realizzare il progetto).

I partenariati devono essere composti da PMI/enti con sede nello stesso Paese e possono preesistere e capitalizzare su precedenti progetti innovativi.

Le PMI e gli enti devono essere stabiliti in uno dei seguenti Paesi: Cipro, Francia, Grecia, Italia, Spagna;

Sarà possibile inviare le candidature fino al 27 novembre 2024.