Ferie: guida agli aspetti principali

23 Agosto 2024 in Speciali

Il periodo minimo di ferie annuali è di quattro settimane, salvo durate superiori previste dai C.C.N.L. in base alla qualifica contrattuale e all’anzianità di servizio.
Sono obbligatorie:

  • la fruizione di almeno due settimane (continuative se richieste dal lavoratore) nell’anno di maturazione.
  • la fruizione delle restanti due settimane entro i 18 mesi successivi al termine  dell’anno di maturazione, salvo i più ampi periodi  di differimento stabiliti dai C.C.N.L.

Il periodo minimo di quattro settimane non può essere sostituito dalla relativa indennità per ferie non godute, salvo il caso di risoluzione del rapporto di lavoro o di contratto a termine di durata inferiore all’anno.

La sanzione amministrativa applicabile al datore di lavoro in caso di mancata concessione delle ferie va  da 120 a 720 euro.

Inoltre le sanzioni sono inasprite nei seguenti casi particolari: 

  • Se la violazione si riferisce a più di cinque lavoratori ovvero si è verificata in almeno due anni,  la sanzione amministrativa  è da 480 a 1.800 euro.
  • Se la violazione si riferisce a più di dieci lavoratori ovvero si è verificata in almeno quattro anni, la sanzione amministrativa è da 960 a 5.400 euro.

Maturazione delle ferie e retribuzione

Il diritto alle ferie matura in relazione al periodo di lavoro  prestato, cioè ogni mese di servizio dà diritto ad un dodicesimo del periodo annuale di ferie  e, salvo diversa previsione dei CCNL, le frazioni di mese di almeno 15 giorni di calendario si computano come mese intero.
La maturazione delle ferie  avviene ugualmente  durante:

  •  il periodo di prova;
  •  i periodi di assenza per maternità, compreso l’astensione anticipata per gravidanza a rischio o lavoro a rischio e durante la proroga del congedo di maternità per lavoro a rischio;
  •  i periodi di malattia e i periodi di infortunio;
  •  i periodi di cassa integrazione a orario ridotto.

Di contro le ferie NON maturano durante:

  • i periodi di sospensione dal lavoro per sciopero;
  • i periodi di aspettativa non retribuita;
  • i periodi di aspettativa per funzioni pubbliche o cariche sindacali;
  • i periodi di congedo parentale (aspettativa post parto);
  • i periodi di cassa integrazione a zero ore, salvo condizioni di miglior favore.

Durante l’assenza per  ferie al lavoratore compete lo stesso  trattamento economico che gli sarebbe spettato in caso di lavoro.

Fruizione ferie: chi decide e come?

Compatibilmente con le esigenze dell’azienda, e tenuto conto di quelle dei lavoratori, è  facoltà del datore di lavoro stabilire  il periodo di fruizione e le modalità di godimento delle  ferie  che potranno essere:

  • ferie collettive: usufruite contemporaneamente dalla totalità dei lavoratori con sospensione dell’attività   produttiva;
  • ferie individuali: usufruite  individualmente dal lavoratore, garantendo una continuazione dell’attività lavorativa.

I CCNL possono prevedere un periodo per la fruizione delle ferie, altrimenti l’esatta determinazione del periodo spetta di norma al datore di lavoro, quale espressione del potere organizzativo e direttivo dell’azienda, tenendo conto delle esigenze e degli interessi del lavoratore (art. 2109 c.c.).
In ogni caso,  onde consentire al lavoratore di conoscere il periodo in cui può fruire delle ferie è consigliabile  che il datore di lavoro ne dia preventiva comunicazione in forma scritta.
Le ferie non fruite al termine del periodo di maturazione, devono essere differite ad un periodo successivo in applicazione del divieto di monetizzazione, ma sempre entro i 18 mesi successivi.
Alla scadenza del termine previsto dalla legge per la fruizione delle ferie (18 mesi dalla fine dell’anno di maturazione),  il datore di lavoro è obbligato al versamento dei contributi all’INPS  ancorché le ferie non siano state godute.

Ad esempio le ferie maturate  al 31.12.2022 vanno godute entro il 30 giugno 2024.

Indennità ferie non godute. Mancata fruizione per maternità

Come detto, le ferie sono un diritto irrinunciabile (art. 36 Costituzione) dei lavoratori, sono cioè vietati accordi individuali tendenti a impedirne la fruizione e /o finalizzati alla monetizzazione (pagamento di una somma in sostituzione del periodo di ferie non godute).

E’ consentito compensare le ferie con l’equivalente indennità sostituiva   SOLO nei seguenti casi:

  •  ferie eccedenti il periodo minimo di quattro settimane previste dalla legge;
  •  ferie residue al momento della risoluzione del rapporto di lavoro (dimissioni o licenziamento).

Su questo ultimo caso , recentemente la Cassazione ha precisato nell'ordinanza 15 giugno 2022, n. 19330, in tema di ferie non godute, che aldilaà della normativa che vieta la monetizzazione del periodo di ferie non goduto,  va tenuto presente che vanno esclusi da tale divieto  i casi di mancata fruizione che non dipendono dalla volontà del lavoratore .

Nel caso specifico la Suprema Corte ha confermato il diritto all’indennità sostitutiva delle ferie di una lavoratrice dopo il termine del rapporto di lavoro  in quanto la  fruizione delle stesse era stata causata dall’astensione obbligatoria dal lavoro per maternità.

Malattia e ferie

In caso di  malattia insorta prima delle ferie programmate o collettive  la fruizione  potrà avvenire in un  momento successivo all’intervenuta guarigione.

Invece  la malattia insorta durante le ferie  ne sospende il decorso se lo stato di malattia è incompatibile con il recupero delle energie psico-fisiche, purché regolarmente certificata e salvo diversa previsione dei C.C.N.L..

  In questo caso il datore di lavoro ha la possibilità di richiedere all’INPS la verifica dello stato di malattia del lavoratore e, con i corretti accertamenti sanitari, di sostenere, eventualmente,  la compatibilità tra l’evento morboso e la fruizione delle ferie. 


Ferie dirigenti, assenze, infortunio, prescrizione: casi pratici dalla Cassazione

Si segnalano in materia di  fruizione delle ferie  nel lavoro dipendente anche alcune  sentenze di Cassazione su casi particolari  in cui è stato affermato che:

  • FERIE DIRIGENTI: Il dirigente che, pur avendo il potere di attribuirsi il periodo di ferie senza alcuna ingerenza da parte del datore di lavoro, non lo eserciti e non fruisca del periodo di riposo annuale, non ha diritto all'indennità sostitutiva, a meno che non provi di non avere potuto fruire del riposo a causa di necessità aziendali assolutamente eccezionali ed obiettive. (Cassazione  civ.,  sez. lavoro  Sentenza  n. 23697 del 10 Ottobre 2017)
  •  ASSENZE INGIUSTIFICATE: I giorni di assenza  ingiustificata dal posto di lavoro non possono essere imputati alle ferie ancora fruibili da parte del lavoratore, in assenza di accordo  preventivo con il datore di lavoro; tale circostanza è idonea a giustificare un licenziamento per motivo soggettivo. (Cass. civ., sez. VI lavoro ordinanza n. 28232 del 06 Novembre 2018)
  • CALCOLO INCENTIVI: gli incentivi  retributivi collegati alle mansioni  del singolo dipendente vanno erogati anche  per i giorni di ferie (sentenza di Cassazione n. 19663 dell'11 luglio 2023) 
  • PRESCRIZIONE INDENNITA' FERIE NON GODUTE:  il datore di lavoro è tenuto al pagamento dell'indennità per ferie non godute  anche dopo il periodo di prescrizione del diritto che decorre dal  termine del rapporto di lavoro, se non ha adempiuto all'obbligo di  invitare il lavoratore alla fruizione nei tempi previsti per legge  (Ordinanza n. 17643 del 20 giugno 2023)
  • Non rientra nella fattispecie dell’infortunio in itinere, l’infortunio occorso al lavoratore al ritorno delle ferie, in quanto non verificato nel normale spostamento tra abitazione e luogo di lavoro. ( Corte di Cassazione sezione lavoro, sentenza n. 475 del 13 Gennaio 2014)
Esame Revisori 2024: domanda entro il 5 settembre

21 Agosto 2024 in Speciali

Il MEF ha pubblicato un avviso per informare delle pubblicazione in GU 4a Serie Speciale – Concorsi ed Esami n. 63 del 6 agosto 2024 il bando per l’ammissione all’esame di idoneità professionale per l’esercizio della revisione legale.

Le domande vanno presentate entro il 5 settembre prossimo, e a tal fine, è state predisposta un’apposita applicazione informatica che resterà accessibile su questo sito istituzionale fino alle ore 23.59 del trentesimo giorno decorrente dalla data di pubblicazione del bando.

Ai fini delle domande il MEF precisa che:

  • non sono ammesse altre forme di presentazione della domanda di partecipazione all’esame, diverse da quelle specificate nel bando. 
  • tutti i requisiti di ammissione all’esame devono essere posseduti alla data di scadenza del termine utile per la presentazione delle domande. 
  • ai fini della regolarità della domanda, si rammenta che il tirocinio deve risultare concluso (e la relativa relazione finale deve essere presentata) in data anteriore a quella di presentazione della domanda di ammissione all’esame.

Vediamo tutte le regole.

Esame idoneità revisori 2024: chi è ammesso

Per l'ammissione al esame occorre tenere come norma di riferimento l'art 2 del Decreto n 63/2106 che recita testualmente:

  1. Per l'ammissione all'esame e' necessario:
    • a) aver conseguito una laurea almeno triennale, tra quelle individuate con regolamento dal Ministro dell'economi e delle finanze, sentita la Consob, ai sensi dell'articolo 2, comma 2, del decreto legislativo 27 gennaio 2010, n. 39, adottato con decreto  ministeriale n. 145 del 20 giugno 2012;
    • b) essere in possesso dell'attestato di compiuto tirocinio, previsto dal regolamento di cui all'articolo 3, comma 8 del decreto legislativo 27 gennaio 2010, n. 39, adottato con decreto ministeriale n. 146 del 25 giugno 2012, ovvero produrre dichiarazione attestante l'assolvimento del tirocinio, secondo quanto previsto dal regolamento sopra citato.
  2. In deroga al comma 1, sono ammessi a sostenere l'esame di idoneita' per l'iscrizione al registro i soggetti che, alla data
    di pubblicazione in Gazzetta Ufficiale del presente regolamento, hanno regolarmente completato il tirocinio previsto dall'articolo 5 del decreto del Presidente della Repubblica 6 marzo 1998, n. 99.
  3. Sono, altresì, ammessi a sostenere l'esame di idoneita' coloro i quali risultano iscritti, alla data di entrata in vigore del regolamento di cui all'articolo 3, comma 8 del decreto legislativo 27 gennaio 2010, n. 39, al registro del tirocinio previsto dall'articolo 5 del decreto del Presidente della Repubblica 6 marzo 1998, n. 99, ed abbiano, alla data di
    presentazione della domanda, concluso regolarmente il tirocinio stesso.

Esame idoneità Revisori 2024: quota per la domanda

Il candidato è tenuto, contestualmente alla presentazione della domanda, al versamento del contributo per le spese di esame di cui all’articolo 3, comma 6 del decreto del 19 gennaio 2016, n. 63, nella misura di euro 100,00. 

Dovrà, inoltre, assolvere l’imposta di bollo come da normativa vigente.

Il pagamento del contributo potrà essere assolto nella fase di presentazione del modulo di iscrizione selezionando un prestatore di servizi abilitato sul nodo dei pagamenti “PagoPA”, il bollo dovrà essere apposto sulla “ricevuta di avvenuta iscrizione” così come previsto dall’articolo 2, comma 2 del bando.

Esame idoneità revisori 2024: svolgimento delle prove

Con DM 13 febbraio 2023, n. 71 “Regolamento recante modifiche al decreto 19 gennaio 2016, n. 63, concernente l'attuazione della disciplina legislativa in materia di esame di idoneità professionale per l'abilitazione all'esercizio della revisione legale”  sono state introdotte nuove modalità di svolgimento delle prove di esame. 

In particolare le prove di cui all’articolo 5, comma 1, lettere a) e b) del DM 63/2016 concernenti, rispettivamente, materie economiche e aziendali e materie giuridiche, consisteranno ora nella risoluzione di tre quesiti a risposta aperta di lunghezza massima di 30 righe per ciascun quesito vertenti nell’insieme, su tutte le materie indicate nell’articolo 5, comma 1, lettere a) e b) del bando. 

Per lo svolgimento della prima e della seconda prova sarà assegnato un tempo massimo di due ore per ciascuna di esse. 

Le due prove si svolgeranno  in un’unica giornata di esame.

La terza prova scritta, la cui modalità di svolgimento non ha subito modifiche sostanziali rispetto alle precedenti edizioni, verterà sulle materie tecnico-professionali e della revisione indicate all'articolo 1, comma 1, lettere f), g), h), i), l) del DM 63/2016 e comprenderà un quesito a contenuto pratico attinente l'esercizio della revisione legale per la cui risoluzione sarà assegnato un tempo massimo di tre ore. 

La terza prova si svolgerà nella seconda giornata di esame.

Attenzione al fatto che nella Gazzetta Ufficiale della Repubblica Italiana – 4a serie speciale – concorsi ed esami del giorno 20 dicembre 2024, almeno 30 giorni prima della prima prova scritta, verrà data comunicazione della data, dell’ora e della sede in cui le prove avranno luogo.

Allegati:

ETF non armonizzato: la tassazione

28 Giugno 2024 in Speciali

Un ETF, acronimo di Exchange Traded Funds, è un fondo di investimento o una Sicav (a sua volta acronimo di Società di Investimento a Capitale Variabile), che riproduce un dato sottostante, per lo più rappresentato da un indice azionario, un paniere obbligazionario o altri strumenti finanziari.

Gli ETF negli ultimi anni hanno avuto una ampia diffusione presso il pubblico perché permettono di investire e disinvestire con facilità, dato che questi titoli di norma sono quotati in borsa (ma non lo devono essere necessariamente), senza le complicazioni derivanti dal possesso di un sottostante a volte anche complesso.

Si pensi, ad esempio, all’ETF del bitcoin, di recente introduzione, che permette di acquistare uno strumento rappresentativo di una criptovaluta senza le complicazioni, anche di tipo pratico, legate alla detenzione di una cripto-attività.

Da un punto di vista normativo, gli EFT appartengono alla famiglia degli OICR, acronimo di Organismo di Investimento Collettivo del Risparmio, i quali sono fiscalmente soggetti alle disposizioni emanate nel 2014 con il Decreto Legislativo numero 44 del 4 marzo 2014, che recepisce la Direttiva UE 2011/61/UE.

Per inquadrare il correttamente gli ETF dal punto di vista fiscale è necessario partire dalla differenziazione effettuata dal legislatore nazionale, il quale, ai fini tributari, propone due diversi trattamenti a seconda che l’ETF sia armonizzato o non armonizzato.

Si definiscono armonizzati gli ETF conformi alla legislazione europea e quindi emessi in uno stato appartenente all’Unione Europea; per contro quelli emessi in paesi esteri extra-UE si considerano non armonizzati, come nel caso degli ETF quotati in USA.

In questa sede si approfondirà il trattamento fiscale degli ETF non armonizzati; per un approfondimento del diverso trattamento riservato agli ETF armonizzati è possibile leggere l’articolo “ETF armonizzato: la tassazione”, dello stesso autore.

Composizione del reddito e tassazione

Dalla detenzione e dalla cessione di un ETF, a seconda delle caratteristiche dello strumento finanziario e del sottostante, da un punto di vista reddituale, possono derivare:

  • interessi, su obbligazioni;
  • dividendi, su azioni;
  • plusvalenze o minusvalenze, da alienazione dell’ETF.

Lo schema impositivo previsto dalle norme fiscali italiane, novellate nel 2014, prevede di:

  • fare confluire tra i redditi di capitale: interessi, dividendi e plusvalenze;
  • destinare ai redditi diversi: le sole minusvalenze realizzate.

Il fatto che minusvalenze e plusvalenze derivanti dall’alienazione di un ETF confluiscano in due categorie reddituali differenti, ha delle implicazioni pratiche per il contribuente: infatti non è possibile compensare le plusvalenze conseguite con le eventuali minusvalenze realizzate.

Tali minusvalenze, infatti, potranno essere compensate solo con plusvalenze, derivanti dalla cessione di altre tipologie di strumenti finanziari, che, per disposizione normativa, confluiscono tra i redditi diversi, come quelli derivanti dalla cessione di azioni, future, CFD, o altro.

Di conseguenza il contribuente che acquista e vende soltanto ETF non può tecnicamente compensare le plusvalenze con le minusvalenze.

Le minusvalenze saranno comunque compensabili entro i successivi quattro anni fiscali.

Per quanto riguarda, nello specifico, dividendi percepiti e plusvalenze realizzate nel contesto di un ETF non armonizzato, essi sono sottoposti a tassazione ordinaria, in quanto confluiscono a tutti gli effetti nel reddito complessivo soggetto alle aliquote a scaglioni.

Così facendo tali redditi si sommano con eventuali altri redditi percepiti dal contribuente ma, al tempo stesso, è possibile utilizzare le detrazioni a cui il contribuente ha eventualmente diritto a scomputo dell’imposta dovuta.

Di conseguenza il maggiore o minore carico fiscale, rispetto a redditi analoghi derivanti da altri strumenti finanziari sottoposti a imposta sostitutiva del 26%, dipende dalla specifica situazione del contribuente.

Il regime fiscale e il modello Redditi

Come è facile immaginare, dato che il reddito scaturente dalla detenzione e dalla cessione di un ETF non armonizzato è soggetto a tassazione ordinaria, per questa fattispecie non è prevista la possibilità di usufruire del regime amministrato (quel regime fiscale previsto per chi opera sui mercati finanziari, consistente nel trasporre gli obblighi fiscali in capo all’intermediario), per cui il regime naturale è quello dichiarativo; in conseguenza di ciò la dichiarazione dei redditi e la liquidazione dell’imposta dovrà necessariamente passare dalla dichiarazione annuale.

In questa situazione, eventuali ritenute del 26% subite dal contribuente saranno a titolo d’acconto, per cui saranno scomputabili dall’imposta dovuta, e spetta il credito per le imposte estere versate, ex articolo 165 del TUIR.

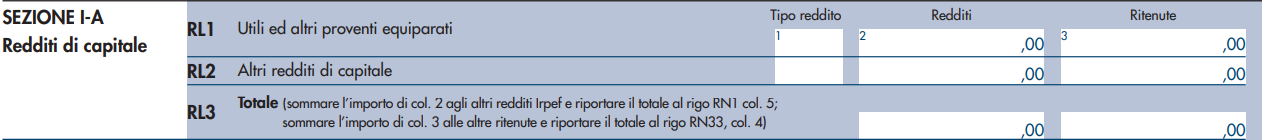
Per quanto riguarda la compilazione del modello Redditi PF 2014, a essere interessato è il quadro RL, dedicato agli “Altri redditi”; con maggiore precisione, il contribuente dovrà compilare il rigo RL2, dedicato ai redditi di capitale sottoposti a tassazione ordinaria, la cui redazione non presenta particolari complessità:

  • in colonna 1 “Tipo reddito”: dovrà essere indicato il codice 4;
  • in colonna 2 “Redditi”: i redditi percepiti al lordo delle ritenute subite;
  • in colonna 3 “Ritenute”: le eventuali ritenute a titolo d’acconto operate.

 L’eventuale credito d’imposta per le imposte versate all’estero va esposto sul quadro CE, appunto denominato “Credito di imposta per redditi prodotti all’estero”, del medesimo modello Redditi PF 2024.

Per ultimo, si segnala che quando un ETF è detenuto attraverso un intermediario residente fuori dall’Italia, esso è sottoposto agli obblighi di monitoraggio fiscale consistenti nella compilazione del quadro RW del modello Redditi PF e nell’eventuale versamento dell’IVAFE, l’Imposta sul valore delle attività finanziarie detenute all'estero.


Sgravio contributivo madri 2024: le istruzioni

31 Maggio 2024 in Speciali

La  legge di Bilancio 2024, legge 213 2023, pubblicata il 30 dicembre in Gazzetta Ufficiale  prevede un nuovo  taglio del cuneo contributivo,  riservato  alle lavoratrici madri, occupate sia nel settore pubblico che nel privato.

I commi 180-181  prevedono  infatti lo sgravio totale dei contributi  previdenziali a carico delle lavoratrici , pari al 9,19% della retribuzione imponibile, sempre che 

  • siano assunte a tempo indeterminato e 
  • abbiano  due o più figli. 

Il nuovo incentivo intende favorire l'occupazione femminile e sostenere le famiglie. Va ricordato comunque che   l'aumento del  netto in busta paga, dovuto allo sgravio contributivo,  comporta maggiori imposte.  

Il 31 gennaio INPS  ha pubblicato la circolare 27 2024 con le istruzioni operative per l'applicazione del beneficio da parte dei datori di lavoro.

Vediamo di seguito maggiori dettagli su requisiti, condizioni, applicabilità e i possibili effetti in busta paga.

Sgravio contributivo madri 2024: i requisiti

Il comma 180  della  legge di bilancio 213 2023  come detto prevede due diverse misure: 

  1.  per i periodi di paga dal 1° gennaio 2024 al 31 dicembre 2026 
    1.  l' esonero del cento per cento della quota dei contributi previdenziali per l’invalidità, la vecchiaia e i superstiti a carico  
    2. delle  lavoratrici madri di 3 o piu figli, con rapporto di lavoro dipendente a tempo indeterminato, anche part time
    3. sia del settore privato che del pubblico impiego, ad esclusione dei rapporti di lavoro domestico 
    4. fino al mese di compimento del diciottesimo anno di età del figlio più piccolo, 
    5. nel limite massimo annuo di 3.000 euro riparametrato su base mensile.
  2. solo per il 2024  lo stesso sgravio è previsto invece :
    • per le lavoratrici madri di due figli  (sempre con contratto a  tempo indeterminato,  ed esclusi i rapporti di  lavoro domestico)
    • fino al mese del compimento del decimo anno di età del figlio più piccolo.

In entrambi i casi resta ferma l'aliquota di computo delle prestazioni pensionistiche, cioè il calcolo della pensione non prevede riduzioni.

La circolare INPS specifica che l'applicazione di questo taglio contributivo è alternativa a quella dell'esonero dei contributi IVS già in vigore per i redditi fino a 25/ 35mila euro annui.

Sconto contributivo madri: platea e cumulabilità con esonero IVS

Secondo la stima contenuta nella relazione tecnica, il nuovo esonero  riguarderà circa il 6% delle  donne occupate.  È destinato  infatti  alle  570.475 lavoratrici con due o piu figli che risultano ad oggi nelle banche dati dell'INPS .

 La platea della nuova  decontribuzione per le madri  risulta dunque limitata : su 9,74 milioni di occupate nel 2022, a beneficiare del nuovo sgravio, come detto, saranno circa il 6 per cento del totale.

Sono escluse le lavoratrici dipendenti con contratti a tempo determinato (1,48 milioni), le libere professioniste (482mila), le lavoratrici  autonome (751mila), oltre alle lavoratrici domestiche.  e ovviamente le lavoratrici senza figli o con un figlio unico.

CUMULABILITA CON ESONERO IVS

La circolare afferma che l’esonero  in oggetto risulta strutturalmente alternativo all’esonero parziale sulla quota dei contributi IVS a carico del lavoratore,  in quanto ad esempio nel caso di sgravio del 7% , l’onere contributivo massimo che può essere sostenuto dalla lavoratrice con aliquota contributiva pari a 9,19%, risulta i 247,39 euro, inferiore alla quota contributiva massima esonerabile  con l'esonero at 1 commi 180 e 181, pari a 250 euro mensili (3.000 euro annui/12).

Resta fermo che dal mese successivo a quello in cui scada la fruizione di una delle due misure per  maggiore età del figlio più piccolo o, al contrario, in caso di nascita  si può ricorrere alla diversa misura di esonero della quota a carico della lavoratrice.

ESEMPIO 

"Le lavoratrici madri di tre o più figli, dal mese successivo al raggiungimento della maggiore età del figlio più piccolo possono accedere all’esonero IVS, non possedendo più i requisiti  per l’accesso all’esonero comma 180 dell’articolo 1 della legge di Bilancio 2024. Analogamente, dal mese della nascita del secondo figlio, la lavoratrice può accedere, sino al 31 dicembre 2024, all’esonero di cui al comma 181 in  alternativa al  comma 15  fruito nella precedente mensilità (cfr., sul punto, anche la circolare n. 11 del 16 gennaio 2024)".

Nel settore privato il beneficio è già attivo  mentre nel settore pubblico dovrebbe iniziare con la busta paga di maggio (messaggio Noi Pa-Mef 35/2024), e con il riconoscimento delle quote arretrate dal 1° gennaio 2024.

Esonero contributivo madri: i possibili risparmi

Necessario  evidenziare  che  il risparmio contributivo   garantito da questa nuova misura fa comunque innalzare l'imponibile fiscale con conseguente maggiori tasse da versare .

Un articolo  del Sole 24 ore del 6 novembre 2023 aveva proposto alcuni esempi:

  1.  una dipendente con  due figli, con retribuzione imponibile mensile imponibile ai fini previdenziali di 1.500 euro,  potrà avere uno sconto contributivo complessivo, con relativo aumento in busta paga rispetto ad oggi, con il solo taglio del cuneo fiscale ordinario,   di circa 138 euro invece che  105.  
  2. Invece una  dirigente  con figli e titolare di  un imponibile previdenziale di 5.600 euro mensili  che  non ha avuto finora il taglio del cuneo contributivo perché il reddito supera i 35mila euro annui,  potrà avere il  taglio  massimo stabilito dalla legge ( 250 euro al mese x 12 mesi) ma dovrà comunque versare circa 256 euro di contributi .

In tutti i casi   con il taglio contributivo l'imponibile fiscale sarà più alto.

Sgravio contributivo madri 2024: istruzioni Uniemens ai datori di lavoro

Nella circolare 27 del 31 gennaio  2024 INPS riepiloga la normativa sull'esonero contributivo per le madri fornendo importanti specificazioni sui requisiti  sull'applicabilità, oltre che  le istruzioni per la fruizione nei flussi Uniemens.

In particolare, in tema di REQUISITI l'istituto specifica  che la realizzazione del requisito si intende soddisfatta al momento della nascita del  secondo (per il 2024)  o terzo figlio (o  successivo) e la verifica dello stesso requisito si cristallizza alla data della nascita del  secondo/terzo figlio (o successivo), 

Non si decade dal diritto a beneficiare della  riduzione contributiva in caso di 

  • fuoriuscita di uno dei figli dal nucleo familiare , 
  •  morte prematura,  
  • non convivenza di uno  dei figli o 
  •  affidamento esclusivo al padre.

La circolare riporta alcuni esempi specifici  di casistiche riguardo alla  decorrenza e alla durata dell'agevolazione in relazione alla data di nascita dei figli.

UNIEMENS 

I datori di lavoro non agricoli  autorizzati possono esporre  a partire  dal flusso Uniemens di competenza febbraio 2024, le lavoratrici per le quali spetta l’esonero  valorizzando, secondo le consuete modalità, l’elemento <Imponibile> e l’elemento  <Contributo> della sezione <DenunciaIndividuale>.

In particolare, nell’elemento <Contributo> deve essere indicata la contribuzione dovuta calcolata sull’imponibile previdenziale del mese.

Per esporre il beneficio spettante devono essere valorizzati 

– nell’elemento <CodiceCausale> il valore “ELA3” avente il significato di  “Esonero articolo 1, comma 180, legge n. 213/2023” nella casistica in cui sono presenti  almeno tre figli oppure 

–  il valore “ELA2” avente il significato di “Esonero articolo 1, comma 181,  legge n. 213/2023” nel caso  in cui siano presenti due figli.

UNIEMENS POSAGRI

I datori di lavoro agricolo  sono tenuti ad esporre nel flusso di denuncia Uniemens – PosAgri, a partire dal mese di competenza di gennaio 2024, i dati delle lavoratrici alle quali  spetta l’esonero  compilando anche i campi sotto specificati:

a) Lavoratrici madri di tre o più figli:

in <Tipo Retribuzione>/<CodiceRetribuzione> il codice “Y”;  in <AgevolazioneAgr>/<CodAgio> il codice Agevolazione “LG”, che assume il nuovo  significato di “Esonero art. 1, comma 180, legge n. 213/2023 tre o più figli”;

b) Lavoratrici madri di due figli:

in <Tipo Retribuzione>/<CodiceRetribuzione> il codice “Y”; in <AgevolazioneAgr>/<CodAgio> il codice Agevolazione “LF”, che assume il nuovo  significato di “Esonero art. 1, comma 181, legge n. 213/2023 due figli”.

ARRETRATI 

Dato che nel mese di gennaio 2024 non è stato possibile applicare lo sgravio  per mancanza di istruzioni ,  il recupero degli arretrati di esonero  per i mesi di gennaio e febbraio potrà essere effettuato entro il mese di maggio 2024.

Sgravio contributivo madri: obbligo di comunicazione dei Codici fiscali

Per  l’accesso alla misura, le lavoratrici pubbliche e private  devono comunicare al loro datore di lavoro la  volontà di avvalersi dell’esonero fornendo:

  •  il numero  e 
  • i codici fiscali dei figli, 

dati  che consentono all'istituto le verifiche sulla spettanza del beneficio.

I datori di lavoro possono, conseguentemente, esporre nelle denunce retributive l’esonero  spettante  secondo le indicazioni  specificate nella circolare  per le diverse gestioni.

Inps annuncia anche che è in preparazione un nuovo applicativo per consentire  alla lavoratrice di comunicare direttamente all’Istituto le informazioni e sottolinea che l'assenza di comunicazione dei codici fiscali dei figli, con una delle due modalità descritte,  comporta la revoca del beneficio.

Come rateizzare i debiti da cartelle: guida 2024

23 Maggio 2024 in Speciali

Le Entrate hanno aggiornato e pubblicato la guida 2024 con tutte le regole sulla rateizzazione delle cartelle di pagamento. 

Vediamo di seguito tutti i tipi di rateizzazione delle cartelle in base al debito e alla tipologia di ammortamento.

Prima però, facciamo una premessa e ricordiamo che l’articolo 19 del DPR n. 602/1973 e l’articolo 26 del D.Lgs. n. 46/1999 attribuiscono all’Agente della riscossione il potere di dilazionare il pagamento delle somme iscritte a ruolo.

I contribuenti possono chiedere ad Agenzia delle entrate-Riscossione di rateizzare le somme da versare in base all’ammontare del debito e alle condizioni economiche dichiarate o documentate.

Le rateizzazioni possono essere concesse per una durata massima di:

  • 6 anni in caso di rateizzazione ordinaria, 
  • 10 anni, in caso di rateizzazione straordinaria, prorogabili, e compatibilmente con il limite minimo di 50 euro a rata.

Possono essere rateizzate le somme iscritte a ruolo da:

  • Amministrazioni statali, Agenzie istituite dallo Stato, Autorità amministrative indipendenti e altri Enti pubblici previdenziali;
  • altri Enti creditori (Comuni, Regioni, ecc.) a meno che non abbiano optato, comunicandolo ad AdeR, per una diversa determinazione che produrrà effetti a partire dal 30° giorno successivo alla ricezione della comunicazione; sul sito internet di AdeR, nelle sezioni Cittadini o Imprese e Professionisti, alla voce Rateizzazione è disponibile l’elenco degli Enti che hanno scelto di gestire da sé la rateizzazione dei loro crediti.

Sono invece escluse dall’ambito applicativo della rateizzazione, le somme affidate per la riscossione dagli Enti creditori ad Agenzia delle entrate-Riscossione: 

  • a. se già oggetto di una precedente rateizzazione decaduta per mancato pagamento del numero di rate, tempo per tempo previsto. Tale preclusione:
    •  opera in via definitiva nel caso di rateizzazioni riferite a richieste presentate a decorrere dal 16 luglio 2022; in tal caso il debito ricompreso in tali rateizzazioni decadute non può essere più dilazionato;
    •  può essere sanata se il debito era ricompreso, invece, in una precedente rateizzazione riferita ad una richiesta presentata fino al 15 luglio 2022; in tal caso il debito può essere nuovamente rateizzato solo se, preliminarmente, viene versata una somma corrispondente all’importo delle rate della precedente rateizzazione scadute alla data di presentazione della nuova richiesta;
  • b. se riferite ai cosiddetti “debiti non dilazionabili”, cioè debiti che, per propria caratteristica o per ragioni di specialità della normativa di riferimento, non sono rateizzabili: per esempio, le violazioni di specifiche norme doganali oppure il recupero degli aiuti di stato (sul sito internet di AdeR, nelle sezioni Cittadini o Imprese e Professionisti, alla voce Rateizzazione è disponibile l’elenco dei tributi e dei tipi di imposta interessati).
  • c. se affidate da quegli Enti che hanno deciso di non delegare ad AdeR il potere di rateizzare i loro crediti;
  • d. oggetto della c.d. “Rottamazione ter” o della misura agevolativa del “Saldo e stralcio”  per le quali si è determinata l’inefficacia della misura stessa per il mancato/insufficiente/tardivo pagamento di una delle rate in scadenza a partire dall’anno 2020.

Cartelle di pagamento: rateizzazione ordinaria

Il contribuente che si trova in una temporanea situazione di obiettiva difficoltà può richiedere e ottenere una rateizzazione ordinaria fino a un massimo di 72 rate mensili (6 anni). 

Le rate del piano possono essere di importo costante o, su richiesta del contribuente, di importo crescente di anno in anno. 

La rata minima è pari a 50 euro.

Cartelle di pagamento: rateizzazione per somme fino a 120 mila euro

Se il contribuente intende richiedere una rateizzazione per debiti di importo fino 120 mila euro, deve dichiarare di trovarsi nelle condizioni di temporanea e obiettiva difficoltà economica.

Non è necessario che presenti alcuna documentazione a supporto. 

Cartelle di pagamento: rateizzazione per somme oltre 120 mila euro

Nel caso in cui i debiti ricompresi in ciascuna richiesta di rateizzazione, siano di importo superiore a 120 mila euro, la dilazione può essere concessa se il contribuente documenta la temporanea situazione di obiettiva difficoltà.

Per attestare la temporanea situazione di obiettiva difficoltà economica e determinare anche il numero di rate concedibili (fino a un massimo di 72), i contribuenti persone fisiche o ditte individuali in contabilità semplificata, devono allegare alla domanda la certificazione relativa all’Indicatore della Situazione Economica Equivalente (ISEE) del nucleo familiare. 

Se il contribuente che chiede una dilazione è, invece, una persona giuridica o una ditta individuale in contabilità ordinaria, insieme all’istanza deve presentare la documentazione contabile necessaria a verificare:

  • la sussistenza della condizione di temporanea difficoltà economica determinata dal valore dell’indice di liquidità, ricavato dalla situazione economico/patrimoniale dell’azienda, che deve essere inferiore a 1; 
  • il numero di rate concedibili (fino a un massimo di 72) in relazione al valore dell’Indice Alfa calcolato come rapporto tra l’importo del debito complessivo in rateizzazione e il valore della produzione (es. per le società di capitali, cooperative, mutue assicuratrici) oppure il totale dei ricavi e dei proventi (es. per le società di persone, ditte individuali, associazioni ecc.) moltiplicato per 100.

Cartelle di pagamento: rateizzazione straordinaria a 120 rate

I contribuenti che, oltre a una temporanea situazione di obiettiva difficoltà, abbiano anche una comprovata e grave situazione legata alla congiuntura economica, per ragioni estranee alla propria responsabilità e che quindi non sono in condizione di sostenere il pagamento del debito secondo un piano ordinario in 72 rate mensili, possono richiedere una rateizzazione straordinaria fino a 120 rate (10 anni). 

I requisiti per la grave e comprovata situazione di difficoltà sono stabiliti dal decreto del Ministero dell'Economia e delle Finanze del 6 novembre 2013 che fissa anche il numero massimo di rate concedibili in base alla situazione economica.   

In questo caso, come previsto dal decreto citato, le rate possono essere esclusivamente di importo costante. 

Proroga della rateizzazzione

Se un contribuente dimostra il peggioramento della situazione di obiettiva difficoltà economica intervenuto dopo la concessione della prima rateizzazione, Agenzia delle entrate-Riscossione può concedere la rateizzazione in proroga.   

La proroga è richiedibile una sola volta, e a condizione che non sia intervenuta la decadenza del piano per il quale si chiede la proroga.   

La proroga può essere: 

  • ordinaria fino a un massimo di ulteriori 72 rate; 
  • straordinaria fino a un massimo di 120 rate nel caso in cui oltre al peggioramento della situazione di difficoltà economica sussiste anche la condizione di comprovata e grave situazione di difficoltà legata alla congiuntura economica.

Il numero massimo di rate concedibili per una richiesta di rateizzazione in proroga è determinato dalla differenza tra il numero delle rate richieste e concedibili (massimo 72 o massimo 120) e il numero delle rate scadute e non pagate alla data di accoglimento, del precedente piano di pagamento rateale per il quale si sta chiedendo la proroga. 

I contribuenti devono indicare il numero di protocollo della rateizzazione per la quale richiedono la proroga e allegare i documenti, indicati sul modello, che attestano il peggioramento della temporanea situazione di obiettiva difficoltà economica.  

Fondo Filiera Apistica: le regole per gli incentivi 2024

22 Maggio 2024 in Speciali

Viene pubblicato in GU n 112 del 21 maggio il decreto 2 aprile del Ministero dell'Agricoltura con la definizione dei criteri e delle modalità di  riparto delle  risorse disponibili sul Fondo per la  tutela e il rilancio delle  filiere apistica, brassicola, della  canapa  e  della  frutta  a  guscio. 

Le risorse utilizzabili per le finalità  del  presente  decreto assommano a euro 14.088.908,00; esse sono appostate sul capitolo  di spesa 7099 – pg1, 

  • derivanti dalla somma di 4.088.908,00  euro, quali fondi residui dell'esercizio 2022, 
  • 5 milioni di euro,  quali  fondi dell'esercizio  2023,  
  • 5   milioni   di   euro   quali   fondi dell'esercizio 2024.  

Il contributo è concesso nella forma di contributo a  fondo perduto computato in relazione alle spese ammissibili di cui all'art. 6

I contributi vengono concessi fino ad esaurimento delle  risorse stanziate nell'ambito dello  specifico bando emanato dal  soggetto gestore.

Fondo Filiera Apistica: i beneficiari

Beneficiari del fondo perduto le microimprese e  le  piccole  e medie imprese (PMI) come definite all'art. 1, comma 1, lettera a), punto i) del regolamento (UE) 2022/2472 della Commissione del 14 dicembre 2022.
Sono escluse dalla concessione dei benefici  le imprese che si trovano  nelle condizioni  di  impresa  in difficolta' cosi' come definita dai criteri di cui alla sezione 2.2 degli orientamenti della Commissione sugli aiuti di Stato per il salvataggio e la ristrutturazione di imprese non finanziarie in difficolta' (2014/C 249/01) o impresa che le succede.
Sono escluse dai pagamenti risultanti dai  benefici  di  cui  al presente decreto le imprese destinatarie di un ordine  di  recupero pendente a seguito di una precedente decisione della Commissione  che dichiara un aiuto illegale e incompatibile con il mercato  interno  e che on hanno rimborsato o versato  in  un  conto bloccato  l'importo totale dell'aiuto illegittimo e incompatibile, inclusi gli  interessi di recupero. 

Fondo Filiera Apistica: finalità

Gli interventi ammissibili sono finalizzati a sostenere gli investimenti delle imprese agricole  volti  all'aumento della  loro competitività e della sostenibilità ambientale attraverso:

  • a) la realizzazione di nuovi impianti e reimpianti nell’ambito delle specie afferenti alla filiera della  frutta  a guscio,  ivi compresi interventi  di  manutenzione  straordinaria  dei  castagneti tradizionali da frutto, compresa la trasformazione dei  boschi  cedui castanili in castagneti da frutto»;
  • b) introduzione e/o ammodernamento degli impianti irrigui volti alla razionalizzazione nell'utilizzo della risorsa idrica, sia nei nuovi impianti che negli impianti esistenti,  compresi  sistemi  di accumulo per irrigazione di soccorso in aree di montagna;
  • c)  introduzione di innovazioni nella gestione della difesa fitoiatrica, sia nei nuovi impianti  che  negli  impianti  esistenti. nonché’ della fase di lavorazione del prodotto  fresco  e  post raccolta, e di essiccazione  per  ridurre  il  pericolo  di  malattie parassitarie»;
  • d) una campagna informativa e di promozione, in continuità con le attività già avviate,  rivolta  al consumatore al  fine  di stimolare una domanda destagionalizzata ed  un  acquisto  consapevole della qualità e degli effetti nutraceutici dei prodotti della specie afferenti alla filiera della frutta in guscio.           

Fondo Filiera Apistica: entità del sostegno

Nel dettaglio, l'entità del sostegno è  pari   al   65% del costo dell'investimento ammissibile; tale aliquota e' aumentata all'80% del costo dell'investimento  quando  sostenuto  da  aziende  condotte  da giovani agricoltori.

Il contributo è concesso al Soggetto  beneficiario  nel  limite dell'importo massimo di euro 100.000,00.

All'interno del medesimo bando sara' predisposta una graduatoria per ogni singola specie a guscio indicata.

Le spese sono ritenute ammissibili se corrispondenti ai seguenti criteri minimi

  • a) spese riferite  ad  interventi  effettuati  nel  limite  di  5 (cinque) ettari di nuovi impianti e/o reimpianti  per  azienda;  tale limite è elevato a 6 ettari quando le spese  di  impianto  prevedono almeno due specie di frutta a guscio;
  • b) sono altresi' ritenuti ammissibili, nel limite  di  5  ettari, quegli  interventi  di  manutenzione  straordinaria  dei   castagneti tradizionali e/o trasformazione di cedui castanili in  castagneto  da frutto;
  • c) applicazione dei costi standard come  definiti  nel  documento «Metodologia per l'individuazione  delle  Unita'  Di  Costo  Standard (Ucs) per i nuovi impianti  arborei,  per  la  Misura  4  dei  Psr  – Aggiornamento luglio 2022», elaborata ed  applicata  nell'ambito  dei Programmi di sviluppo rurale, quando riferiti all'impianto base, alle lavorazioni aggiuntive effettuate e agli impianti irrigui  realizzati sul medesimo impianto base;
  • d) con l'applicazione del costo reale quando le voci di spesa non sono comprese nell'elenco delle voci UCS; queste voci possono  essere finanziate,  qualora  ammissibili,  solo  previa rendicontazione  di dettagliati giustificativi di spesa.

Le spese per beni e servizi legati all'introduzione di  impianti irrigui sulle superfici  sede  dei  nuovi  impianti e/o  reimpianti, nonche' all'introduzione di innovazioni nella gestione  della  difesa fitoiatrica, sono ammesse entro i seguenti massimali:

  • a) 4.000,00 euro/ettaro se trattasi solo di  impianto  irriguo  o solo di mezzi innovativi per la difesa fitoiatrica;
  • b)  6.000,00  euro/ettaro  qualora  le  spese  di  investimento riguardino entrambe le due predette tipologie di investimento.

Quando  disponibile è obbligatorio  l'utilizzo  di  materiale vivaistico «certificato» o con passaporto. Per  la riconversione  di boschi cedui di castagno in castagneti da frutto  e  il  recupero  di castagneti da frutto abbandonati, in caso  di  carenza  di  materiale certificato, è consentito  l'uso  di  materiale  di   propagazione prelevato  presso  la  propria  azienda.  

Per i  rimanenti  casi è consentito esclusivamente l'utilizzo di materiale prodotto secondo le vigenti normative di settore.

In Gazzetta il decreto Disabilità che modifica la legge 104

15 Maggio 2024 in Speciali

Il Consiglio dei ministri aveva approvato il 3 novembre 2023 in esame preliminare, due decreti legislativi di attuazione della legge 22 dicembre 2021, n. 227   per il  riordino delle disposizioni vigenti in materia di disabilità/invalidità, attualmente regolate dalla legge 104 1992.

La legge intende  garantire ai disabili  il riconoscimento della propria condizione e dei suoi diritti civili e sociali, compresi il diritto alla vita indipendente e alla piena inclusione sociale e lavorativa, nel rispetto dei principi di 

  • autodeterminazione e di 
  • non discriminazione.

 e si inquadra nel programma del PNRR  Riforma 1.1 della Missione 5, Componente 2.

Nel Consiglio dei ministri del 15 aprile  2024  è giunta l'approvazione definitiva del decreto  legislativo che fornisce la nuova definizione della condizione di disabilità (che comprende anche l'attuale definizione di invalidità), i criteri per valutazione di base, la  valutazione multidimensionale per l'elaborazione e attuazione del progetto di vita individuale personalizzato e partecipato per le persone disabili. Il testo è stato pubblicato nella Gazzetta Ufficiale n.111 del 14 maggio 2024.

 Il decreto legislativo 62/2024  entra in vigore il 30 giugno 2024 e per alcuni aspetti prevede l'emanazione entro 6 mesi di un decreto ministeriale  con disposizioni  effettivamente   applicabili dal 10 gennaio 2025.

ll secondo decreto riguardava invece  l'istituzione della Cabina di regia per la determinazione dei livelli essenziali delle prestazioni (LEP) in tema di disabilità  e è ancora ufficiale.

Vediamo piu in dettaglio i contenuti di entrambi i provvedimenti.

D.lgs 62 2024: valutazione multidimensionale disabilità e progetto di vita

Il decreto legislativo 62 2024 si occupa in particolare di dare una definizione della condizione di disabilità e  delle procedure  di accertamento di tale condizione con una revisione dei processi valutativi di base  volti a una   valutazione multidimensionale,   necessaria per la predisposizione di un  progetto di vita individuale e personalizzato.

L’obiettivo è  di  rimuovere gli ostacoli e per attivare i sostegni utili   a esercitare le  libertà e i diritti civili e sociali nei vari contesti di vita, scelti liberamente dalla persona stessa.

Il decreto  modifica l’attuale contesto normativo in particolare la legge 104 1992  con cinque aspetti innovativi:

  1.  le definizioni di disabilità, della condizione di disabilità e della persona con disabilità,  si introduce una nuova prospettiva  non derivante più dalla mera visione medica dell’impedimento determinato dalla malattia o patologia ma intesa quale risultato dell’interazione tra persone con compromissioni e barriere comportamentali e ambientali che impediscono o limitano la partecipazione nei diversi contesti di vita;
  2. l’adozione dal 1° gennaio 2025 della classificazione internazionale delle malattie (lCD) dell’Organizzazione mondiale della sanità e della classificazione internazionale del funzionamento, della disabilità e della salute (ICF): il loro utilizzo congiunto fornisce un quadro più ampio e significativo della salute delle persone;
  3. il procedimento unitario (e unificato) di valutazione di base, sarà affidato all’INPS dal 1° gennaio 2026,  e la certificazione della condizione di disabilità, sarà unificata al processo dell’accertamento dell’invalidità civile, della cecità civile, della sordocecità, degli alunni con disabilità, degli elementi utili alla definizione della condizione di non autosufficienza. Il procedimento sarà attivato da un certificato medico introduttivo 
  4. seguirà un procedimento di valutazione multidimensionale per la predisposizione del progetto di vita. . Si tratta di una valutazione bio-psico-sociale, effettuata in collaborazione con la stessa persona con disabilità e che, partendo dalla valutazione di base si completa con gli elementi del contesto sociale  concreto della persona Nella unità di valutazione faranno parte anche  soggetti delle istituzioni ed enti assistenziali coinvolti nella fase attuativa  per creare un vero e proprio patto di corresponsabilità;
  5. prevede anche il diritto all’accomodamento ragionevole,  cioè la possibiità di modifiche e adattamenti, purché non eccessivi o sproporzionati, per garantire alle persone con disabilità il godimento e l’esercizio dei diritti civili e sociali.

La sperimentazione delle nuove procedure è prevista  per tutto l’anno 2025  con l’applicazione a campione delle disposizioni sia in materia di valutazione di base che relativamente alla valutazione multidimensionale, finalizzata anche all’aggiornamento delle definizioni, dei criteri e delle modalità di accertamento.

Per l'attuazione delle misure di formazione del personale coinvolto , è previsto un limite di spesa di 20 milioni di euro per l'anno 2024 e di 30 milioni di euro per il 2025.menrte  per l'implementazione  progetti di vita che prevedono  interventi, e sostegni non rientranti nell' offerta del territorio di riferimento, è istituito un fondo nel bilancio della Presidenza del Consiglio dei ministri con una dotazione di 25 milioni di euro annui a partire dall'anno 2025.

Decreto su livelli essenziali prestazioni per la disabilità LEP

Il secondo decreto approvato dal Consiglio dei Ministri il 3 novembre 2023  regola l'istituzione della Cabina di regia per la determinazione dei livelli essenziali delle prestazioni (LEP)  in favore delle persone con disabilità, in attuazione della  legge delega  22 dicembre 2021, n. 227.

Della  Cabina di regia presso la Presidenza del Consiglio dei ministri,  faranno  parte, oltre ai ministri competenti per materia:

  •  un delegato della Commissione tecnica per i fabbisogni standard,
  •  il Presidente della Conferenza delle Regioni, 
  • il Presidente dell’ANCI e 
  • i Presidenti delle Federazioni maggiormente rappresentative delle Associazioni in materia di disabilità.

La Cabina di regia  sarà  incaricata di

  1.  effettuare una prima  ricognizione delle prestazioni essenziali delle persone con disabilità,
  2. proporre linee guida per l’individuazione dei livelli essenziali delle prestazioni e in particolare riconosce il progetto individuale di vita come livello essenziale 
  3.  verifica le modalità di integrazione dei LEP con i livelli essenziali di assistenza (LEA); 
  4. assicurare il coordinamento e la piena effettività della normativa riguardante sussidi, incentivi e agevolazioni per le persone con disabilità, anche con riguardo alle tutele previste dalla normativa in materia di invalidità civile. 

La Cabina di regia individuerà le concrete modalità attuative  prevedendo anche  collaborazioni tra pubblico, privati e terzo settore – per prevedere e garantire gli  obiettivi 

 Inoltre, concorrerà a determinare gli indirizzi di impiego delle risorse destinate alla definizione e all’attuazione del progetto di vita individuale, personalizzato e partecipato, secondo i principi di sussidiarietà e differenziazione e in base ai modelli territoriali di assistenza integrata

Decreto disabilità 62 2024 le modifiche alla 104

Il decreto legislativo  sulla valutazione e l'assistenza   modifica diverse normative italiane preesistenti riguardanti la disabilità, le prestazioni sociali, e le normative per l'assistenza e l'integrazione delle persone con disabilità.

 Ecco un elenco delle principali leggi  che subiscono variazioni:

  • Legge 5 febbraio 1992, n. 104 – Modifica significativa della definizione di "persona con disabilità" e delle procedure per l'assegnazione dei sostegni, nonché introduzione di nuove disposizioni relative agli accomodamenti ragionevoli.
  • Legge 30 marzo 1971, n. 118 – Modifiche relative agli accertamenti dell'invalidità civile.
  • Legge 27 maggio 1970, n. 382 e Legge 26 maggio 1970, n. 381 – Modifiche agli accertamenti per cecità e sordità civile.
  • Legge 24 giugno 2010, n. 107 – Modifiche relative agli accertamenti per la sordocecità.
  • Decreto Legislativo 13 aprile 2017, n. 66 – Integrazione delle disposizioni per l'inclusione scolastica degli studenti con disabilità nel nuovo sistema di valutazione.
  • Legge 12 marzo 1999, n. 68 – Modifiche alle norme per il diritto al lavoro dei disabili.
  • Decreto del Ministro del lavoro e delle politiche sociali del 26 settembre 2016 – Aggiornamenti sui criteri per la concessione di assistenza protesica sanitaria e riabilitativa.

Come anticipato, le  modifiche sono principalmente orientate verso una maggiore integrazione delle persone con disabilità nella società, l'aggiornamento dei criteri di accertamento e valutazione della disabilità, e l'introduzione di misure di sostegno più adeguate e personalizzate.

Autotrasporto e Guida Sicura 2024-2025: formazione dei conducenti

9 Maggio 2024 in Speciali

Il Comitato Centrale per l’Albo Nazionale delle persone fisiche e giuridiche che esercitano l’Autotrasporto di cose per conto di terzi con la collaborazione di RAM Logistica Infrastrutture e Trasporti SpA, realizzano una seconda edizione della Campagna di formazione “Guidiamo Sicuro” per le annualità 2024 – 2025. 

Il progetto avrà una durata di 24 mesi e consisterà nella formazione teorica e pratica di 1.800 conducenti appartenenti alle imprese regolarmente iscritte all’Albo Nazionale Autotrasporto. 

La Campagna di formazione ha l’obiettivo di perfezionare le competenze e le conoscenze dei conducenti rispetto a modalità di guida sicure ed ecosostenibili, nonché diffondere le migliori tecniche di guida in modo da determinare minori consumi, una corretta manutenzione del veicolo, maggiore sicurezza stradale e conseguente sostenibilità ambientale. 

A tale scopo il Comitato, in collaborazione con RAM, intende selezionare 1.800 conducenti di veicoli stradali adibiti al trasporto merci per conto terzi su tutto il territorio nazionale da avviare ai corsi di formazione. 

Autotrasporto e formazione conducenti: come partecipare al Bando Guida sicura

La partecipazione alla procedura di selezione dei conducenti è consentita esclusivamente alle imprese che, alla data di pubblicazione del bando, risultino regolarmente iscritte all’Albo Nazionale Autotrasporto. 

Ciascuna impresa richiedente può candidare alla selezione un numero illimitato di conducenti, purché gli stessi, alla data di pubblicazione del bando e per l’intera durata della campagna di formazione, siano titolari, soci, collaboratori o dipendenti dell’impresa richiedente.

Potranno accedere anche i partecipanti alla precedente edizione fermo restando quanto previsto dal successivo articolo 6 ossia "si specifica che verranno ammessi prioritariamente i conducenti che non hanno già usufruito della formazione nella precedente Campagna Guidiamo Sicuro".

Per maggiori dettagli è possibile consultare il Bando 2024-2025.

Autotrasporto e formazione conducenti: presenta la domanda 2024

La domanda di partecipazione, da presentare tramite apposita piattaforma informatica le cui modalità di accesso e funzionamento sono reparibili sul sito del RAM, dovrà essere compilata in ogni sua parte e, una volta generata dalla piattaforma, dovrà essere firmata digitalmente dal Legale Rappresentante dell’impresa richiedente o da un procuratore generale o speciale (in tal caso deve essere prodotta la procura) e, di seguito, inviata tramite la medesima piattaforma a partire dalle ore 12:00 del giorno Lunedì 15 aprile 2024 fino alle ore 12:00 del giorno Lunedì 15 luglio 2024.  

L’invio della domanda di partecipazione comporta accettazione integrale di tutte le clausole previste dal presente bando nonché impegno ad eseguire interamente la formazione (sessione di formazione teorica e pratica).

Autotrasporto e formazione conducenti: le lezioni

La Campagna di formazione prevede lo svolgimento di sessioni formative attinenti alle seguenti materie: 

  • Guida sicura: nozioni teoriche ed esercitazioni pratiche svolte con l’obiettivo di adottare comportamenti di guida corretti nonché di imparare a riconoscere e prevenire le situazioni di pericolo; 
  • Guida ecosostenibile: nozioni teoriche ed esercitazioni pratiche svolte con l’obiettivo di acquisire uno stile di guida che consenta di risparmiare carburante e diminuire l’usura del veicolo.

Allegati:

Acquisto casa: tutto ciò che si deve sapere sul preliminare

8 Maggio 2024 in Speciali

L'agenzia delle Entrate ha aggiornato la Guida all'acquisto della casa 2024.

La guida contiene tutte le ultime novità sulla tassazione nelle compravendite immobiliari e in particolare quella degli immobili "prima casa" ossia quelli dove il soggetto acquirente andrà a vivere con la propria famiglia.

Si sottolinea che prima di comprare casa è utile ottenere più informazioni possibili sull’immobile e, soprattutto, accertarsi di effettuare l’acquisto dal legittimo proprietario. 

Inoltre, è importante sapere cosa accade se si decide di stipulare un contratto preliminare (il cosiddetto compromesso).

Contratto preliminare: perchè si stipula?

Il contratto preliminare, detto “compromesso”, è un accordo tra venditore e compratore che si impegnano reciprocamente a stipulare un successivo e definitivo contratto di compravendita.  Il trasferimento del diritto di proprietà sull’immobile si avrà solo con la firma di quest’ultimo.
Il preliminare può essere stipulato, per esempio, quando non è possibile la vendita immediata, perché l’acquirente è in cerca di un mutuo oppure il venditore è in attesa che gli venga consegnata una nuova casa.
Il contratto preliminare deve essere redatto in forma scritta (scrittura privata, scrittura privata autenticata o atto pubblico).

Contratto preliminare: che imposte si pagano alla stipula?

Il contratto preliminare di compravendita deve essere registrato entro 30 giorni dalla sottoscrizione. Se stipulato con atto notarile, vi provvede il notaio entro 30 giorni.
Per la registrazione sono dovute:

  • l’imposta di registro di 200 euro, indipendentemente dal prezzo della compravendita,
     • l’imposta di bollo, nella misura di 16 euro ogni 4 facciate e comunque ogni 100 righe (se il contratto è formato per atto pubblico o per scrittura privata autenticata l’imposta di bollo è invece di 155 euro).

Quando il preliminare prevede un pagamento, è dovuta, inoltre, l’imposta di registro proporzionale pari:

  • allo 0,50% delle somme previste a titolo di caparra confirmatoria,
  • al 3% delle somme previste a titolo di acconto sul prezzo di vendita.

In entrambi i casi, l’imposta pagata con il preliminare sarà poi detratta da quella dovuta per la registrazione del contratto definitivo di compravendita. 

Nel caso in cui l’imposta proporzionale versata per la caparra confirmatoria e per gli acconti di prezzo risulti superiore all’imposta di registro dovuta per il contratto definitivo, spetta il rimborso della maggiore imposta versata per la registrazione del contratto preliminare. Il rimborso deve essere richiesto, a pena di decadenza, entro tre anni dalla data di registrazione del contratto definitivo. 

La domanda di rimborso deve essere presentata all'ufficio che ha eseguito la registrazione.

Se nel contratto preliminare non è specificato a che titolo sono state corrisposte le somme, queste vanno considerate acconti sul prezzo di vendita.

Anche quando il trasferimento dell’immobile è soggetto a Iva, il trattamento fiscale del preliminare sarà differente a seconda che preveda il versamento di una somma a titolo di acconto o di caparra confirmatoria:

  • il versamento di un acconto, essendo un’anticipazione del corrispettivo pattuito, va fatturato con addebito dell’Iva. In questo caso, l’imposta di registro sarà dovuta in misura fissa (200 euro)
  • la caparra confirmatoria, anche se prevista da un’apposita clausola contrattuale, non è soggetta a Iva, perché non costituisce il corrispettivo di una prestazione di servizi o di una cessione di beni. Pertanto, andrà pagata l’imposta di registro proporzionale (0,50%).

Trascrizione del contratto preliminare o compromesso

La stipula del preliminare fa sorgere solo un obbligo giuridico tra venditore e acquirente, senza determinare il trasferimento della proprietà.
Pertanto, potrebbe accadere che, nonostante il “compromesso”, il venditore venda lo stesso immobile ad altra persona oppure costituisca sullo stesso diritti reali di godimento (per esempio, un usufrutto) o che venga iscritta a suo carico un’ipoteca.
In questi casi, il compratore potrà chiedere al giudice solo il risarcimento dei danni e non l’annullamento della vendita o dell’iscrizione dell’ipoteca.
Per evitare di trovarsi in una situazione del genere, la legge mette a disposizione lo strumento della trascrizione del preliminare nei registri immobiliari.
In tal modo, eventuali vendite dello stesso immobile o la costituzione di altri diritti a favore di terze persone non pregiudicheranno i diritti del compratore.
Per la trascrizione del preliminare è necessario che l’atto sia stipulato con l’intervento di un notaio. 

In questo caso, all’imposta di registro e all’imposta di bollo di 155 euro si aggiunge il versamento dell’imposta ipotecaria di 200 euro e delle tasse ipotecarie di 35 euro.

Obbligo di registrazione per l’agenzia immobiliare intermediaria

I mediatori immobiliari hanno l’obbligo di registrare i contratti preliminari di compravendita stipulati a seguito della loro attività.
In generale, per gli affari conclusi con l’intervento degli agenti immobiliari, è obbligatorio richiedere la registrazione per:

  • i contratti preliminari,
  • l’accettazione della proposta, quando le clausole inserite nello schema di proposta siano di per sé sufficienti e necessarie a determinare la conclusione di un contratto preliminare di compravendita.

Non sono, invece, soggetti a registrazione:

  • gli incarichi di vendita conferiti al mediatore
  • la proposta di acquisto
  • l’accettazione della proposta che non sia di per sé sufficiente a determinare la conclusione di un contratto preliminare di compravendita.

Maxisanzioni lavoro nero 2024: aumenti confermati

8 Maggio 2024 in Speciali

Con la pubblicazione in Gazzetta Ufficiale del  decreto legge 192024 detto PNRR bis all'interno della nuova stretta per la tutela della sicurezza nei luoghi di lavoro, è previsto un nuovo aumento delle sanzioni  in materia  di lavoro irregolare. La conversione del decreto in legge n. 56/2024, , pubblicata il 29 aprile in GU  non ha modificato la novità.

Si ricorda che la prima formulazione della norma  risale al Dl 12/2002, aggiornata poi con il Jobs act 151 2015 e DL 50 2017 ( per il libretto di famiglia e contratto di lavoro occasionale). 

Con la nota 856/2022  del 20 aprile 2022 l'ispettorato aveva  fornito  un vademecum aggiornato QUI IL TESTO COMPLETO  chiarendo  anche l'applicazione nei casi di prestazioni autonome occasionali soggette all'obbligo di comunicazione preventiva  previsto dal DL 146 2021. 

Riepiloghiamo di seguito  le indicazioni generali dell'INL e i nuovi importi 

Maxisanzione lavoro nero: a chi si applica

La "maxisanzione"  riguarda:

  • i datori di lavoro privati, organizzati o meno in forma di impresa,
  •  gli enti pubblici economici, 
  • anche  le persone fisiche  nel caso utilizzino lavoratori impiegati con Libretto di famiglia  per prestazioni diverse da quelle consentite dall'articolo 54-bis, comma 6, lettera a), del Dl 50/2017.

Sono esclusi i datori di lavoro domestico.

Maxisanzione: a quanto ammontano – codici tributo

 Fino al primo  marzo 2024  le maxisanzioni amministrative pecuniarie per lavoro irregolare, ovvero per il  datore che occupa personale “in nero”  sono le seguenti 

  • Da 1.800 a 10.800 euro per ciascun lavoratore irregolare, in caso di impiego del lavoratore sino a 30 giorni di effettivo lavoro;
  • 3.600 / 24.600 euro per ciascun lavoratore irregolare, in caso di impiego del lavoratore da 31 sino a 60 giorni di effettivo lavoro;
  • 7.200 / 43.2000 euro per ciascun lavoratore irregolare, in caso di impiego del lavoratore oltre 60 giorni di effettivo lavoro.

Sono inoltre previste maggiorazioni del 20% 

  • in caso di recidiva per le stesse irregolarità nei tre anni precedenti e
  • in caso di utilizzo di lavoratori extracomunitari privi di permesso di soggiorno 
  •  minori in età non lavorativa (cioè coloro che non possono far valere dieci anni di scuola dell’obbligo e il compimento dei sedici anni);
  •  percettori del reddito di cittadinanza.

Dal 2 marzo 2024 , con l'entrata in vigore del DL 19 2024 che modifica l’articolo 1, comma 445, della legge 145/2018,  lettera d), gli importi sono sono aumentati  come segue

  • da 1.950 a 11.700 euro per ciascun lavoratore irregolare, in caso di impiego del lavoratore sino a 30 giorni di effettivo lavoro (in caso di recidiva 2.400-14.400); 
  • da 3.900 a 23.400 euro per ciascun lavoratore irregolare, in caso di impiego del lavoratore da 31 e sino a 60 giorni di effettivo lavoro (in caso di recidiva 4.800-28.800); 
  • da 7.800 a 46.800 euro per ciascun lavoratore irregolare, in caso di impiego del lavoratore oltre 60 giorni di effettivo lavoro (in caso di recidiva 9.600-57.600).

ATTENZIONE La sanzione non si applica se il datore di lavoro prima dell’ispezione, dell’accertamento o di un’eventuale convocazione per un tentativo di conciliazione, regolarizza spontaneamente, per l’intera sua durata, il rapporto avviato senza la preventiva comunicazione obbligatoria.

Inoltre si puo accedere alla  diffida obbligatoria ed avere la sanzione in misura minima (vedi  ultimo paragrafo per i dettagli)

Resta confermato anche il raddoppio della maggiorazione in caso di recidiva,   nei tre anni precedenti,  cioè se il datore di lavoro è incorso nelle stesse violazioni.

Maxisanzione: quando si applica – esclusioni

L'illecito punito  con maxisanzione  è l'utilizzo di lavoratori subordinati senza laa comunicazione preventiva di assunzione:che, ai sensi dell'art.  9-bis del D.L. n. 510/1996, deve essere effettuata entro le ore 24 del giorno antecedente 

Viene  sottolineato quindi come necessario il requisito  della subordinazione:  previsto dall'art. 2094 c.c.

Sono, pertanto, escluse dall’applicazione della maxisanzione le prestazioni lavorative che rientrano  nell’ambito del rapporto societario ovvero di quello familiare, 

In particolare  la maxisanzione non può trovare diretta applicazione per la sola omissione di detta comunicazione

A tale riguardo  l'ispettorato precisa che riguardo la recente novità della comunicazione preventiva per il lavoro autonomo occasionale, la maxi-sanzione potrà trovare applicazione soltanto nel caso di prestazioni autonome occasionali "che non siano state oggetto di preventiva comunicazione, sempreché la

prestazione sia riconducibile nell’alveo del rapporto di lavoro subordinato e non siano stati già assolti, al momento dell’accertamento ispettivo, gli ulteriori obblighi di natura fiscale e  previdenziale, ove previsti, idonei ad escludere la natura “sommersa” della prestazione".

ATTENZIONE in caso di  impiego irregolare di personale solitamente retribuito in contanti, sono applicabili :

  • sia la maxi sanzione per lavoro nero, 
  • sia quella per non aver usato sistemi di pagamento tracciabili (articolo 1, comma 913, della legge 205/2017).

Maxisanzione e diffida

La novella del 2015 (art. 22, comma 3-ter, del D.Lgs. n. 151/2015) ha reintrodotto la diffidabilità  della maxisanzione al fine di promuovere la regolarizzazione dei rapporti sommersi 

Al riguardo, si prevedono  3 ipotesi  per cui assolvendo alla diffida si evita la maxisanzione:

1. regolarizzazione del rapporto di lavoro in “nero” per i lavoratori ancora in forza  nel termine di 120 giorni dalla notifica del verbale unico, alle seguenti  condizioni:

a) instaurazione di un rapporto di lavoro subordinato alternativamente con:

– contratto a tempo indeterminato, anche part-time con una riduzione oraria non superiore al 50%;

– contratto a tempo pieno e determinato di durata non inferiore a tre mesi. b) mantenimento in servizio di tali lavoratori per un periodo non inferiore a tre mesi, cioè  non inferiore a 90 giorni di calendario. Tale periodo va computato “al netto” del periodo di lavoro prestato in “nero”, il quale andrà comunque regolarizzato. In altri termini, il  contratto decorrerà dal primo giorno di lavoro “nero” mentre il periodo di 3 mesi utile a  configurare l’adempimento alla diffida andrà “conteggiato” dalla data dell’accesso  ispettivo

2.  regolarizzazione del rapporto per lavoratori regolarmente occupati per un periodo successivo a quello prestato in nero. In tal caso il datore di lavoro, entro 45 giorni dalla diffida, dovrà rettificare la data di inizio del rapporto di lavoro, pagare contributi e premi e le sanzioni in misura minima;

3. regolarizzazione dei lavoratori in nero non in forza all'atto dell'accesso ispettivo: non trova applicazione l'obbligo del mantenimento in servizio per almeno tre mesi.

 Il vademecum specifica in dettaglio le modalità di dimostrazione di assolvimento della diffida e altri casi particolari riguardanti le maggiorazioni e i casi di infortunio

Versamento sanzioni per lavoro irregolare: i codici tributo

A seguito dell’introduzione delle maggiorazioni  nel 2018  è stato istituito il nuovo codice tributo “VAET”, che non risulta ad oggi modificato (non si escludono prossimi interventi dall'ispettorato nazionale del lavoro). 

 Pertanto:

1. per il versamento tramite F23 dei maggiori introiti derivanti dall’incremento delle sanzioni  amministrative previsto dalla citata norma è da utilizzare il codice “VAET”, denominato “Maggiorazione sanzioni in materia di lavoro e legislazione sociale disposta dall’articolo 1,comma 445, lett. d) ed e), della legge 30 dicembre 2018, n. 145”

2. per effettuare l’iscrizione a ruolo delle sole somme dovute ai sensi dell’art. 1, comma 445 lett. d) ed e) e contraddistinte dal codice tributo VAET si utilizzano i codici:

– 3U56 “Sanzione in materia di lavoro e legislazione sociale art. 1, comma 445, lett. d) e), L. n. 145/2018”;

– 3U57 “Maggiorazione materia di lavoro e legislazione sociale art. 1, comma 445, lett. d) e), L. n. 145/2018”.

per le altre quote relative alle medesime sanzioni si utilizzeranno rispettivamente i  codici:

– per il 741T: 5030 e 5031 per le maggiorazioni;

– per il 79AT: 2Y25 e 2Y26 per le maggiorazioni.

Acquisti immobiliari: le agevolazioni prima casa e imposte piene

6 Maggio 2024 in Speciali

Gli acquisti immobiliari sono soggetti a delle regole di imposizione che variano a secondo che:

  • la casa sia acquistata o meno con l'agevolazione prima casa
  • che si acquisti da un privato a dal costruttore.

Vediamo che imposte si pagano e a quanto ammontano dalla nuova guida 2024 pubblicata nel mese di marzo.

Acquisto immobile senza l’agevolazione “prima casa”

Negli acquisti di immobili che non siano agevolati come prima casa occorre distinguere se la compravendita è stipulata con una impresa costruttrice dello stesso immobile oppure da un privato.

Se il venditore è un’impresa, la regola generale è che la cessione è esente da Iva. In questo caso, l’acquirente dovrà pagare:

  • l’imposta di registro in misura proporzionale del 9%,
  • l’imposta ipotecaria fissa di 50 euro,
  • l’imposta catastale fissa di 50 euro.

Quando non vige la regole generale dalla esenzione dall'IVA occorre applicare l'imposta nei seguenti casi:

  1. alle cessioni effettuate dalle imprese costruttrici o di ripristino dei fabbricati entro 5 anni dall’ultimazione della costruzione o dell’intervento oppure anche dopo i 5 anni, se il venditore sceglie di assoggettare l’operazione a Iva (la scelta va espressa nell’atto di vendita o nel contratto preliminare)
  2. alle cessioni di fabbricati abitativi destinati ad alloggi sociali, per le quali il venditore sceglie di sottoporre l’operazione a Iva (anche in questo caso, la scelta va espressa nell’atto di vendita o nel contratto preliminare).

In questi casi, l’acquirente dovrà pagare:

  • l’Iva al 10% (per le cessioni e gli atti di costituzione di diritti reali di case di abitazione (anche in corso di costruzione) classificate o classificabili nelle categorie catastali diverse da A/1, A/8 e A/9, qualora non sussistano i requisiti per fruire delle agevolazioni “prima casa”, ovvero l’Iva al 22% per le cessioni e gli atti di costituzione di diritti reali aventi a oggetto immobili classificati o classificabili nelle categorie A/1, A/8 e A/9,
  • l’imposta di registro fissa di 200 euro,
  • l’imposta ipotecaria fissa di 200 euro,
  • l’imposta catastale fissa di 200 euro.

Se invece il venditore è un privato, l’acquirente dovrà pagare:

  • l’imposta di registro proporzionale del 9%,
  • l’imposta ipotecaria fissa di 50 euro,
  • l’imposta catastale fissa di 50 euro.

In ogni caso (acquisto da impresa o acquisto da privato), le imposte di registro, ipotecaria e catastale sono versate dal notaio al momento della registrazione dell’atto.

Occorre sottolineare che sia quando si compra da un’impresa in esenzione dall’Iva sia quando si compra da un privato, l’imposta di registro proporzionale non può comunque essere di importo inferiore a 1.000 euro. 

Tuttavia, l’importo effettivamente da versare potrebbe risultare inferiore per effetto dello scomputo dell’imposta proporzionale già versata sulla caparra quando è stato registrato il contratto preliminare.

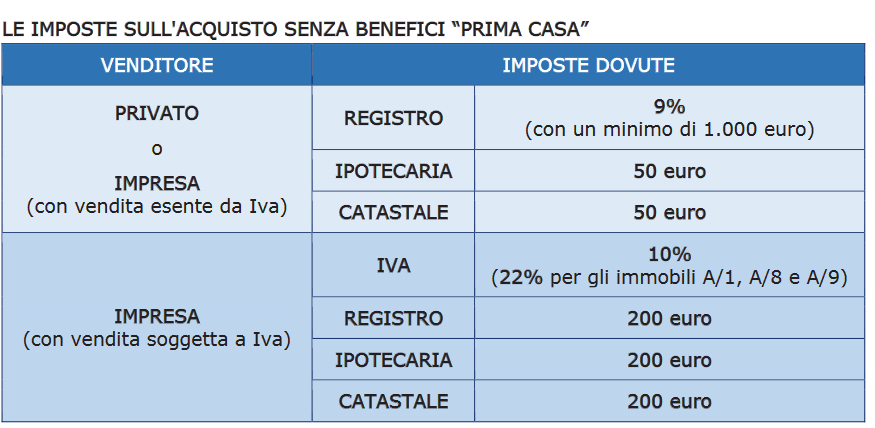
Le imposte sull’acquisto della casa: tabella di sintesi

Vediamo in base alla Guida Ade 2024 le imposte da pagare per l'acquisto di un immobile senza l'agevolazione prima casa*Fonte Guida Agenzia entrate 2024

Acquisto “prima casa”: tutte le imposte da pagare

Quando si acquista la cosiddetta prima casa le imposte da pagare sono ridotte.
In generale, queste agevolazioni si applicano quando:
  • il fabbricato che si acquista appartiene a determinate categorie catastale,
  • il fabbricato si trova nel Comune in cui l’acquirente ha (o intende stabilire) la residenza o lavora
  • l’acquirente ha determinati requisiti.

Le imposte da versare quando si compra con i benefici “prima casa” sono:

  • se il venditore è un privato o un’impresa che vende in esenzione Iva
    • imposta di registro proporzionale nella misura del 2% (anziché del 9%),
    • imposta ipotecaria fissa di 50 euro,
    • imposta catastale fissa di 50 euro,
  • se si acquista da un’impresa, con vendita soggetta a Iva
    • Iva ridotta al 4%,
    • imposta di registro fissa di 200 euro,
    • imposta ipotecaria fissa di 200 euro,
    • imposta catastale fissa di 200 euro.

Contratti di espansione 2024: possibile riattivazione

5 Maggio 2024 in Speciali

Potrebbe essere in arrivo una nuova versione  del  contratto di espansione introdotto nel 2019 dal decreto Crescita.

Lo prevede un emendamento presentato dalla relatrice di maggioranza del disegno di legge sul lavoro ATTO 1532 bis attualmente all'esame in Commissione alla Camera.

Leggi in merito anche Assenze ingiustificate considerate dimissioni nel nuovo DDL Lavoro e  DDL Lavoro la conciliazione potrà essere telematica

L'utilizzo dello strumento,  che consente il pensionamento  anticipato nel corso di ristrutturazioni aziendali concordate con le rappresentanze sindacali,   sarebbe nuovamente limitato alle aziende medio- grandi, a partire dai 200 dipendenti 

In attesa della (probabile)   conferma  della misura, dato che l'emendamento è stato proposto dalla maggioranza e non comporta pesanti  finanziamenti pubblici, ricordiamo di seguito le principali caratteristiche e  vediamo in una tabella un confronto con la misura dell'isopensione.

C'è da dire comunque che l'iter della nuova legge presentata a novembre 2023  è stato piuttosto rallentato nelle ultime settimane. 

Leggi ulteriori dettagli in Isopensione  uscita con 7 anni di anticipo fino al 2026

Contratto di espansione: come funziona

Nella norma istitutiva (in forma sperimentale) del contratto di espansione si  prevedeva un regime di aiuto  per la riorganizzazione delle imprese  basato su un accordo  in sede governativa con le rappresentanze sindacali,  che comprendeva :

  • cassa integrazione straordinaria  e 
  • esodo anticipato fino a 5 anni dei lavoratori, con assegno ponte a carico dei datori di lavoro
  • piano di formazione e riqualificazione per i lavoratori che rimangono e
  • eventuale piano di  assunzioni per agevolare il turn-over generazionale e di competenze con agevolazione prorogata per ulteriori 12 mesi 

La misura , che inizialmente sostituiva l'istituto previsto dall'art 41 del D.LGS 148-2015 ( contratto di solidarietà espansiva) è stata prorogata   piu volte   e ampliata anche ad aziende di qualsiasi settore con almeno 50 dipendenti ,  ma NON  era stata riconfermata con la legge di bilancio 2024.

Il  decreto Lavoro (48/2023)  inizialmente  conteneva la proroga  del contratto di espansione fino a tutto il 2025,  poi defalcata dal testo finale . Era stata concessa  invece la possibilità, per i contratti stipulati entro il 2022, di intervenire entro il 2023 per rimodulare le cessazioni dei rapporti di lavoro in un arco di tempo di 12 mesi ulteriori rispetto al termine individuato in origine.

Con questa novità restano a disposizione delle aziende come strumenti di accompagnamento alla pensione   nel 2024:

  • l'isopensione (art. 4, c. 1 e 2, della L. 92/2012)
  •  l’assegno straordinario dei  fondi di solidarietà bilaterali e
  •  l’Ape sociale, riservata solo ad alcune categorie di lavoratori svantaggiati
    Si ricorda che per presentare il piano l’impresa deve :
    1. concordare con le  RSA o alla RSU delle associazioni sindacali comparativamente più rappresentative  le cause di sospensione o di riduzione dell'orario di lavoro, l'entità e la durata prevedibile, il numero dei lavoratori interessati, nonchè la volontà di sottoscrivere un contratto di espansione ex art. 41 comma 5 e 5 bis D.Lgs. 148/2015.  
    2. Deve anche essere presentata domanda di esame congiunto della situazione aziendale al competente al Ministero del lavoro e delle politiche sociali,  o agli uffici regionali .Per i lavoratori interessati dal piano di formazione e di riqualificazione e che non si trovano nella condizione di beneficiare dello scivolo pensionistico è  prevista una cassa integrazione per un massimo di 18 mesi in cui  la riduzione media oraria non può superare il 30% dell'orario giornaliero, settimanale o mensile dei lavoratori interessati.
      Inoltre, per ciascun lavoratore la percentuale di riduzione complessiva dell'orario di lavoro può essere concordata, fino al 100% nel periodo coperto dal contratto.

Scivolo pensionistico del contratto di espansione: requisiti e costi

Il contratto di espansione consente di avviare piani concordati di esodo per i lavoratori  che si trovino a non più di 60 mesi (5 anni) dal conseguimento del diritto alla pensione ( che puo essere sia di vecchiaia che pensione anticipata – legge 92 2012). 

Nei 60 mesi sono comprese anche le cd. finestre  in caso di accesso alle pensioni anticipate .

 Gli interessati devono dare il loro consenso in forma scritta. L'accordo puo riguardare anche un periodo inferiore ai 5 anni.

A questi lavoratori il datore di lavoro riconosce un'indennità mensile, "di esodo", commisurata al trattamento pensionistico lordo maturato dal lavoratore al momento della cessazione del rapporto,  fino alla  prima decorrenza utile della pensione . 

Per il versamento dell'indennità  l'azienda gode del contributo dello Stato per 24 mesi   pari all'importo  di NASPI che sarebbe spettato al lavoratore .

Se l'uscita è correlata alla decorrenza di una  pensione anticipata ( ma non Quota 100 o Quota 102), il datore di lavoro versa anche i contributi previdenziali utili al conseguimento del diritto, ridotti  dell'importo della  contribuzione figurativa, che viene comunque calcolata per intero.

Si sottolinea che la legge di bilancio 2022 ha modificato anche il meccanismo di decalage della NASPI che non iniziava a scendere dal 4° mese bensi:

  • a partire dal 6 mese per i lavoratori fino a 49 anni
  • a partire dal 8° mese per i lavoratori dai 50 anni 

Questo portava un ulteriore risparmio per i datori di lavoro, in particolare nelle aziende in cui lo scivolo pensionistico venga utilizzato solo per due anni . Dopo i primi due anni, corrispondenti alla  durata della NASPI, infatti, i costi dell'indennità ponte sono interamente a carico del datore di lavoro . 

Contratto di espansione e nuove assunzioni: novità 2022

Un ulteriore beneficio era garantito alle imprese o gruppi di imprese con un organico superiore a 1.000 unità lavorative che  si impegnino ad effettuare:

  •  almeno una assunzione
  •  per ogni tre lavoratori che usufruiscono dello scivolo pensionistico;

 in questo caso  la riduzione dei versamenti  contributivi spetta per  ulteriori 12 mesi.

Possibili anche assunzioni a  tempo parziale.

La legge di bilancio 2022  aveva reso lo strumento più conveniente  ricomprendendo assunzioni  con contratto di apprendistato professionalizzante, di  lavoratori in cassa integrazione straordinaria, purche rispondenti  al piano di riorganizzazione e apporti nuove competenze all'azienda .

Confronto tra contratto di espansione e Isopensione

isopensione contratto di espansione
aziende interessate  sopra i 15 dipendenti imprese o reti di imprese sopra i 50 dipendenti 
requisiti prepensionamento 7 anni di distanza dalla decorrenza della pensione (fino al 2023) poi 4 5 anni
costi per il datore di lavoro piu costoso: indennità ponte + contribuzione calcolata sulla retribuzione degli ultimi 48 mesi meno costoso:

  •  solo indennità ponte  verso la pensione di vecchiaia 
  • indennità +  (contribuzione – valore della naspi) verso la pensione anticipata per 2 anni poi indennità + contribuzione
adempimenti accordo sindacale accordo sindacale in sede governativa
tutela per i lavoratori da modifiche formative future salvaguardia solo se prevista nell'accordo salvaguardia a norma di legge

Bonus export digitale plus 2024: ultima chiamata per le domande

9 Aprile 2024 in Speciali

Entro il 12 aprile è possibile presentare domanda per il Bonus Export Digitale Plus.

Invitalia, soggetto gestore della misura, informa i beneficiari della misura ossia le microimprese manifatturiere interessate a ricevere incentivi nelle attività di internazionalizzazione, attraverso l'acquisizione di soluzioni digitali per l'export.

Ricordiamo che l’incentivo è promosso dal Ministero degli Affari Esteri e della Cooperazione Internazionale con l’Agenzia ICE attraverso il Bando dell’8 gennaio 2024.

L'ICE ha pubblicato le regole attuative della misura con Provvedimento del 6 febbraio, vediamo le regole.

Bonus export digitale plus 2024: i beneficiari

Possono beneficiare delle agevolazioni bonus export digitale plus 2024:

  • le micro e piccole imprese manifatturiere,
  • con sede in Italia, 
  • anche aggregate in reti o consorzi.

Attenzione al fatto che, i soggetti beneficiari che hanno ottenuto l’agevolazione a valere sulla precedente misura Bonus per l'export digitale, possono richiedere il contributo solo se hanno completato l’iter agevolativo e hanno rendicontato nei termini. 

Mentre non possono accedere i soggetti beneficiari già assegnatari del “Bonus per l’Export Digitale” destinatari di provvedimenti di revoca, di decadenza per rinuncia o per mancata rendicontazione.

Bonus export digitale plus 2024: l’agevolazione

Il contributo è concesso in regime “de minimis” per i seguenti importi:

  • 10.000 euro alle imprese a fronte di spese ammissibili non inferiori, al netto dell’IVA, a 12.500 euro;
  • 22.500 euro alle reti e consorzi a fronte di spese ammissibili non inferiori, al netto dell’IVA, a 25.000 euro.

Si precisa che il contributo è erogato in unica soluzione a seguito di rendicontazione delle spese sostenute presso società fornitrici iscritte all’elenco dei fornitori di soluzioni digitali per l’export istituito ai sensi dell’Autorizzazione del Direttore Generale n. 20/21.

Sono ammissibili esclusivamente titoli di spesa in formato elettronico emessi, in data successiva alla presentazione della domanda di contributo, da fornitori inseriti nell’apposito elenco.

Non è in ogni caso erogabile alcun contributo a fronte di spese ammesse di importo inferiore ad euro 12.500,00 per le MPI e ad euro 25.000,00 per le reti o i consorzi.
Sono previste riserve speciali: 

  • di importo pari a 3 milioni di euro a favore esclusivamente delle aziende aventi sedi operative/produttive nei comuni delle regioni Emilia-Romagna, Marche e Toscana per le quali nel corso del Consiglio dei Ministri del 23 e 25 maggio 2023 è stata deliberata la dichiarazione di stato di emergenza. 
  • una riserva di importo pari a 1,5 milioni di euro a favore esclusivamente delle aziende aventi sedi operative/produttive nelle province toscane per le quali nel corso del Consiglio dei Ministri del 3 novembre 2023 è stata deliberata la dichiarazione di stato di emergenza.

Bonus export digitale plus 2024: presenta la domanda entro il 12.04

La domanda per il bonus export digitale plus può essere presentata dalle 10:00 del 13 febbraio alle 10:00 del 12 aprile 2024, essendo in possesso di:

  • un’identità digitale (SPID o CNS);
  • accedendo all'area riservata per compilare online la domanda;
  • disponendo di una firma digitale e di un indirizzo di posta elettronica certificata (PEC).

Scarica qui il fac-simile della domanda: 

Bonus export digitale plus 2024: le spese ammissibili

Sono ammissibili al contributo le seguenti spese sostenute dai soggetti beneficiari:

  • a) spese per consulenze finalizzate all’adozione di soluzioni digitali, ivi comprese la progettazione e la personalizzazione di processi e soluzioni architetturali informatiche funzionali ai percorsi di internazionalizzazione; 
  • b) spese per la realizzazione di sistemi di e-commerce verso l’estero, siti e/o app mobile, ivi compresi eventuali investimenti atti a garantire la sincronizzazione con marketplace internazionali forniti da soggetti terzi; 
  • c) spese per la realizzazione di sistemi di e-commerce che prevedano l’automatizzazione delle operazioni di trasferimento, aggiornamento e gestione degli articoli da e verso il web nonché il raccordo tra le funzionalità operative del canale digitale di vendita prescelto e i propri sistemi di Customer Relationship Management – CRM (ad esempio i sistemi API – Application Programming Interface); 
  • d) spese per la realizzazione di servizi accessori all’ e-commerce quali quelli di smart payment, predisposizione di portfolio prodotti, traduzioni, shooting fotografici, video making, web design e content strategy;
  • e) spese per la realizzazione di una strategia di comunicazione, informazione e promozione per il canale dell’export digitale, con specifico riferimento al portafoglio prodotti, ai mercati esteri e ai siti di vendita online prescelti; 
  • f) spese per digital marketing finalizzate a sviluppare attività di internazionalizzazione: campagne di promozione digitale, Search Engine Optimization (SEO), costi di backlink e di Search Engine Marketing (SEM), campagne di content marketing, inbound marketing, di couponing e costi per il rafforzamento della presenza sui canali social; spese di lead generation e lead nurturing; 
  • g) servizi di CMS (Content Management System): restyling di siti web siano essi grafici e/o di contenuti volti all’aumento della presenza sui mercati esteri; 
  • h) spese per l’iscrizione e/o l’abbonamento a piattaforme SaaS (Software as a Service) per la gestione della visibilità e spese di content marketing, quali strumenti volti a favorire il processo di esportazione; 
  • i) spese per servizi di consulenza per lo sviluppo di processi organizzativi e di capitale umano finalizzati ad aumentare la presenza sui mercati esteri;
  • j) spese per l’upgrade delle dotazioni di hardware necessarie allo sviluppo di processi di cui alle precedenti lettere a) e i).

Impresa agricola giovanile: nuove agevolazioni 2024

26 Marzo 2024 in Speciali

Viene pubblicata in GU n. 72/2024 la Legge n. 36 del 15 marzo recante Disposizioni per la promozione e  lo sviluppo dell'imprenditoria giovanile nel settore agricolo

L'atto si compone di 13 articoli, divisi in cinque Capi e contiene diverse misure volte ad incentivare la permanenza dei giovani nel settore agricolo, vediamole.

Chi è il giovane imprenditore agricolo

Con l'articolo 2 della legge si definiscono:

  1. “impresa giovanile agricola” 
  2. “giovane imprenditore agricolo”

indicandone i requisiti oggettivi e soggettivi.  

In particolare, ai fini  della  presente  legge, ai  sensi  degli  articoli  2, paragrafo 1, lettera  n),  del  regolamento  (UE)  n.  1305/2013  del Parlamento europeo e del  Consiglio,  del  17  dicembre  2013,  e  4, paragrafo 6, del regolamento (UE) 2021/2115 del Parlamento europeo  e del Consiglio, del 2 dicembre 2021, sono definiti «impresa  giovanile agricola» o «giovane imprenditore agricolo» le imprese, in  qualsiasi forma costituite, che esercitano esclusivamente attività agricola ai sensi dell'articolo 2135 del codice civile, quando ricorra una  delle seguenti condizioni:

  • a) il titolare sia un imprenditore agricolo di età superiore  a diciotto e inferiore a quarantuno anni compiuti;
  • b) nel caso di società di persone  e  di  società cooperative, comprese le cooperative di cui all'articolo 1, comma 2,  del  decreto legislativo 18 maggio 2001, n. 228, almeno  la  metà dei  soci  sia costituita da imprenditori agricoli di età superiore  a  diciotto  e inferiore a quarantuno anni compiuti;
  • c) nel caso di società di capitali, almeno la metà del capitale sociale sia sottoscritta da imprenditori agricoli di età superiore a diciotto e inferiore a quarantuno  anni  compiuti  e  gli  organi  di amministrazione siano composti, per almeno  la  metà  dai medesimi soggetti.

Fondo primo insediamento giovani agricoltori

Con l'articolo 3, comma 1, si istituisce un Fondo per favorire il primo insediamento dei giovani in agricoltura, nello stato di previsione del Ministero dell'agricoltura, della sovranità alimentare e delle foreste (MASAF), con una dotazione di 15 milioni di euro a decorrere dall'anno 2024, volto al cofinanziamento di programmi predisposti dalle regioni e dalle province autonome di Trento e Bolzano per favorire il primo insediamento dei giovani nel settore agricolo, nel rispetto della normativa in materia di aiuti di Stato. 

Le tipologie di interventi finanziabili con le risorse del Fondo sono: 

  • a) acquisto di terreni e strutture necessari per l’avvio dell’attività imprenditoriale agricola;
  • b) acquisto di beni strumentali, con priorità per quelli destinati ad accrescere l’efficienza aziendale e a introdurre
  • innovazioni relative al prodotto, alle pratiche di coltivazione e di manutenzione naturale dei terreni e al processo di coltivazione dei prodotti attraverso tecniche di precisione; 
  • c) ampliamenti dell’unità minima produttiva; 
  • d) acquisto di complessi aziendali già operativi.

Viene anche previsto che, con decreto del Ministro dell’agricoltura, della sovranità alimentare e delle foreste, di concerto con il Ministro dell’economia e delle finanze, previa intesa in sede di Conferenza permanente per i rapporti tra lo Stato, le regioni e le province autonome di Trento e di Bolzano, da adottarsi entro sessanta giorni dalla data di entrata in vigore della proposta di legge in esame, siano stabiliti i criteri e le modalità per la ripartizione delle risorse del Fondo per favorire il primo insediamento dei giovani in agricoltura. 

Il fondo ha una copertura finanziaria pari a 15 milioni di euro annui a decorrere dall’anno 2024.

Imposta sostitutiva giovani agricoltori

Inoltre, con l'art 4 si prevede un regime fiscale agevolato per il primo insediamento delle imprese giovanili in agricoltura.

In particolare, si consente alle imprese giovanili agricole e ai giovani imprenditori agricoli che intraprendono un’attività d’impresa di optare per un regime fiscale agevolato consistente nel pagamento di un’imposta sostitutiva delle imposte sui redditi, delle relative addizionali e dell’imposta regionale sulle attività produttive (IRAP), determinata applicando l’aliquota del 12,5 per cento alla base imponibile costituita dal reddito d’impresa prodotto nel periodo d’imposta.

Il regime si applica limitatamente alle attività agricole diverse da quelle per le quali il reddito è determinato forfetariamente ovvero ai sensi dell’articolo 32 del D.P.R. n. 917 del 1986 (Testo unico delle imposte sui redditi – TUIR), che disciplina il reddito agrario.

L’opzione ha effetto per il periodo d’imposta in cui l’attività è iniziata e per i quattro periodi d’imposta successivi. 

Si precisa che il suddetto regime agevolato è riconosciuto a condizione che: 

  • i beneficiari di tale misura fiscale non abbiano esercitato nei tre anni precedenti altra attività d'impresa agricola e abbiano regolarmente adempiuti gli obblighi previdenziali, assicurativi e amministrativi previsti dalla legge;
  • l'agevolazione non abbia ad oggetto fattispecie riferibili a casi di trasferimento di aziende preesistenti ai giovani imprenditori agricoli (soggetti in possesso dei requisiti di cui all'articolo 2, comma 1, lettera a), per cui vedi supra), o a enti neo costituiti rispetto a precedenti imprese giovanili agricole (costituite nelle forme di cui all'articolo 2, comma 1, lettere b) e c). 

Allegati:

Spese per addetti all’assistenza personale: le regole di detrazione 2024

25 Marzo 2024 in Speciali

Normal
0

14

false
false
false

IT
X-NONE
X-NONE

MicrosoftInternetExplorer4

/* Style Definitions */
table.MsoNormalTable
{mso-style-name:”Tabella normale”;
mso-tstyle-rowband-size:0;
mso-tstyle-colband-size:0;
mso-style-noshow:yes;
mso-style-priority:99;
mso-style-qformat:yes;
mso-style-parent:””;
mso-padding-alt:0cm 5.4pt 0cm 5.4pt;
mso-para-margin:0cm;
mso-para-margin-bottom:.0001pt;
mso-pagination:widow-orphan;
font-size:10.0pt;
font-family:”Times New Roman”,”serif”;}

In sede di dichiarazione dei redditi è possibile portare in detrazione le spese sostenute per gli addetti all'assistenza personale, fino ad un importo massimo di 2.100 Euro (art. 15 comma 1 i-septies TUIR). La detrazione spetta nella misura del 19%, pertanto l'agevolazione massima è di 399 Euro.  Per fruire del beneficio occorre che:

  • si tratti di casi di non autosufficienza nel compimento degli atti della vita quotidiana, attestata da certificazione medica;
  • il reddito complessivo non superi i 40mila Euro. Nel limite di reddito si considera anche il reddito di fabbricati assoggettato a cedolare secca sulle locazioni, il reddito assoggettato ad imposta sostitutiva del regime forfettario e l’agevolazione ACE.

L'importo va indicato nei righi:

  • RP8-RP13;
  • E8-E10;

dei modelli 730 o Redditi PF 2024, con il codice 15.
 

Non autosufficienza: primo requisito per la detrazione delle spese

Normal
0

14

false
false
false

IT
X-NONE
X-NONE

MicrosoftInternetExplorer4

/* Style Definitions */
table.MsoNormalTable
{mso-style-name:”Tabella normale”;
mso-tstyle-rowband-size:0;
mso-tstyle-colband-size:0;
mso-style-noshow:yes;
mso-style-priority:99;
mso-style-qformat:yes;
mso-style-parent:””;
mso-padding-alt:0cm 5.4pt 0cm 5.4pt;
mso-para-margin:0cm;
mso-para-margin-bottom:.0001pt;
mso-pagination:widow-orphan;
font-size:10.0pt;
font-family:”Times New Roman”,”serif”;}

Per detrarre le spese sostenute per gli addetti all'assistenza personale è necessario che si tratti di ipotesi di non autosufficienza.
Per "non autosufficienza" si intende l'incapacità di svolgere gli atti della vita quotidiana. Con la circolare n. 2/2005 l'Agenzia delle Entrate ha chiarito che sono considerati non autosufficienti, ad esempio, le persone che non sono in grado di:

  • assumere alimenti;
  • espletare funzioni fisiologiche e l'igiene personale;
  • deambulare;
  • indossare gli indumenti.

Si considerano non autosufficienti, inoltre, le persone che necessitano di sorveglianza continuativa.
Perché si abbia non autosufficienza basta anche solo una delle sopra elencate condizioni.
Ai fini dell'agevolazione è necessario che lo stato di non autosufficienza risulti da certificazione medica. Pertanto non sono detraibili, per esempio, le spese di assistenza sostenute a beneficio di bambini, per i quali la non autosufficienza non si ricollega all'esistenza di patologie.
 

Limite di spesa e di reddito per fruire della detrazione

La detrazione spetta su un limite massimo di spesa di 2.100 Euro. Il limite si riferisce al singolo contribuente, indipendentemente dal numero di soggetti cui si riferisce l'assistenza. Se la spesa è sostenuta da più contribuenti per lo stesso familiare, l'importo deve essere diviso tra i soggetti che hanno sostenuto la spesa.

Possono usufruire dell'agevolazione i soggetti che hanno un reddito complessivo non superiore a 40mila euro. Il calcolo del reddito tiene conto anche del reddito derivante dalla locazione di fabbricati assoggettati a cedolare secca e all'agevolazione ACE.


Documentazione idonea per fruire della detrazione

La detrazione spetta:

  • al soggetto che ha sostenuto la spesa anche se non è titolare del contratto di lavoro del personale addetto all’assistenza;
  • anche in relazione a spese che siano state sostenute per i familiari, anche non fiscalmente a carico.

Per poter usufruire della detrazione è necessario possedere idonea documentazione, che consiste in una ricevuta rilasciata e firmata dal soggetto che presta l'assistenza, e che deve contenere gli estremi anagrafici e del codice fiscale del:

  • soggetto che presta l'assistenza;
  • contribuente che ha sostenuto la spesa;
  • familiare, se la spesa è sostenuta a favore di un familiare (non è necessario che il familiare per il quale si sostiene la spesa sia fiscalmente a carico del contribuente).

Se la persona è ricoverata in un istituto

La detrazione spetta anche nel caso in cui il soggetto non autosufficiente sia ricoverato in un istituto, purché i corrispettivi per l'assistenza siano certificati distintamente rispetto a quelli riferiti ad altre prestazioni erogate dall'istituto (Circolare 10/E/2005 punto 10.8).

Indicazione della spesa nella dichiarazione mod. 730 o Redditi PF 2024

L'ammontare della spesa, nel limite massimo di 2.100 €, va esposta nei righi:

  • RP8-RP13 del Modello Redditi PF;
  • E8-E10 del Modello 730;

con il codice 15.
L’importo deve comprendere le spese indicate nella sezione “Oneri detraibili” (punti da 341 a 352) della Certificazione Unica con il codice onere 15. Non possono essere indicate le spese sostenute nel 2023 che nello stesso anno sono state rimborsate dal datore di lavoro in sostituzione delle retribuzioni premiali e indicate nella sezione “Rimborsi di beni e servizi non soggetti a tassazione – art. 51 Tuir” (punti da 701 a 706) della Certificazione Unica con il codice onere 15.

Albo certificatori crediti ricerca e sviluppo: i chiarimenti MIMIT

17 Marzo 2024 in Speciali

E' attivo il servizio online del MIMIT per:

Per procedere con la richiesta e l'iscrizione all'albo è invece necessario:            

  • l'accesso al servizio esclusivamente tramite SPID o CIE ID;               
  • il possesso della firma digitale intestata al richiedente;      
  • il pagamento dell'imposta di bollo da € 16,00. Il bollo deve essere pagato esclusivamente a mezzo PagoPA (tramite questo stesso portale)            
  • il versamento della tassa di concessione governativa di € 168,00. La tassa di concessione governativa è da versare sul c/c postale n° 8003 intestato a: 
    • "Agenzia delle Entrate – Centro Operativo di Pescara – Tasse Concessioni Governative", causale: "Codice 8617 – Iscrizione Albo certificatori credito R&S". La scansione fronte e retro del bollettino in un unico file in formato PDF è da caricare sul portale, come attestazione di avvenuto pagamento.

Dal 22 febbraio inoltre è attivol il servizio di FAQ con le risposte ai dubbi frequenti su regole e requisiti per iscriversi all'Albo, vediamone alcune.

Albo certificatori crediti ricerca e sviluppo: accesso al “iscrizione albo”

Il MIMIT specifica che nella sezione "Iscrizione albo" del portale è possibile: 

  • 1) inviare una nuova domanda per :
    • "persona fisica", 
    • "impresa di consulenza",
    • "università o altro ente"; 
  • 2) riprendere o eliminare le domande in compilazione; 
  • 3) consultare le domande inviate.                                    

Albo certificatori crediti ricerca e sviluppo: chi è il resposabile tecnico?

Viene inoltre chiarito che il responsabile tecnico è:

  • il soggetto o i soggetti responsabili della certificazione competenti ed esperti per lo specifico settore o progetto di ricerca, 
  • inseriti stabilmente nell’impresa, università o ente di ricerca di cui all’art. 2, commi 4 e 5 del D.P.C.M. del 15 settembre 2023.                                    

Albo certificatori crediti ricerca e sviluppo: cosa inserire in Dettagli progetto?

I dati da inserire nel Dettaglio progetto sono:

  • "Denominazione": indicare il nome identificativo del progetto;
  • "Settore": indicare l'ambito in cui è possibile classificare le attività relative al progetto (ricerca e sviluppo, innovazione tecnologica, design e ideazione estetica);  
  • "Ambito": indicare uno o più ambiti della classificazione riportata nel Manuale di Frascati 2015 dell’OCSE;  "ATECO": indicare una o più divisioni codici ATECO;  
  • "Anno": indicare l'anno in cui il progetto è stato collegato all'erogazione di contributi o altre sovvenzioni relative alle attività di ricerca, sviluppo e innovazione (il sistema vincola il campo agli anni del triennio precedente al momento della presentazione della domanda); 
  • "Attività": indicare una o più attività, svolte nell'ambito del progetto, a scelta tra Presentazione, Valutazione e Rendicontazione;  
  • "Beneficiario contributo pubbl.": indicare la Ragione sociale e P.IVA (separate da una virgola) del beneficiario che ha maturato e/o dichiarato crediti d'imposta, contributi o altre sovvenzioni collegati al progetto.                                    

Aiuti imprese agricole pera e kiwi: via alle domande

7 Marzo 2024 in Speciali

Viene pubblicato in GU n 55 del 6 marzo il Decreto Ministeriale del 13 novembre 2023 con criteri e modalità di utilizzazione del «Fondo per lo sviluppo e il sostegno delle filiere agricole, della pesca e dell'acquacoltura», per il sostegno alla filiera frutticola della pera e del kiwi, per l'anno 2023. 

Viene anche pubblicato un decreto del 13 dicembre correttivo al precedente decreto relativamente alle entità degli aiuti che di seguito verranno indicati come modificati dal ministero e quindi definitivi.

Imprese agricole pera e kiwi: aiuti 2023 via alle domande

Con il Decreto in oggetto al fine di sostenere le filiere frutticole della pera e del kiwi e contrastare le conseguenze economiche derivanti dalla  forte  crisi dei settori, dovuta ad una serie concomitante di eventi  climatici  e naturali quali, tra gli altri, fitopatie, fitofagi, gelate, siccità, grandine, sono destinate, alle aziende agricole di cui all'art. 3, le seguenti risorse:

  • è concesso un aiuto individuale così definito:
    • a) pere: fino a euro 2.000,00 per ettaro;
    • b) kiwi: fino a euro 1.500,00 per ettaro.

Le risorse complessive destinate all'aiuto ammontano:

  • a 18 milioni di euro per la filiera frutticola della pera,
  • a 5 milioni di euro per la filiera frutticola del kiwi,  

a  valere  sul  capitolo 7098 Pg 01 rubricato «Fondo per  lo  sviluppo  e  il  sostegno  delle filiere agricole, della pesca  e dell'acquacoltura»  di  provenienza dell'esercizio 2021.

Aiuti imprese agricole pera e kiwi: come fare domanda

Per avere gli aiuti di cui si tratta il  soggetto  beneficiario presenta  ad  AGEA, quale  soggetto gestore  della  misura, apposita  domanda  per  il  riconoscimento dell'aiuto secondo le  modalità  definite  da  AGEA  sulla  base  di istruzioni operative da emanarsi entro venti giorni  dall'entrata  in vigore del presente decreto.

AGEA puo' attuare meccanismi di delega  per  la  raccolta  delle domande in favore degli organismi pagatori regionali.

AGEA utilizza i piani di  coltivazione  grafici  registrati  nel fascicolo aziendale del SIAN,  aggiornato  dagli  Organismi  pagatori territorialmente competente.

La  domanda è corredata dalla  documentazione e dalle dichiarazioni previste dall'atto emanato da AGEA di cui  al comma  1 del presente articolo. 

Allegati:

Aiuti de minimis alle imprese: nuovi regolamenti UE dal 1 gennaio

7 Marzo 2024 in Speciali

Sono pubblicati in Gazzetta ufficiale dell'UE del 12.12.2023 due nuovi regolamenti per disciplinare gli aiuti de minimis,

In dettaglio, a partire dal 1° gennaio 2024 ( e fino al 31 dicembre 2030) sono in vigore i due nuovi regolamenti sugli aiuti di importanza minore: 

  • il regolamento (UE) 2023/2831 sull’applicazione degli articoli 107 e 108 del TFUE agli aiuti de minimis,
  • il regolamento 2023/2832 sull’applicazione degli articoli 107 e 108 TFUE agli aiuti de minimis, concessi a imprese che forniscono servizi di interesse economico generale (SIEG).

In proposito ASSONIME ha pubblicato in data 5 marzo la Circolare esplicativa n 5

Aiuti alle imprese de minimis: che cosa sono

Nella Circolare viene specificato innanzitutto che i due regolamenti sostituiscono regolamenti precedenti scaduti il 31 dicembre 2023. 

Successivamente la Circolare ASSONIME n 5/2024, ricorda che gli aiuti di Stato de minimis sono aiuti di modesta entità che sono esonerati dal controllo degli aiuti di Stato dalla Commissione europea, in quanto ritenuti senza incidenza sulla concorrenza e sugli scambi commerciali nel mercato interno.

Poiché non soddisfano tutti i criteri di cui all’articolo 107, paragrafo 1 TFUE, tali aiuti non devono essere preventivamente notificati alla Commissione europea.

I regolamenti de minimis permettono, quindi, agli Stati di sostenere alcuni settori di attività o imprese tramite la concessione di aiuti di importo limitato, senza dover attendere un’autorizzazione da parte della Commissione e, quindi, semplificando e velocizzando le procedure. 

Aiuti imprese de minimis: le nuove soglie

Tra le novità dei due regolamenti ASSONIME evidenzia che la principale riguarda l’aumento dei massimali di aiuto per impresa.

In dettaglio, il nuovo regolamento de minimis generale innalza da 200.000 a 300.000 euro il massimale triennale, cioè la soglia al di sotto della quale gli aiuti concessi a una medesima impresa unica nell’arco di tre anni vengono considerati come aiuti non corrispondenti ai criteri di cui all’articolo 107, paragrafo 1 TFUE e quindi non soggetti all’obbligo di notifica alla Commissione previsto dall’articolo 108, paragrafo 314 .

Il nuovo regolamento de minimis SIEG aumenta la soglia de minimis SIEG da 500.000 a 750.000 euro su un periodo di tre anni.

Il regolamento de minimis SIEG prevede una soglia più alta rispetto alla disciplina de minimis generale, poiché le imprese che svolgono SIEG devono sopportare dei costi aggiuntivi e perché molti SIEG hanno una portata territoriale limitata. 

Altre novità riguardano:

  • le modalità di calcolo del massimale di aiuto,
  • l’ambito di applicazione dei regolamenti, 
  • la previsione dell’obbligo per gli Stati membri di inserire le informazioni sugli aiuti de minimis in un registro centrale a livello nazionale o dell’Unione, in modo da ridurre gli obblighi di rendicontazione delle imprese.

Registro centrale a livello nazionale o dell’Unione: dal 1 gennaio 2026

Entrambi i regolamenti in merito al Registro di aiuti UE specificano che "Considerando che gli oneri amministrativi e gli ostacoli normativi costituiscono un problema per la maggior parte delle PMI e che la Commissione si prefigge di ridurre del 25 % gli oneri derivanti dagli obblighi di comunicazione(17), tutti i registri centrali dovrebbero essere istituiti in modo da ridurre gli oneri amministrativi. 

Le buone pratiche amministrative, come quelle stabilite nel regolamento sullo sportello digitale unico, possono essere utilizzate come riferimento per l’istituzione e il funzionamento del registro centrale a livello dell’Unione e dei registri centrali nazionali."

E pertanto, gli Stati membri provvedono affinché, a partire dal 1 gennaio 2026, le informazioni sugli aiuti «de minimis» concessi per la prestazione di servizi di interesse economico generale siano inserite in un registro centrale a livello nazionale o dell’Unione. 

Le informazioni inserite nel registro centrale comprendono l’identificazione del beneficiario, l’importo dell’aiuto, la data di concessione, l’autorità che concede l’aiuto, lo strumento di aiuto e il settore interessato sulla base della classificazione statistica delle attività economiche nell’Unione («classificazione NACE»).

Il registro centrale è istituito in modo da consentire un facile accesso del pubblico alle informazioni, garantendo nel contempo il rispetto delle norme dell’Unione in materia di protezione dei dati, anche mediante la pseudonominizzazione di alcune voci specifiche, se necessario.

CCNL Legno artigianato e PMI: rinnovo fino al 2026

7 Marzo 2024 in Speciali

E stato firmato nella serata del 5 marzo 2024 il rinnovo del CCNL del 13.3.2018 (QUI IL TESTO PRECEDENTE)  per il settore legno arredo e materiali lapidei  per artigiani e PMI, condiviso da  CNA, Confartigianato legno e arredo, Confartigianato marmisti, Casartigiani, Claai, Feneal–Uil, Filca–Cisl e Fillea–Cgil con vigenza 2023 2026 . L'accordo interessa circa 80mila lavoratori e 20mila imprese ed è stato raggiunto molto rapidamente, in sole 2 settimane.

 Il testo  passa al vaglio delle assemblee dei lavoratori. 

Disponibile qui il testo del nuovo accordo.

Vediamo le  principali novità.

AUMENTI RETRIBUTIVI 

Si prevedono : 

  1.  per il livello D del legno un aumento medio di 180 euro per l’artigianato e di 181 euro per le Pmi,
  2. per il settore lapideo al 5° livello aumento medio di 189 euro per l’artigianato e di 191 per le Pmi. 

che saranno erogati in 4 tranches a partire da marzo 2024, 

a cui si aggiungono  5 euro di aumento su ogni scatto di anzianità e  UNA TANTUM di 130 euro.

Nei prossimi giorni è previsto un nuovo incontro per specificare i nuovi minimi retributivi e le relative decorrenze, per tutti gli altri livelli di inquadramento e per tutti i settori.

NOVITA' NORMATIVE 

Dal punto di vista normativo l’accordo consente di raggiungere alcuni punti migliorativi come  ad esempio 

  • indennità al 30% durante i 2 ulteriori mesi di aspettativa previsti per il congedo per donne vittime di violenza,
  •  possibilità di richiedere il part time reversibile per chi fruisce di congedi;
  •  revisione della disciplina per il preavviso di dimissioni e licenziamento con prolungamento del periodo.

CCNL LEGNO ARTIGIANATO i precedenti rinnovi

Con il rinnovo  firmato   a maggio 2022  per il periodo 2019-2022 erano state definite le seguenti  novita :

CONTRATTI A TERMINE 

 i limiti quantitativi  fissati  sono i seguenti

  • imprese da 0 a 5 dipendenti 3 lavoratori a termine, 
  • da 6 a 18 dipendenti un lavoratore a termine ogni 2 dipendenti in forza, 
  • da 19 dipendenti i:  35% del personale in forza). 

Sono in ogni caso esenti da limitazioni  i contratti a termine conclusi nei primi 15 mesi della fase di avvio di nuove attività ovvero di nuove linee di produzione e servizio.

TRATTAMENTO ECONOMICO  

Una tantum

A integrale copertura del periodo di carenza contrattuale, è prevista l'erogazione di un importo una tantum (proporzionalmente ridotto in caso di congedi facoltativi servizio militare e part-time) pari a 150,00 euro lordi in due tranche di pari importo :

  • 75 euro con la retribuzione  di luglio e 
  • 75 euro con la retribuzione di ottobre 2022

Per gli apprendisti l'importo  è  pari a 105,00 euro. 

Eventuali importi già corrisposti a titolo di futuri miglioramenti contrattuali vanno considerati anticipazione degli importi una tantum ie cessano di essere corrisposti con la retribuzione di maggio 2022.

Tabella aumenti retributivi 2022

SETTORI AUMENTO COMPLESSIVO DATE 1 TRANCHE DATE 2^ TRANCHE
IMPRESE SETTORE LEGNO ARREDO 75 euro a livello D 45,00 euro da maggio 2022; 30,00 euro  da settembre 2022
IMPRESE LAPIDEI 79 euro a licello 5 45,00 euro da maggio 2022 34 euro da settembre 2022
PMI LEGNO ARREDO 76 euro  a livello D 50 euro da maggio 2022 26 euro da settembre 2022
PMI LAPIDEI 80 euro a livello 5 50 euro da maggio 2022 30 euro da settembre 2022

 L'inquadramento dei lavoratori nei vari livelli professionali,  avviene sulla base di declaratorie generali, che differenziano qualitativamente i livelli, e di esemplificazioni non esaustive fornite dai profili professionali.

NUOVE CATEGORIE PROFESSIONALI

Categoria A super – Quadri


Categoria A

– ex impiegati 1ª categoria

Categoria B

– ex impiegati 2ª categoria
– ex operaio specializzato provetto

Categoria C super

– specifici tre profili della categoria C

Categoria C

– ex impiegato 3ª categoria
– ex operaio specializzato

Categoria D

– ex impiegato di 4ª categoria
– ex operaio qualificato

Categoria E

– ex operaio di 3ª categoria

Categoria F

– lavoratori privi di esperienza al loro primo inserimento nei settori oggetto del campo di applicazione del CCNL.

Si era prevista anche la flessibilità dell'orario contrattuale di lavoro. Per far fronte alle variazioni di intensità dell'attività lavorativa dell'azienda o di parti di essa, l'Azienda potrà realizzare diversi regimi di orario in particolari periodi, con il superamento dell'orario contrattuale sino al limite delle 48 ore settimanali, per un massimo di 104 ore nell'anno. A fronte del superamento dell'orario contrattuale corrisponderà, di norma entro un periodo di dodici mesi.

Assistenza sanitaria integrativa Fondo SANARTI dal 2018

Le Parti, nella condivisione dell'importanza che riveste l'assistenza sanitaria integrativa per i lavoratori dipendenti dalle imprese di cui alla sfera di applicazione del presente CCNL convengono di attivare le iscrizioni e la relativa contribuzione a favore del Fondo Sanitario Nazionale Integrativo intercategoriale per l'Artigianato, secondo le modalità stabilite dagli accordi interconfederali in materia di assistenza sanitaria integrativa sottoscritti tra CONFARTIGIANATO imprese, CNA, CASARTIGIANI, CLAAI e le confederazioni sindacali CGIL, CISL e UIL.

A partire dal 1° febbraio 2018, sono pertanto iscritti al Fondo – Sanarti i dipendenti a tempo indeterminato a cui trova applicazione il CCNL, ivi compresi:

  • gli apprendisti 
  • i lavoratori con contratto a tempo determinato di durata almeno pari a 12 mesi;

le iscrizioni non sono dovute nei casi di contratti a termine instaurati per durate inferiori, e successivamente prorogati o rinnovati fino a superare la soglia dei 12 mesi. Il contributo pari a € 10.42 mensili per 12 mensilità è versato al Fondo con la periodicità e le modalità stabilite dal Regolamento. 

CCNL Legno lapidei artigianato: tabelle retributive fino al 2018

CONTRATTO 2016-2018 

 Una tantum  suddivisibile in quote mensili, o frazioni, in relazione alla durata del rapporto nel periodo interessato, pari a € 150.00.

INCREMENTI RETRIBUTIVI IMPRESE ARTIGIANE

Settore Legno, Arredamento, Mobili 

Livello

1° marzo 2018

1° giugno 2018

Incremento salariale a regime

D

€ 33,00

€ 20,00

€ 53,00

Settore Lapidei, Escavazione, Marmo 

Livello

1° marzo 2018

1° giugno 2018

Incremento salariale a regime

5

€ 33,00

€ 23,00

€ 56,00


INCREMENTI RETRIBUTIVI P.M.I.

Settore Legno, Arredamento, Mobili 

Livello

1° marzo 2018

1° giugno 2018

Incremento salariale a regime

D

€ 33,00

€ 30,00

€ 63,00

Settore Lapidei, Escavazione, Marmo 

Livello

1° marzo 2018

1° giugno 2018

Incremento salariale a regime

5

€ 33,00

€ 33,00

€ 66,00


Verbale integrativo 21.3.2018 in materia di apprendistato

Il 21 marzo 2018 è stato  sottoscritto un verbale che integra l'ipotesi di accordo  in materia di apprendistato professionalizzante per i lavoratori over 29 anni 

Le parti confermano che i contratti di apprendistato  per il reinserimento lavorativo   stipulati antecedentemente al 13 marzo 2018, ai sensi dell'art. 56 del C.C.N.L., sono conformi a quanto previsto  dal D.Lgs. 81/2015 e, pertanto, ne confermano la regolamentazione; vengono anche confermati i nuovi profili formativi allegati ai C.C.N.L..

L'intesa prevede, inoltre, nell'ambito della disciplina del Contratto  di apprendistato  per il reinserimento lavorativo , i seguenti limiti quantitativi:
a) 2 contratti nelle aziende che occupano da 0 a 5 dipendenti;
b) 3 contratti nelle aziende che occupano più di 5 dipendenti;

e) 4 contratti nelle aziende che occupano più di 15 dipendenti.

Bando ISI 2022: scadenza 12 marzo per le imprese subentrate

4 Marzo 2024 in Speciali

Inail ha comunicato il 25 gennaio la pubblicazione  online degli elenchi cronologici definitivi delle domande di finanziamento ammesse al Bando ISI 2022, distinti per regione e per Asse.

A  seguito della redistribuzione delle risorse economiche,  le ditte subentrate in posizione utile ai fini del finanziamento (identificate con il codice S-AMS), devono provvedere, a pena di decadenza, entro e non oltre le ore 18:00 del 12 marzo 2024, al caricamento del Modulo A di domanda e della documentazione obbligatoria.(vedi sotto i dettagli)

Il Bando INAIL  per la sicurezza  relativo al 2022 ha avuto lo stanziamento record  di  oltre 333 milioni di euro. Sono stati  raggiunti cosi   3  miliardi di euro erogati a fondo perduto,  dal 2010,  alle imprese che si impegnano a migliorare la tutela della salute e della sicurezza dei dipendenti sul luogo di lavoro proponendo progetti migliorativi che passano al vaglio dell'istituto. 

Come ogni anno, i fondi   destinati  ai nuovi finanziamenti   previsti dalla  legge 208 2015, sono suddivisi per regione o province autonome per cui gli avvisi sono distinti  e  tutta la documentazione è  disponibile sul   sito   internet   dell'INAIL,  a questo link .

Di seguito un riepilogo delle regole, procedura e calendario aggiornato. 

Bando Isi 2022 Elenchi provvisori pubblicati

Come previsto dall’’Avviso pubblico Isi 2022, il 9 novembre 2023 sono stati pubblicati  gli elenchi cronologici provvisori delle domande di finanziamento , sempre suddivisi per regione, e con le seguenti precisazioni :

Negli elenchi è riportato lo stato delle domande come di seguito indicato:

•  S = collocate in posizione utile per l’ammissibilità al finanziamento

•  S-REC = subentrate in posizione utile per l’ammissibilità al finanziamento, a seguito del recupero reso possibile dall’esclusione delle domande annullate per violazione delle regole tecniche in applicazione dell’art. 14 del bando Isi 2022

•  N = ritenute provvisoriamente non ammissibili per carenza di fondi

Per le domande contrassegnate dalla lettera S o S-REC,  le imprese devono provvedere, a pena di decadenza, entro le ore 18:00 del 19 dicembre 2023 a inviare il modulo di domanda (Modulo A) unitamente alla documentazione a suo completamento.

I finanziamenti possono essere richiesti da 

  •  Imprese,  anche  individuali,  ubicate  su  tutto  il  territorio  nazionale iscritte alla Camera di commercio industria  artigianato  e  agricoltura   e
  •  enti del terzo settore solo per  l'asse  2  di  finanziamento  

Assi di finanziamento e risorse disponibili

Come di consueto sono finanziabili le seguenti tipologie di progetto: 

  1. Progetti di investimento e Progetti per l’adozione di modelli organizzativi e di responsabilità sociale – Assi di finanziamento 1.1 e 1.2
  2. Progetti per la riduzione del rischio da movimentazione manuale di carichi (MMC) – Asse di finanziamento 2
  3. Progetti di bonifica da materiali contenenti amianto – Asse di finanziamento 3
  4. Progetti per micro e piccole imprese operanti in specifici settori di attività – Asse di finanziamento 4
  5. Progetti per micro e piccole imprese operanti nel settore della produzione primaria dei prodotti agricoli – Asse di finanziamento 5.

Le risorse  sono ripartite  anche per regione/provincia autonoma 

Di tale ripartizione è data evidenza nell’allegato “Isi 2022 – risorse economiche” che costituisce parte integrante degli Avvisi pubblici regionali/provinciali.

Il finanziamento, in conto capitale, è calcolato sulle spese ritenute ammissibili al netto dell’iva, come di seguito riportato.

ASSI PERCENTUALE DI FINANZIAMENTO LIMITE IMPORTI MINIMO E MASSIMO
ASSI 1,2,3, 65% minimo 5.000
massimo 130.000
*nessun limite  minimo per imprese fino a 50 dipendenti  per l'asse di finanziamento 1.2 
ASSE 4 65% minimo 2.000
massimo 50.000
ASSE 5 40% per le imprese
50% giovani agricoltori
minimo 1.000
massimo 60.000

Regole tecniche e calendario scadenze

INAIL ha pubblicato il 18 settembre  2023  le regole tecniche per l'accesso allo sportello informatico nel quale sono descritti il funzionamento dello sportello informatico e le modalità di comportamento   per gli utenti . Il 29 settembre il documento è stato aggiornato 

QUI  il file “Regole tecniche e modalità di svolgimento dello sportello informatico”

Il 29 settembre è stata pubblicata la "Tabella temporale".

La tabella del calendario che segue sarà aggiornata man mano con le date di apertura e chiusura della procedura informatica, in tutte le sue fasi.

apertura sportello compilazione domande 2 maggio 2023
chiusura sportello compilazione domande 16 giugno 2023
pubblicazione tabella temporale  29 settembre 2023

Momento 1 Disponibilità degli indirizzi del portale del partecipante e del portale dell’amministratore

 09/10/2023 10:00

Momento 2 Inizio della possibilità di registrazione sul  portale del partecipante e dell’amministratore.

10/10/2023 10:00

Momento 3 – Disponibilità dell'indirizzo dello sportello informatico nella funzione online ISI domanda.

 23/10/2023 10:00

Momento 4 – Inizio autenticazione e pagina di attesa.

Pagina di test non disponibile sul portale partecipante

26/10/2023 10:00
Momento 5 Inizio della fase di invio della domanda. 26/10/2023 11:00
Momento 6 Fine della fase di invio della domanda. 26/10/2023 11:20
Pubblicazione elenchi cronologici provvisori 9 NOVEMBRE 2023
Upload della documentazione per gli ammessi 

Dal 10 novembre al 19  22 dicembre 2023, entro le ore 18:00

Pubblicazione elenchi cronologici definitivi  26 gennaio 2024 
 UPLOAD DOCUMENTAZIONE ULTERIORI IMPRESE AMMESSE 12 MARZO 2024 ORE 18.00

Bando ISI INAIL 2022 : scadenza perentoria per le imprese subentrate

  Riguardo al perfesizionalemnte della domanda per le imprese subentrate  si ricorda che l’invio del modulo A insieme alla documentazione per il perfezionamento e completamento della domanda, è regolato dagli artt. 18 e 27 dell’avviso e deve avvenire entro il termine inderogabile del 12 marzo 2024 ore 18:00.

I termine è perentorio e in assenza la sede INAIL territorialmente competente, invierà all’indirizzo PEC indicato nella domanda on line, formale comunicazione di decadenza della  domanda  telematica 

Novità bando ISI 2022: nuovi profili di accesso e assistenza

L'istituto ha anche comunicato il 15 febbraio 2023 che per semplificare la  presentazione della domanda di finanziamento,  è stato adeguato il sistema di profilazione per l’accesso con  due nuovi specifici profili riservati a 

  1. professionisti ( qui il Modello) 
  2. società di intermediazione. (qui il Modello)

I soggetti intermediari devono registrarsi al portale Inail e, quindi, essere abilitati ai servizi online da parte delle sedi territorialmente competenti, per eseguire gli adempimenti connessi esclusivamente con la domanda di finanziamento ISI. 

Per informazioni ed assistenza   sono disponibili 

  • il numero  telefonico  06.6001  del  Contact  center INAIL. 
  • il servizio INAIL  Risponde,  nella sezione        Supporto         del         sito         www.inail.it  (https://www.inail.it/cs/internet/supporto/inail-risponde.html).
Allegati: