Start up: fuoriuscita e rientro nel regime forfettario 2019. È possibile

28 Gennaio 2019 in Speciali

Con la rivisitazione del complesso delle regole che fino al 31.12.2018 hanno disciplinato il regime forfettario di determinazione del reddito, si pongono numerosi quesiti organizzativi e pratici che gli operatori del settore sono portati a risolvere rifacendosi all’interpretazione delle norme.

Questo contributo ha lo scopo di intervenire sulla comprensione della corretta aliquota di imposta applicabile nel caso di fuoriuscita e rientro nel regime forfettario per le attività indentificate come Start-Up.

Quesito esemplificativo

Un soggetto che nel 2017 ha aderito al regime forfettario con aliquota di imposta ridotta al 5% (per riconoscimento dei requisiti di individuazione delle Start-Up) e che nel 2018 è dovuto fuoriuscire dal regime per superamento dei limiti, può nel 2019 rientrare nel regime forfettario (con i nuovi limiti) e continuare a beneficiare dell’aliquota di imposta sostitutiva ridotta al 5% per le Start-Up, ovvero i requisiti per la definizione di Start-Up devono intendersi persi e il soggetto dovrà applicare l’aliquota piena del 15%?

Regime forfettario 2019: i requisiti delle start-up

Come è noto, l’articolo 1, comma 65, della Legge 190/2014 (e successive modifiche), permette a chi ha i requisiti per accedere al regime forfettario di valutare un’ulteriore riduzione dell’aliquota di imposta.

In luogo dell’aliquota del 15%, il contribuente che si trovi nelle condizioni richieste e di seguito indicate, potrà beneficiare della riduzione di 2/3 dell’imposta sostitutiva così che per il primo anno di attività e per i successivi 4, l’aliquota sarà pari al 5%.

Tale agevolazione è applicabile a condizione che:

  • Il contribuente non abbia esercitato, nei tre anni precedenti l'inizio dell'attività di cui al comma 54, attività artistica, professionale ovvero d'impresa, anche in forma associata o familiare;
  • l'attività da esercitare non costituisca, in nessun modo, mera prosecuzione di altra attività precedentemente svolta sottoforma di lavoro dipendente o autonomo, escluso il caso in cui l'attività precedentemente svolta consista nel periodo di pratica obbligatoria ai fini dell'esercizio di arti o professioni;
  • qualora venga proseguita un'attività svolta in precedenza da altro soggetto, l'ammontare dei relativi ricavi e compensi, realizzati nel periodo d'imposta precedente quello di riconoscimento del predetto beneficio, non sia superiore ai limiti di cui al comma 54."

Regime forfettario 2019: rientro al 5% per le start up fuoriuscite dal regime

Alla luce della previsione legislativa una prima interpretazione potrebbe essere la seguente.

Se dovessimo attenerci unicamente alla mera lettura di queste condizioni, probabilmente, in sede di valutazione dell’aliquota di imposta applicabile nel caso di cui sopra, ci troveremmo a dover escludere la possibilità di usufruire della riduzione per mancato rispetto dei punti a) e b) del comma 65 dell’art. 1, L. 190/2014 (e successive modificazioni).

Non si potrebbe dire, infatti, che il soggetto non abbia svolto nei tre anni precedenti attività artistica, professionale o di impresa o che lo stesso soggetto non stia meramente proseguendo un’attività precedentemente svolta sotto forma di lavoro autonomo.

Questo perché nell’anno in cui, per superamento dei limiti, è dovuto fuoriuscire dal regime forfettario, l’attività è proseguita nel regime ordinario.

Occorre però approfondire la lettura delle condizioni e ampliare l’interpretazione della norma a nuove considerazioni.

Dunque, i requisiti per l’attribuzione della qualifica di Start-Up, seppur identificati all’interno della norma che disciplina il regime forfettario, devono ritenersi indipendenti rispetto all’appartenenza o meno al regime.

Invero, il requisito di cui alla lettera a), è da interpretarsi come valutazione di novità assoluta dell’attività svolta da porre in essere al momento dell’inizio dell’attività e non anche successivamente.
Così come l’espressione “da esercitare” di cui alla lettera b) dei requisiti, si pone nella linea temporale prima dell’inizio dell’attività.

Questi due aspetti ci consentono di rivedere la prima interpretazione posta in essere, portando l’attenzione verso una valutazione dei requisiti che debba essere valida per l’inizio dell’attività e che non debba essere rivista successivamente.

Inoltre, l’articolo non fa menzione di condizioni di decadenza della qualifica di Start-Up, ma stabilisce a priori la durata quinquennale dello status.

Detto ciò appare ora evidente che, nell’esemplificazione proposta per la descrizione del caso, il contribuente fuoriuscito dal regime forfettario per superamento dei limiti, che si trovi ancora nel quinquennio previsto per poter usufruire dell’aliquota ridotta al 5%, possa rientrare nel regime forfettario in costanza di applicazione dell’imposta sostitutiva al 5%.

Alla luce di questa osservazione, emerge la contrapposizione e il distacco che sussiste tra l’impostazione che obbliga il contribuente a verificare annualmente la persistenza dei requisiti che gli permettono di rimanere nel regime forfettario e la valutazione per l’attribuzione dello status di Start-Up che deve essere effettuata solo all’inizio dell’attività e una volta acquisita, indipendentemente da ciò che accade successivamente, permane per 5 anni.

A titolo meramente esemplificativo:

Anno 2017: primo anno di attività, sussistenza dei requisiti per l’accesso al regime forfettario e identificazione dello status di Start-Up, superamento dei limiti per la permanenza nel regime forfettario Aliquota imposta sostitutiva 5% (Start-Up)
Anno 2018: secondo anno di attività Imposta progressiva per scaglioni Irpef
Anno 2019: terzo anno di attività, sussistenza dei requisiti per il rientro nel regime forfettario (nuovi limiti) Aliquota imposta sostitutiva 5% (Start-Up)

Nonostante la valutazione appaia priva di ulteriori dubbi interpretativi, si auspica ad un chiarimento da parte dell’Agenzia delle Entrate.
 

Stampa dei registri contabili 2019

14 Gennaio 2019 in Speciali

L’imprenditore è tenuto a conservare e aggiornare i libri e i registri contabili previsti dalle normative civilistiche e fiscali tra cui fondamentali il D.P.R. 600/73 e il D.P.R. 633/72.
Nel rispetto dell’inderogabile requisito di trasparenza nei confronti dei terzi, l’imprenditore dovrà, mediante la corretta tenuta delle scritture contabili, l’aggiornamento e la conservazione dei registri richiesti dalle normative, rendere la più completa e veritiera evidenza di tutti i fatti esterni e interni all’azienda che nel corso dell’esercizio si sono sviluppati.
I principali libri e registri sono i seguenti:

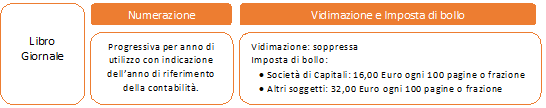
  • Libro Giornale
  • Libro degli Inventari
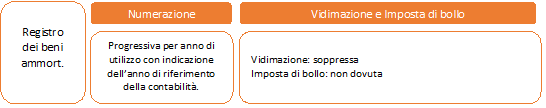
  • Registro dei Beni Ammortizzabili
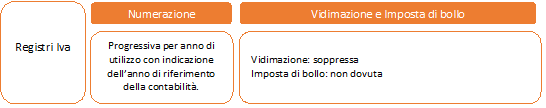
  • Registri previsti ai fini Iva
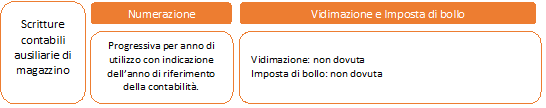
  • Scritture contabili ausiliarie di magazzino

I registri contabili vanno conservati per un minimo di 10 anni dalla data dell’ultima registrazione (art. 2220 del codice civile) e comunque sino alla definizione dell’eventuale accertamento tributario.
Vediamo qual è il metodo alternativo alla conservazione cartacea dei libri e dei registri.

Conservazione digitale

In alternativa alla registrazione e conservazione di tipo meccanografico, l’azienda può optare per la conservazione digitale dei documenti.

L’articolo 2215 bis C.c. in merito stabilisce che: “i documenti e le scritture contabili possono essere conservate anche in modalità informatica, per cui le registrazioni devono corrispondere ai documenti e le immagini devono essere rese leggibili in qualsiasi momento dal soggetto che le utilizza.”

La valenza legale rispetto alla forma e al contenuto del documento, nonché alla sua data certa, è attestata dalla firma digitale e dalla marcatura temporale da apporsi almeno una volta all’anno.

La conservazione sostitutiva rende il documento non deteriorabile diversamente rispetto a quanto accade per i registri cartacei soggetti all’usura del tempo.

Nel dettaglio, con la firma digitale si attribuisce al documento un riferimento temporale che corrisponde alla data in cui la firma è apposta. La marca temporale, invece, rappresenta il servizio offerto da un soggetto che certifica il riferimento temporale della rilevazione rendendolo opponibile ai terzi.

Per quanto riguarda l’imposta di bollo, le modalità di assolvimento divergono rispetto a quelle previste per l’archiviazione cartacea in quanto, nel caso di archiviazione digitale l’imposta di bollo dovrà essere versata con modello F24 entro 120 giorni alla chiusura dell’esercizio (Codice tributo 2501). L’ammontare annuo dell’imposta è determinato in base al numero di movimentazioni contabili (fatture, atti, documenti e registri).

Stampa Libro Giornale

Il Libro Giornale è obbligatorio per tutti i soggetti titolari di reddito di impresa in regime di contabilità ordinaria. È un registro cronologico nel quale devono essere trascritte tutte le operazioni relative all’esercizio dell’impresa. Ogni operazione deve essere caratterizzata da: data, descrizione, rappresentazione contabile e importi relativi distinti per mastri.

Tutte le operazioni devono essere perentoriamente trascritte sul Libro giornale entro e non oltre 60 giorni dal loro accadimento (data in cui l’operazione è stata effettuata o data in cui l’azienda ne è venuta a conoscenza).

Scadenza: il Libro Giornale deve essere stampato entro l’ultimo giorno del terzo mese successivo al termine di presentazione della Dichiarazione dei Redditi.

Abbinata alla stampa del Libro Giornale vi è la stampa dei mastrini/partitari nella quale devono essere contenute tutte le movimentazioni contabili registrate. Le scritture contabili devono essere stampate e firmate dopo la chiusura dei conti e non vi è l’obbligo di bollare o vidimare. 

Stampa Libro Inventari

Il Libro degli Inventari è obbligatorio per tutti i soggetti titolari di reddito di impresa in regime di contabilità ordinaria. Esso deve essere redatto indicando tutti gli elementi prescritti dall’articolo 2217 del Codice Civile integrato dalle ulteriori informazioni richieste dall’art. 15 del D.P.R. 600/73.

Per il primo esercizio in cui viene redatto, deve contenere: l’elenco delle attività e delle passività conferite nonché il valore del capitale conferito. Nel caso si tratti di un imprenditore individuale dovrà essere riportata la valutazione delle eventuali attività e passività dell’imprenditore al momento dell’inizio dell’attività.

Per tutti i successivi esercizi, dal libro dovranno emergere una parte sintetica nella quale sono riportati Stato Patrimoniale, Conto Economico e Nota Integrativa e una analitica nella quale è indicata la consistenza dei beni aziendali raggruppati in categorie omogenee per natura e valore, con valore attribuito a ciascun gruppo.
Scadenza: il Libro degli Inventari deve essere stampato entro l’ultimo giorno del terzo mese successivo al termine di presentazione della Dichiarazione dei Redditi.

Stampa Registro dei Beni Ammortizzabili

Il Registro dei beni ammortizzabili, racchiude tutte le informazioni inerenti i cespiti di proprietà dell’azienda.

In particolare in esso sono rilevate le seguenti informazioni: anno di acquisizione, costo originario, rivalutazioni o svalutazioni, coefficiente di ammortamento, fondo ammortamento aggiornato al periodo precedente, quota annuale di ammortamento ed eliminazione dal processo produttivo.

L’azienda è esonerata dall’obbligo di tenuta del Registro dei beni ammortizzabili soltanto nel caso in cui tutte le informazioni che dovrebbero essere ivi contenute, vengano riportate nel libro inventari o nel registro Iva acquisti (rispettivamente per le aziende in contabilità ordinaria o semplificata).
Scadenza: il Registro dei beni ammortizzabili deve essere aggiornato entro il termine di presentazione della Dichiarazione dei Redditi.


Stampa Registri Iva

La tenuta dei Registri Iva è disciplinata dall’articolo 14, lettera b) del D.P.R. n. 600/73.
I principali Registri Iva sono i seguenti:

  • Registro delle fatture emesse (art. 23 D.P.R. 633/72 così come modificato dal D.L. 23 ottobre 2018 n. 119): “Il contribuente deve annotare in apposito registro le fatture emesse, nell’ordine della loro numerazione, entro il giorno 15 del mese successivo a quello di effettuazione delle operazioni e con riferimento allo stesso mese di effettuazione delle operazioni. Le fatture di cui all’articolo 21, comma 4, terzo periodo, lettera b), sono registrate entro il giorno 15 del mese successivo a quello di emissione e con riferimento al medesimo mese”. Il 2° comma dell’articolo riporta quali sono le informazioni essenziali da registrare: “Per ciascuna fattura devono essere indicati il numero progressivo e la data di emissione di essa, l'ammontare imponibile dell'operazione o delle operazioni e l' ammontare dell'imposta, distinti secondo l'aliquota applicata, e la ditta, denominazione o ragione sociale del cessionario del bene o del committente del servizio, ovvero, nelle ipotesi di cui al secondo comma dell'art. 17, del cedente o del prestatore.”
  • Registro dei corrispettivi (art. 24 D.P.R. 633/72): in luogo rispetto a quanto previsto dall’articolo 23, i commercianti al minuto possono annotare nel registro dei corrispettivi tutte le operazioni effettuate in ciascun giorno distinguendo a seconda dell’aliquota Iva applicabile.
  • Registro degli acquisti (art. 25 D.P.R. 633/72 così come modificato dal D.L. 23 ottobre 2018 n. 119): “Il contribuente deve annotare in un apposito registro le fatture e le bollette doganali relative ai beni e ai servizi acquistati o importati nell’esercizio dell’impresa, arte o professione, comprese quelle emesse a norma del secondo comma dell’articolo 17 e deve annotarle in apposito registro”.

Il 2° comma dell’articolo riporta quali sono le informazioni essenziali da registrare: “Dalla registrazione devono risultare la data della fattura o bolletta, la ditta, denominazione o ragione sociale del cedente del bene o prestatore del servizio, ovvero il nome e cognome se non si tratta di imprese, società o enti, nonché l'ammontare imponibile e l'ammontare dell'imposta distinti secondo l'aliquota.”

Scadenza: i registri Iva devono essere stampati entro l’ultimo giorno del terzo mese successivo al termine di presentazione della Dichiarazione dei Redditi.

Esclusivamente con riferimento al Registro Vendite e al Registro Acquisti, l’articolo 7, comma 4-quater, D.L. 357/1994 (introdotto dall’art. 19-octies, comma 6, D.L. 148/2017 Decreto Fiscale collegato alla Legge di Stabilità 2018) introduce però una deroga a tale termine stabilendo che: “A tutti gli effetti di legge, la tenuta di qualsiasi registro contabile con sistemi meccanografici è considerata regolare in difetto di trascrizione su supporti cartacei, nei termini di legge, dei dati relativi all'esercizio per il quale non siano scaduti i termini per la presentazione delle relative dichiarazioni annuali, allorquando anche in sede di controlli ed ispezioni gli stessi risultino aggiornati sugli appositi supporti magnetici e vengano stampati contestualmente alla richiesta avanzata dagli organi competenti ed in loro presenza.”

Questa deroga è applicabile a tutti i soggetti passivi Iva a condizione che i Registri siano aggiornati sui supporti elettronici e gli stessi possano essere stampati con immediatezza su richiesta degli organi di ispezione e controllo.

Come anticipato, tale semplificazione non è applicabile per quanto riguarda la stampa del registro dei corrispettivi e di tutti gli altri registri speciali previsti ai fini Iva.

Si specifica che la disposizione di cui all’art. 7, comma 4-quater, D.L. 357/1994, è in vigore dal 6 dicembre 2017 ma in più occasioni l’Agenzia delle Entrate ha specificato che per l’applicazione di tale norma vige il principio del favor rei e dunque, anche per i registri Iva che avrebbero dovuto essere stampati prima del 6 dicembre 2017, l’omissione dell’adempimento non provoca l’irrogazione di sanzioni.


Scritture contabili ausiliarie di magazzino

L’obbligo di tenuta fiscale delle scritture ausiliarie di magazzino è disciplinato dall’articolo 1 del D.P.R. 695/1996 e riguarda tutti i contribuenti che per almeno due periodi di imposta consecutivi:

  • realizzano un volume di ricavi annuo superiore a 5.164.569 Euro
  • dichiarano alla fine del periodo di imposta rimanenze finali per un valore complessivo superiore ad Euro 1.032.914 Euro.

L’obbligo, pertanto, è in vigore dal secondo periodo di imposta successivo e cessa di esistere se per due esercizi consecutivi uno di questi due limiti non è superato (il soggetto non sarà più obbligato dal periodo di imposta successivo).

Scadenza: le scritture ausiliarie di magazzino devono essere stampate entro l’ultimo giorno del terzo mese successivo al termine di presentazione della Dichiarazione dei Redditi.

Regime Forfettario 2019:novità in arrivo con la Legge di Bilancio

26 Novembre 2018 in Speciali

Una delle principali novità che introdurrà la Legge di Bilancio 2019 è rappresentata dall’ampliamento del numero di soggetti che potranno accedere al Regime Forfettario.

Vediamo insieme quali sono i requisiti di accesso e cosa cambia rispetto al Regime vigente fino al 31.12.2018. 

Requisiti per il Regime Forfettario 2019: cosa cambia

Ricavi: il nuovo Regime Forfettario è applicabile da tutte le persone fisiche esercenti attività di impresa, arte o professione che nel 2018 non avranno superato il limite massimo di 65.000 Euro di ricavi. 

Rispetto al precedente Regime nel quale, a seconda del settore di appartenenza dell’attività professionale o di impresa (individuato attraverso il codice Ateco) veniva stabilita una diversa soglia di ricavi conseguiti nell’anno precedente, il nuovo Regime unifica a 65.000 Euro il limite.

Percentuali di imponibilità: non sono previste variazioni rispetto alle percentuali forfettarie di imponibilità previste dal precedente Regime a seconda della tipologia di attività svolta.

Beni strumentali: è eliminato il limite che nel precedente Regime escludeva tutti i soggetti che nell’anno precedente avessero utilizzato beni strumentali per un valore complessivo superiore ad Euro 20.000,00. 
Tale limite, oltremodo stringente, escludeva un gran numero di soggetti in quanto prevedeva di comprendere nel computo: per i beni di proprietà, il valore storico di acquisto; per i beni utilizzati in forza di contratto di locazione finanziaria, il costo sostenuto dal concedente; per i beni in locazione, noleggio e comodato, il valore determinato alla data di stipula del contratto.

Costi per lavoro dipendente, assimilato e compensi erogati ai collaboratori: diventa ininfluente anche l’importo del costo per il lavoro e assimilato sostenuto nell’anno precedente. Nel Regime in essere fino al 2018, il limite era pari ad Euro 5.000.

Redditi da lavoro dipendente percepiti: il nuovo Regime elimina il limite massimo di 30.000,00 di reddito da lavoro dipendente percepito nell’anno precedente.
Aggiunge però una nuova barriera: sarà prevista l’impossibilità di accedere al Regime forfettario per tutti coloro i quali nell’anno precedente abbiano prestato la loro attività lavorativa in qualità di dipendenti (o assimilati) e che ora vogliano esercitare attività di impresa o professionale principalmente nei confronti dello stesso soggetto che un tempo era il datore di lavoro.

Partecipazione in S.r.l.: fino al 2018 era esclusa la possibilità di adottare il Regime forfettario per i titolari di quote di partecipazione in S.r.l. trasparenti. La nuova disciplina elimina la specifica di “S.r.l. trasparenti” intendendo escludere tutti i soggetti proprietari di quote di partecipazione in S.r.l. (anche non in regime di trasparenza).

Imposta sostitutiva e deduzione dei contributi: l’aliquota dell'imposta sostitutiva è rimasta invariata, così come la possibilità di dedurre dal reddito i contributi versati nell’anno.
Ricordiamo che l’imposta sostitutiva è pari al 15%, ridotta per i primi 5 anni per le Start-Up al 5%. Si considerano Start-Up le attività poste in essere da chi nel triennio precedente non abbia avuto nessun impiego o da chi stia intraprendendo una nuova attività che non sia la mera prosecuzione della precedente (fatta eccezione per il praticantato obbligatorio). 

Regimi speciali e persone fisiche non residenti: resta immutata l’impossibilità di accedere al Regime per chi si avvale di regimi speciali ai fini Iva o di regimi forfettari di applicazione del reddito; per le persone fisiche non residenti e per i soggetti che in via esclusiva o prevalente effettuano cessione di fabbricati (o porzioni di fabbricato), terreni edificabili o mezzi di trasporto nuovi.

Fatturazione elettronica: nel periodo particolare che stiamo vivendo di profondo cambiamento non possiamo tralasciare il fatto che i contribuenti forfettari non avranno l’obbligo di emettere le fatture elettroniche.
 

La valutazione della convenienza del nuovo regime forfettario

Come valutare, allora, la convenienza fiscale della determinazione del reddito con i metodi ordinari rispetto al metodo forfettario?

Riportiamo di seguito gli aspetti rilevanti per il passaggio al regime forfettario.

• Iva sui corrispettivi: nel caso in cui l’attività di impresa sia di commercio al minuto, stante il mantenimento degli stessi prezzi di vendita, il commerciante incamererà l’intero prezzo non dovendo più provvedere al versamento dell’Iva.
In questo caso, l’importo corrispondente all’Iva applicata nel regime ordinario di determinazione del reddito rientrerà a fare parte dei ricavi.

Esempio:
Prezzo di vendita 100 (Iva 22% inclusa)
Con regime ordinario di determinazione del reddito: Incasso 82 e Verso Iva 18
Con regime forfettario, se il prezzo applicato rimane 100: Incasso 100 e Verso 0

• Iva sugli acquisti: l’Iva sulle fatture di acquisto sarà un costo per chi aderisce al Regime forfettario, in quanto si perderà il diritto alla detrazione.
Nella valutazione è quindi opportuno sommare l’Iva sugli acquisti al maggiore carico fiscale in capo al contribuente.

• Rettifica della detrazione Iva: nel passaggio al Regime forfettario sarà necessario applicare la rettifica delle detrazioni Iva ai sensi dell’articolo 19 bis 2 del D.p.r. 633/72 per tutti i beni e servizi non ceduti o non ancora utilizzati esistenti alla data del 31.12.2018. 
In altre parole, i beni per i quali dovrà essere operata la rettifica Iva sono: i servizi non utilizzati al 31.12.2018, le rimanenze di magazzino e i beni strumentali acquistati da non più di 5 anni (per i beni immobili il periodo di riferimento passa da 5 a 10 anni).
Questa valutazione diventa rilevante in presenza di tali condizioni, in quanto, il contribuente, alla presentazione della Dichiarazione Iva 2019 per anno 2018, si troverà a dover riversare una parte di Iva detratta al tempo dell’acquisto.

Esempio:
Automezzo acquistato nel 2017, Valore: 30.000 + Iva al 22%
Iva: 30.000 * 22% = 6.600
Rettifica: 6.600 / 5 = 1.320 
Anni da rettificare (2019, 2020, 2021) quindi, Valore della rettifica: 1.320 * 3 = 3.960

• Incidenza dei costi: a seconda della tipologia di attività svolta, l’incidenza dei costi potrebbe giocare un ruolo fondamentale nella valutazione di convenienza. 
In particolare, calcolando la percentuale di incidenza dei costi sul totale dei ricavi e confrontandola con la percentuale di deduzione forfettaria legata al nuovo regime, sarà immediata la valutazione di quale regime contribuisca ad abbassare maggiormente il reddito.

Esempio:

Professionista con il regime ordinario di determinazione del reddito:
Realizza Ricavi per 100 e sostiene costi per 40
Reddito imponibile = 60

Professionista con il regime forfettario di determinazione del reddito:
Realizza Ricavi per 100 e ha aliquota di imponibilità dei ricavi al 78%
Reddito imponibile = 78

La percentuale di imponibilità, in questo caso, fa sì che il reddito tassato sia superiore con il regime forfettario rispetto a quello determinato ordinariamente.

• Altri redditi soggetti Irpef: il Regime forfettario consente l’applicazione dell’imposta sostitutiva che si sostituisce (per l’appunto) all’Irpef, all’Irap e alle Addizionali Regionali e Comunali. 
Questo elemento deve essere valutato ai fini della convenienza fiscale in quanto l’applicazione del regime, per chi ha altri redditi imponibili, potrebbe evitare il superamento degli scaglioni di reddito e conseguentemente l’applicazione di maggiori aliquote fiscali.

• Detrazioni fiscali: il Regime forfettario non consente al contribuente di beneficiare delle detrazioni fiscali. Per questo motivo è opportuno considerare l’importo delle spese che il soggetto ha sostenuto nei 10 anni precedenti e quelle che intende sostenere nei prossimi anni in quanto, se rilevanti avrebbero un impatto decisivo sul calcolo dell’imposta dovuta.

• Start-Up: valutate le condizioni di cui sopra, se il soggetto potrà beneficiare dell’aliquota ridotta per le nuove attività, tale elemento diventerebbe insieme agli altri, determinante nel calcolo di convenienza fiscale.

Permessi legge 104/92 identici nel part time

27 Febbraio 2018 in Speciali

Il diritto a fruire dei permessi di tre giorni al mese previsti dalla legge  n. 104/1992, poiché posto a presidio della tutela della salute psico-fisica del disabile, non è comprimibile in ragione dell'orario di lavoro part-time di colui che assiste il familiare con handicap grave. Questo quanto stabilito dalla Corte di Cassazione nella sentenza n. 4069 dello scorso 20 febbraio 2018.

IL CASO

La Corte d'appello ha confermato la sentenza del Tribunale che ha riconosciuto, nei confronti dell'Inps e dell’azienda, il diritto della lavoratrice, dipendente con orario part-time verticale dalle 8,30 alle 14,30 dal lunedì al giovedì, ad usufruire di tre giorni al mese ex art. 33, comma 3, L. n. 104/1992 ed a percepire la relativa indennità a carico dell'Inps.

La lavoratrice aveva lamentato davanti al Tribunale che il datore di lavoro aveva riproporzionato, in considerazione del part-time verticale da essa osservato, da tre a due il numero di giorni di permesso mensili spettanti, sebbene già con precedente sentenza, passata in giudicato, il Tribunale avesse riconosciuto il suo diritto a fruire di tre giorni,con condanna di Poste al risarcimento del danno in relazione al periodo 2001-2009.

Secondo la Corte d’Appello  correttamente il Tribunale, in mancanza di una norma espressa, aveva fatto ricorso al principio di non discriminazione di cui all'art. 4 d.lgs. n. 61/2000 che, alla lettera b), faceva riferimento al riproporzionamento solo con riferimento al trattamento economico del lavoratore a tempo parziale in relazione alla retribuzione feriale, ai trattamenti economici per malattia, infortuni sul lavoro, malattia professionale e maternità (…)

Avverso la sentenza propongono ricorso:

  •  a) l'INPS, con un motivo: denuncia violazione del combinato disposto degli artt. 33, 3 comma, L. n. 104/1992 e 4, commi 2 e 3, del d.lgs. n. 61/2000, ossia censura l'affermazione della Corte secondo cui in assenza di una espressa normativa del part-time, volta a prevedere il riproporzionamento nella fattispecie in esame, non era consentito concedere i permessi in misura inferiore a tre;
  • b) la società,  denunciando violazione degli artt. 33, commi 3 e 7 bis L. n. 104/1992, ossia censura che erroneamente la Corte, in mancanza di una norma espressa, aveva ritenuto di dover far ricorso al principio di non discriminazione; e che nel nostro ordinamento non sussisteva un principio generale che, in caso di part-time verticale, non consentisse in assoluto di ridimensionare la misura di ogni singolo istituto,  tenuto conto che la norma autorizzava i CCNL a modulare la durata del periodo di prova o di conservazione del posto per malattia.

La sentenza della Cassazione

I giudici della Cassazione riuniscono i ricorsi e li rigettano entrambi, applicando i seguenti principi:

  • a) l'art. 33 L. n. 104/1992 riconosce al lavoratore dipendente, pubblico o privato, che assiste persona con handicap in situazione di gravità, coniuge, parente o affine entro il secondo grado, ovvero entro il terzo grado qualora i genitori o il coniuge della persona con handicap in situazione di gravità abbiano compiuto i sessantacinque anni di età oppure siano anche essi affetti da patologie invalidanti o siano deceduti o mancanti, il diritto a fruire di tre giorni di permesso mensile retribuito coperto da contribuzione figurativa, anche in maniera continuativa;
  • b) l'art. 4 del d.lgs. n. 61/2000 (Testo unico sul part-time), dopo aver sancito al primo comma il principio di non discriminazione in base al quale il lavoratore a tempo parziale non deve ricevere un trattamento meno favorevole rispetto al lavoratore a pieno, elenca alla lettera a) "i diritti" del lavoratore a tempo parziale e non fa riferimento ai permessi ai sensi della l. 104/1992.